Risikomanagement volatile Märkte
Risikomanagement in volatilen Märkten bei Quotex: Leitfaden 2026
Kompletter Quotex-Risikoleitfaden für volatile Märkte: Regime, Einsatzgröße, Verlustlimits, Nachrichten, Korrelation, Laufzeit und 30 Demo-Fälle.
Kurz gesagt
- Klassifizieren Sie die Bedingungen als normal, erhöht oder extrem anhand eines übereinstimmenden Vermögenswerts, Zeitrahmens und einer Sitzungsbasislinie.
- Berechnen Sie den Einsatz vor dem Signal und reduzieren Sie ihn, wenn die Volatilität zunimmt. Überspringen Sie, wenn die Preisfindung chaotisch wird.
- Verwenden Sie feste Risiko-, Tages- und Wochenlimits und erhöhen Sie niemals den Betrag nach einem Verlust mit Martingale.
- Behandeln Sie korrelierte Positionen als ein kombiniertes Engagement und nicht als mehrere unabhängige Geschäfte.
Risikomanagement in volatilen Märkten auf Quotex
Unter Volatilität versteht man die Geschwindigkeit und das Ausmaß der Preisbewegung. Es kann Chancen schaffen, aber es erhöht auch Fehlausbrüche, übergroße Kerzen, verspätete Einstiege und das Ablaufrisiko. Bei einem Handel mit fester Zeit können Sie weder einen Stopp verschieben noch auf unbestimmte Zeit warten, bis sich die Idee erholt. Das Ergebnis wird zu einem festen Zeitpunkt entschieden, daher verändert die Volatilität sowohl die Wahrscheinlichkeit der Richtung als auch die Wahrscheinlichkeit, dass das Timing falsch ist.
Gutes Risikomanagement beginnt vor dem Signal. Ein Händler definiert in Ruhe den maximalen Einsatz, das Verlustlimit der Sitzung, das akzeptierte Volatilitätsregime und die No-Trade-Bedingungen. Sobald sich der Markt beschleunigt, verhindern diese Regeln, dass eine emotionale Reaktion zu einem größeren finanziellen Verlust führt.
Risikowarnung: Digitale Optionen können den gesamten platzierten Betrag verlieren. Die Größenbestimmung der Position reduziert den Schaden. Es verwandelt eine schwache Strategie nicht in eine profitable. Nutzen Sie den Demo-Modus, überprüfen Sie die örtlichen Regeln und handeln Sie niemals mit wichtigen Geldern.
Welche Volatilität ändert sich?
| Normaler Markt | Volatiler Markt | Risikofolge |
|---|---|---|
| Kleinere, gleichmäßigere Kerzen | Große Kerzen und lange Dochte | Der Einlass kann sich innerhalb von Sekunden verspäten |
| Ebenen halten sauberer | Ebenen werden wiederholt durchbrochen | Der erste Ausbruch ist weniger zuverlässig |
| Die Anzeigewerte ändern sich allmählich | Indikatoren springen und bleiben zurück | Das Signal beschreibt möglicherweise die Spitze, nachdem sie aufgetreten ist |
| Mehrere Abläufe können in den Rhythmus passen | Kurze Ablauffristen werden zeitkritisch | Die gleiche Richtung kann bei Ablauf immer noch verlieren |
| Vermögenswerte verhalten sich unabhängiger | Korrelationen können bei Stress zunehmen | Mehrere Positionen können zu einer Wette werden |
Klassifizieren Sie das Volatilitätsregime
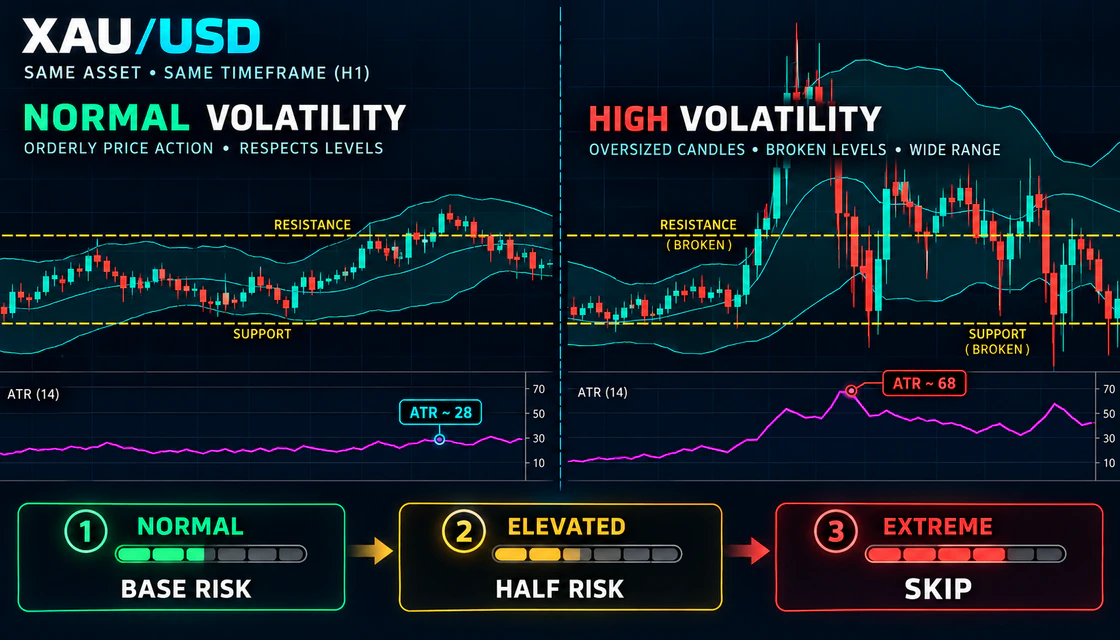
Beschriften Sie Volatilität nicht mit Emotionen. Vergleichen Sie das aktuelle Diagramm mit demselben Vermögenswert, demselben Zeitrahmen und derselben Sitzung der letzten Tage. ATR kann dabei helfen, die Bereichserweiterung zu quantifizieren, aber auch Kerzengröße, Dochtverhalten, Lücken, wiederholte Levelausfälle und geplante Nachrichten spielen eine Rolle.
Wichtig: Diese Beschriftungen beziehen sich auf den ausgewählten Vermögenswert und Zeitrahmen. Ein ATR-Wert hat ohne eine Basislinie keine Bedeutung. Vergleiche Gleiches mit Gleichem.
| Regime | Beobachtbare Beweise | Entscheidung über das Ausfallrisiko |
|---|---|---|
| Normal | Kerzenbereich nahe der Basislinie, Niveaus lesbar, kein größeres Ereignis in der Nähe | Nutzen Sie geprüftes Basisrisiko |
| Erhöht | Kerzensortiment erweitert sich, Dochte nehmen zu, ATR steigt, Struktur noch sichtbar | Verwenden Sie halbes Risiko und stärkere Bestätigung |
| Extrem | Überdimensionierte Kerzen, beide Seiten des Niveaus gefegt, Preisfindung oder Schlagzeilenschock | Überspringen bis zur Strukturreform |
Formel zur Positionsgrößenbestimmung
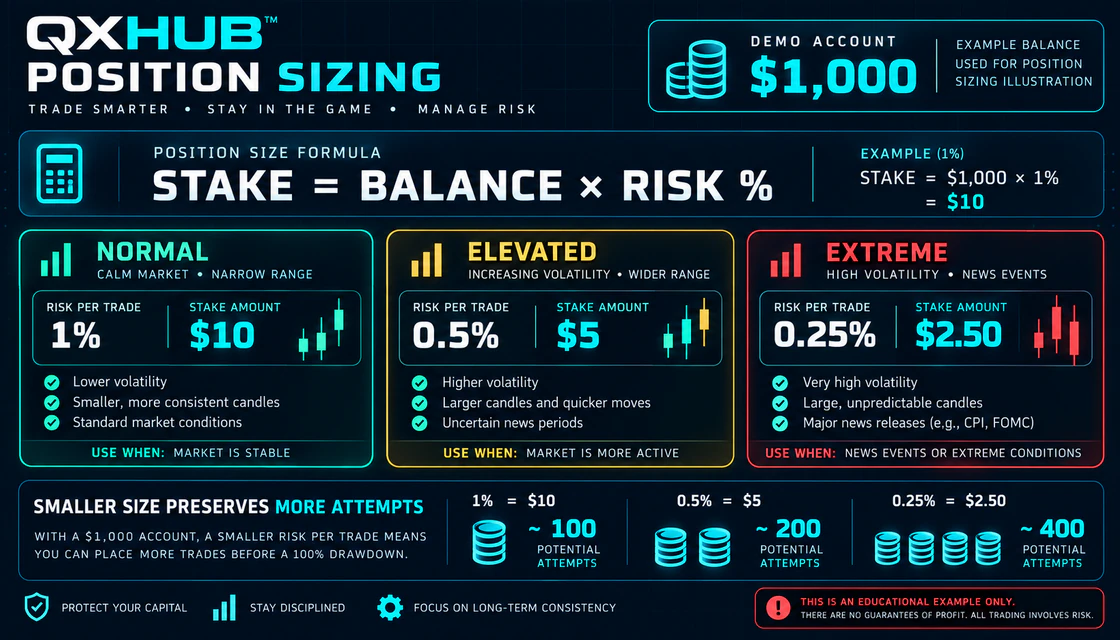
Bei einem Handel mit fester Laufzeit, bei dem der gesamte Betrag verloren gehen kann, entspricht der Einsatz dem Risikobetrag. Die Grundformel lautet: Saldo multipliziert mit dem ausgewählten Risikoprozentsatz. Berechnen Sie es vor der Sitzung und runden Sie es auf eine von der Plattform unterstützte Größe ab.
Ein kleinerer Einsatz verbessert das Signal nicht, erhöht jedoch die Anzahl der Fehler oder normalen Verlustgeschäfte, die das Konto absorbieren kann. Wenn das Plattformminimum größer ist als der durch die Risikoformel ermittelte Betrag, ist das Konto möglicherweise zu klein für die gewählte Regel. Erhöhen Sie den Prozentsatz nicht nur, um den Handel zu ermöglichen.
| Demo-Guthaben | 1 Prozent | 0,5 Prozent | 0,25 Prozent |
|---|---|---|---|
| 100 $ | 1,00 $ | 0,50 $ | 0,25 $ |
| 250 $ | 2,50 $ | 1,25 $ | 0,63 $ |
| 500 $ | 5,00 $ | 2,50 $ | 1,25 $ |
| 1.000 $ | 10,00 $ | 5,00 $ | 2,50 $ |
| 2.000 $ | 20,00 $ | 10,00 $ | 5,00 $ |
Warum Fixed Stake Martingale schlägt
Martingale erhöht den Einsatz nach einem Verlust. Es wird davon ausgegangen, dass ein zukünftiger Gewinn eintrifft, bevor die Sequenz unerschwinglich wird. Die Volatilität macht diese Annahme noch gefährlicher, da sich Verluste häufen können, wenn ein Marktregime die Strategie ungültig macht.
Auf einem 1.000-Dollar-Konto kosten fünf feste 1%-Verluste 5 %. Eine einfache Verdopplungssequenz kostet 31%. Auszahlungen unter 100 % können auch verhindern, dass ein doppelter Gewinn frühere Verluste vollständig ausgleicht. Die sicherste Wiederherstellungsregel besteht darin, überhaupt keine Wiederherstellungsgröße festzulegen.
| Verlustnummer | Fester Anteil von 1 Prozent | Martingale ab 10 |
|---|---|---|
| 1 | 10 $ | 10 $ |
| 2 | 10 $ | 20 $ |
| 3 | 10 $ | 40 $ |
| 4 | 10 $ | 80 $ |
| 5 | 10 $ | 160 $ |
| Totalschaden | 50 $ | 310 $ |
Tägliche und wöchentliche Verlustlimits
Ein Sitzungsstopp schützt den Händler vor Regimewechsel und emotionalem Verfall. Wählen Sie vor dem Handel eine Regel: einen prozentualen Drawdown, eine feste Anzahl von Verlusten mit vollem Risiko oder beides. Das erste erreichte Limit beendet die Sitzung.
Nicht zurücksetzen: Eine Einzahlung, Auszahlung oder Plattformaktualisierung setzt den täglichen Verlust nicht zurück. Messen Sie anhand des dokumentierten Saldos zu Beginn der Sitzung.
| Begrenzen | Beispielregel | Erforderliche Aktion |
|---|---|---|
| Pro Trade | Basis 0,5–1%; erhöht 0,25–0.5% | Einsatz vor Signal fixiert |
| Aufeinanderfolgende Verluste | Zwei oder drei Verluste mit vollem Risiko | Halten Sie an und überprüfen Sie |
| Täglicher Drawdown | 2–3% des Startsitzungsguthabens | Sitzung beenden |
| Regelverstoß | Ein impulsiver oder Martingale-Trade | Sitzung sofort beenden |
| Wöchentlicher Drawdown | 5–7% oder ausgewählter getesteter Schwellenwert | Gehen Sie zu Demo und Audit |
| Extremereignis | Die Preisfindung bleibt chaotisch | Kein Handel unabhängig von der täglichen Gewinn- und Verlustrechnung |
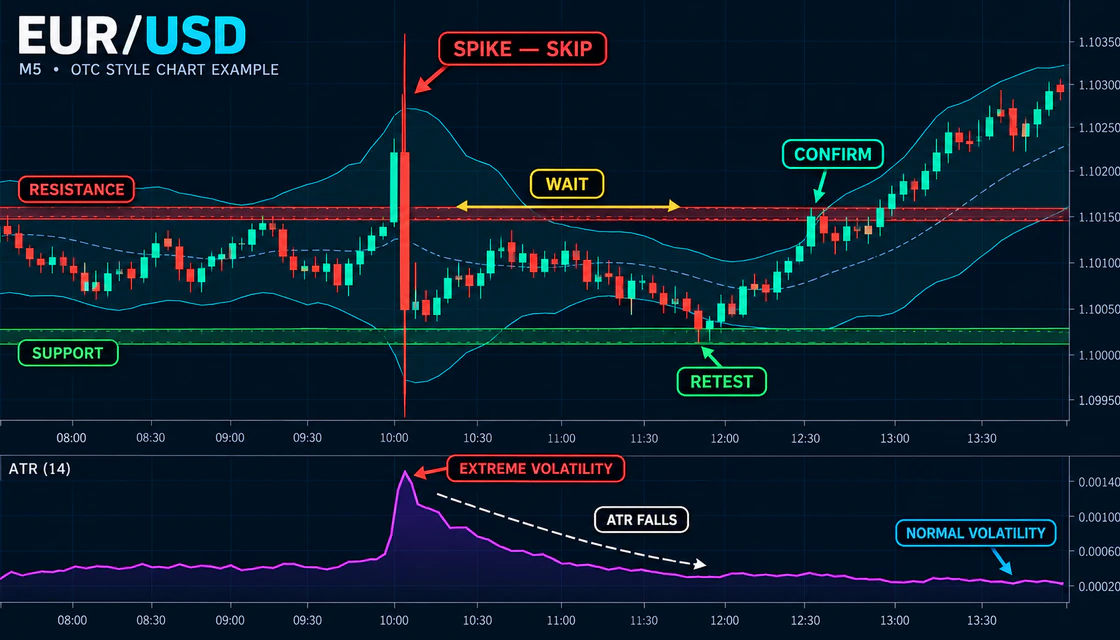
Überspringen Sie die Spitze und tauschen Sie die Struktur
- Markieren Sie vor dem Ereignis Unterstützung, Widerstand und den Zeitpunkt, zu dem die Veröffentlichung Auswirkungen auf den Markt haben kann.
- Eröffnen Sie keinen Handel, dessen Ablauf das Ereignis überschreitet, es sei denn, der Nachrichtenhandel wird separat getestet.
- Überspringen Sie die erste übertriebene Reaktion, auch wenn die Richtung offensichtlich erscheint.
- Warten Sie, bis die Kerzen schrumpfen, sich ATR normalisieren und eine neue Swing-Struktur erscheint.
- Zeichnen Sie die Niveaus basierend auf der Preisentwicklung nach dem Ereignis neu, anstatt alte Niveaus zum Funktionieren zu zwingen.
- Bewerten Sie einen erneuten Test erst, nachdem eine abgeschlossene Kerze die neue Struktur bestätigt.
Keine feste Wartezeit: Zehn Minuten können bei einer Veranstaltung ausreichen, bei einer anderen jedoch zu kurz. Die Normalisierung ist in der Preisstruktur sichtbar, nicht nur in der Uhr.
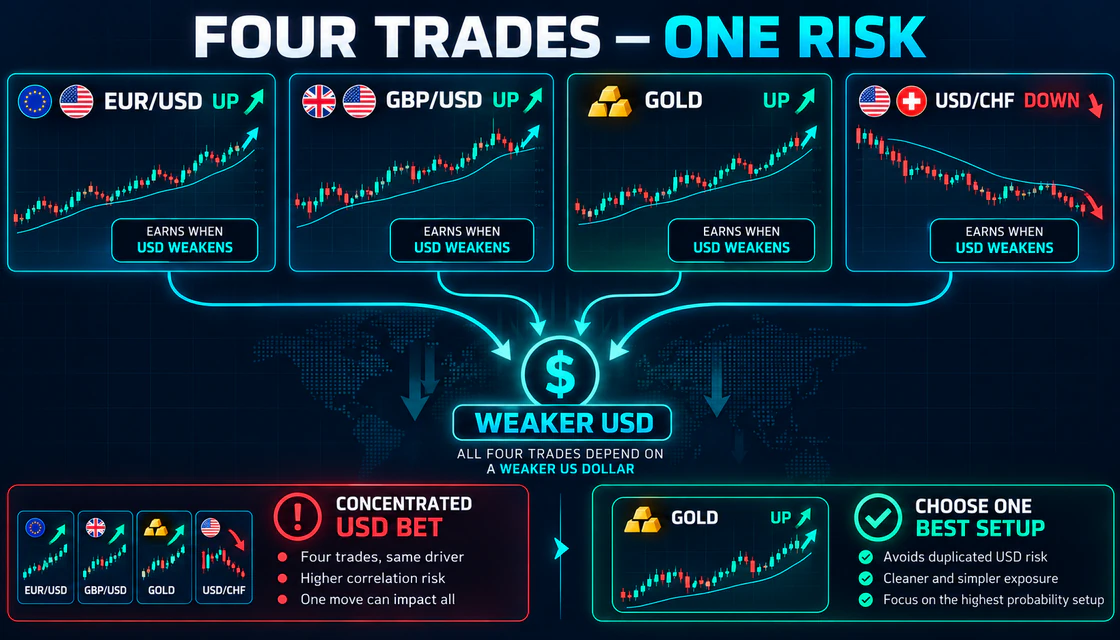
Korrelation und verborgene Konzentration
Die Anzahl der Transaktionen ist nicht dasselbe wie das unabhängige Risiko. EUR/USD UP, GBP/USD UP, Gold UP und USD/CHF DOWN können alle von einem schwächeren US-Dollar abhängen. Eine unerwartete Dollarbewegung kann dazu führen, dass alle Positionen gleichzeitig verlieren. In volatilen Märkten können sich Korrelationen genau dann verstärken, wenn Diversifizierung hilfreich sein soll.
Einfache Regel: Wählen Sie das klarste Setup, anstatt mehrere korrelierte Trades zu eröffnen. Wenn mehrere Positionen zulässig sind, teilen Sie das Gesamtrisiko auf diese auf, anstatt auf jede einzelne das volle Risiko anzuwenden.
| Bevor Sie einen weiteren Handel eröffnen | Frage |
|---|---|
| Gemeinsame Währung | Beruht das neue Setup auf derselben USD-, EUR- oder GBP-Bewegung? |
| Gemeinsame Veranstaltung | Wirkt sich eine CPI-, FOMC- oder Jobversion auf beide aus? |
| Gemeinsame Richtung | Bringen mehrere Positionen die gleiche Risk-On- oder Risk-Off-Ansicht zum Ausdruck? |
| Ablaufüberschneidung | Können alle Trades während desselben Schockfensters verlieren? |
| Gesamtbelichtung | Wenn alle verlieren, übersteigt der Gesamtverlust den Plan pro Sitzung? |
Auszahlung und Break Even bei Volatilität
Eine höhere Volatilität ändert nichts an der Auszahlungsmathematik. Wenn ein Gewinn weniger zurückbringt als der Verlustbetrag bei einem Verlusttrade, bleibt die Break-Even-Gewinnquote über 50 %. Was sich durch die Volatilität ändert, ist die Zuverlässigkeit des Signals und der Laufzeit.
Akzeptieren Sie keine geringere Auszahlung, denn der Markt sieht spannend aus. Die Kombination aus schwacher Auszahlung und instabilem Timing kann den Vorteil beseitigen, selbst wenn die Richtungsanalyse vernünftig ist.
| Auszahlung | Break-Even-Gewinnquote | Erforderliche Gewinne pro 100 aufgerundet |
|---|---|---|
| 60 % | 62,5 % | 63 |
| 70 % | 58,8 % | 59 |
| 80 % | 55,6 % | 56 |
| 85 % | 54.1% | 55 |
| 90 % | 52,6 % | 53 |
Verfallsrisiko in schnellen Märkten
| Problem | Was passiert | Bessere Regel |
|---|---|---|
| Ablauf einer Kerze | Normales Dochtgeräusch entscheidet über das Ergebnis | Testen Sie drei bis fünf Kerzen |
| Verspäteter Eintrag | Impulse ist bereits ausgereift | Warten Sie auf einen Rückzug oder überspringen Sie ihn |
| Neuigkeiten im Ablauf | Der technische Aufbau wird zur Event-Belichtung | Beenden Sie das Training vor dem Event oder bleiben Sie flach |
| Langes Ablaufdatum nach Regimewechsel | Die ursprüngliche Struktur gilt möglicherweise nicht mehr | Analysieren Sie erneut anhand des neuen Diagramms |
| Wechselndes Ablaufdatum nach Verlusten | Die Probe wird unvergleichlich | Halten Sie die Regel für den Testblock fest |
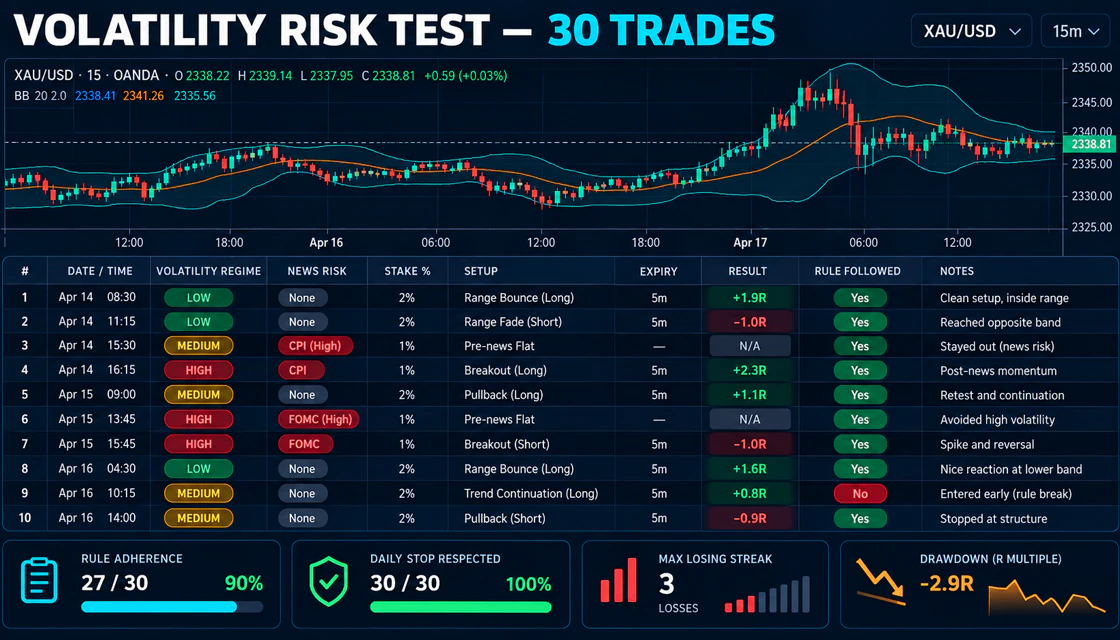
Volatilitätsrisikotest
- Wählen Sie ein Asset, einen Zeitrahmen, eine Sitzung und ein Setup.
- Definieren Sie die normale ATR- oder Candle-Range-Basislinie aus vergleichbaren Sitzungen.
- Klassifizieren Sie jede Gelegenheit als normal, erhöht oder extrem, bevor das Ergebnis bekannt ist.
- Erfassen Sie das Nachrichtenrisiko, den Einsatzprozentsatz, das Ablaufdatum, die Auszahlung und ob ein entsprechendes Risiko bestand.
- Berücksichtigen Sie übersprungene Trades als richtige Entscheidungen, wenn Regeln den Zutritt verbieten.
- Vergleichen Sie nach 30-Fällen die Ergebnisse und die Einhaltung der Regeln nach Regime.
- Überprüfen Sie die maximale Verlustserie und den Drawdown, um zu bestätigen, dass der tägliche Stopp realistisch war.
| Journalfeld | Beispiel |
|---|---|
| Volatilitätsregime | Erhöht; ATR 38 % über dem Ausgangswert |
| Nachrichtenrisiko | Kein Ereignis mit großer Auswirkung während des Ablaufs |
| Einsatz | 0.5% nach Risikominderung |
| Einrichtung | Erneuter Unterstützungstest, nachdem sich der Anstieg normalisiert hat |
| Ablauf | 4 Kerzen auf M5 |
| Auszahlung | 81% vor der Einreise |
| Ergebnis | Verlust |
| Regel befolgt | Ja; gültiger Verlust |
| Rezensionsnotiz | Richtung korrekt, Reaktion entwickelte sich nach Ablauf |
Häufige Fehler
| Fehler | Warum es scheitert | Bessere Regel |
|---|---|---|
| Erhöhung des Einsatzes nach Verlust | Die Unsicherheit hat nicht abgenommen | Fester oder reduzierter Einsatz |
| Handeln Sie mit jeder großen Kerze | Der Impuls ist möglicherweise fast vollständig | Warten Sie auf die Struktur und testen Sie es erneut |
| Allein mit absolutem ATR | Vermögenswerte und Zeitrahmen sind unterschiedlich | Vergleichen Sie mit der übereinstimmenden Basislinie |
| Eröffnung korrelierter Trades | Mehrere Positionen werden zu einer Wette | Begrenzen Sie die kombinierte Exposition |
| Täglicher Verlust zurücksetzen | Verlängert die emotionale Sitzung | Ein dokumentierter täglicher Stopp |
| Übersprungene Trades ignorieren | Belohnt Aktivität statt Disziplin | Protokollieren Sie gültige No-Trade-Entscheidungen |
| Die Annahme einer Risikokontrolle garantiert den Gewinn | Durch die Größenbestimmung kann keine Kante entstehen | Strategie und Auszahlung separat validieren |
Checkliste für Pre-Trade-Risiken
| Frage | Überprüfen |
|---|---|
| Wie ist das aktuelle Volatilitätsregime? | □ |
| Liegt ein Ereignis mit großer Auswirkung innerhalb des geplanten Ablaufs? | □ |
| Wurde der Einsatz aus dem Saldo zu Beginn der Sitzung berechnet? | □ |
| Wurde das Risiko für erhöhte Volatilität reduziert? | □ |
| Ist die Preisstruktur nach dem letzten Anstieg lesbar? | □ |
| Verdoppelt diese Position ein anderes Währungs- oder Ereignisrisiko? | □ |
| Liegt die Auszahlung über dem getesteten Minimum? | □ |
| Sind die Limits für aufeinanderfolgende Verluste und tägliche Drawdowns noch intakt? | □ |
| Würde ich dieses Setup sowohl nach einem Sieg als auch nach einer Niederlage wählen? | □ |
Fazit
Das Risikomanagement in volatilen Märkten ist eine Abfolge vorab getroffener Entscheidungen. Klassifizieren Sie das Regime, berechnen Sie den Einsatz, überprüfen Sie Nachrichten und Korrelation, überprüfen Sie die Auszahlung und stoppen Sie, wenn der Markt nicht mehr lesbar ist oder das Sitzungslimit erreicht ist. Der Zweck besteht nicht darin, Verluste zu beseitigen; Es soll verhindert werden, dass eine instabile Periode unverhältnismäßige Schäden verursacht.
Für Anfänger ist das stärkste Startmodell einfach: 0,5–1% Demorisiko unter normalen Bedingungen, halbe Größe bei erhöhter Volatilität und kein Handel bei extremer Preisfindung. Testen Sie die Regeln in dreißig Fällen, erfassen Sie übersprungene Trades im Journal und verwenden Sie niemals Martingale. Konsistenz wird an der Regeleinhaltung gemessen, bevor sie am Kontostand gemessen wird.
Kurze Antworten
Was ist ein sicheres Risiko pro Trade auf Quotex?
Es gibt keinen allgemein sicheren Prozentsatz. Viele konservative Demopläne beginnen unter normalen Bedingungen bei etwa 0,5–1% und reduzieren den Betrag bei erhöhter Volatilität. Das richtige Niveau muss auch bei einer realistischen Pechsträhne bezahlbar bleiben.
Sollte das Risiko reduziert werden, wenn die Volatilität steigt?
Ja, wenn die gleiche Strategie weniger zuverlässig wird oder sich die Kerzen über den getesteten Bereich hinaus ausdehnen. Reduzieren Sie den Einsatz oder überspringen Sie; verlangen nicht, dass der Markt der ursprünglichen Regel entspricht.
Wie messe ich die Volatilität?
Vergleichen Sie Kerzenbereiche und ATR mit demselben Vermögenswert, demselben Zeitrahmen und derselben Sitzung. Fügen Sie qualitative Beweise wie Dochtgröße, Lücken, Füllstandsfehler und geplante Nachrichten hinzu.
Wie viele Verluste sollten eine Sitzung beenden
Wählen Sie das Limit vor dem Handel. Zwei oder drei Verluste bei vollem Risiko oder ein täglicher Drawdown von 2–3% können konservative Demo-Ausgangspunkte sein, aber die endgültige Regel sollte aus getesteten Strategiestatistiken stammen.
Können mehrere kleine Trades das Risiko reduzieren?
Nicht, wenn sie korrelieren. Mehrere Positionen, die durch dieselbe Währung oder dasselbe Nachrichtenereignis gesteuert werden, können zu einer größeren Konzentration führen als ein Trade.
Garantiert das Risikomanagement den Gewinn?
Nein. Das Risikomanagement kontrolliert die Höhe und Reihenfolge der Verluste. Rentabilität erfordert weiterhin eine erprobte Strategie, eine ausreichende Auszahlung und eine disziplinierte Umsetzung.
Naechster Schritt
Waehle nach Aufgabe: Broker für Vergleich, Guides für Zugang, Strategien für Setups, Risiko für Disziplin und Investieren für den groesseren Marktplan.