波动市场风险管理
Quotex 波动市场风险管理:2026完整指南
Quotex 波动市场风险管理完整指南:波动状态、交易金额、亏损限制、新闻过滤、相关性、到期时间及30次模拟测试。
要点
- 根据匹配的资产、时间范围和会话基线将条件分类为正常、升高或极端。
- 计算信号前的赌注,并在波动性扩大时减少赌注;当价格发现变得混乱时跳过。
- 使用固定风险、每日和每周限额,并且在 Martingale 亏损后绝不增加金额。
- 将相关头寸视为一项合并风险敞口,而不是多项独立交易。
Quotex 波动市场的风险管理
波动性是指价格变动的速度和规模。它可以创造机会,但也会增加假突破、过大的蜡烛、延迟入场和到期风险。在固定时间交易中,您不能移动止损或无限期地等待想法恢复。结果是在固定时间决定的,因此波动性会改变方向的概率和时机错误的概率。
良好的风险管理在信号出现之前就开始了。交易者在冷静的情况下定义最大赌注、会话损失限制、可接受的波动率制度和无交易条件。一旦市场加速,这些规则可以防止情绪反应造成更大的经济损失。
风险警告:数字期权可能会损失全部投入金额。调整头寸规模可减少损失;它不会将一项薄弱的策略转变为有利可图的策略。使用演示模式,验证当地规则,切勿交易必要资金。
波动性会发生什么变化
| 正常市场 | 市场波动 | 风险后果 |
|---|---|---|
| 更小、更一致的蜡烛 | 大蜡烛和长烛芯 | 入场可能会在几秒钟内延迟 |
| 水平保持更干净 | 水平被反复刺穿 | 第一次突破不太可靠 |
| 指标读数逐渐变化 | 指标跳跃和滞后 | 信号可以描述尖峰发生后的情况 |
| 几次到期可能符合节奏 | 短期到期变得对时间敏感 | 到期时相同方向仍可能亏损 |
| 资产行为更加独立 | 压力期间相关性可能会上升 | 多个仓位可能成为一注 |
对波动机制进行分类
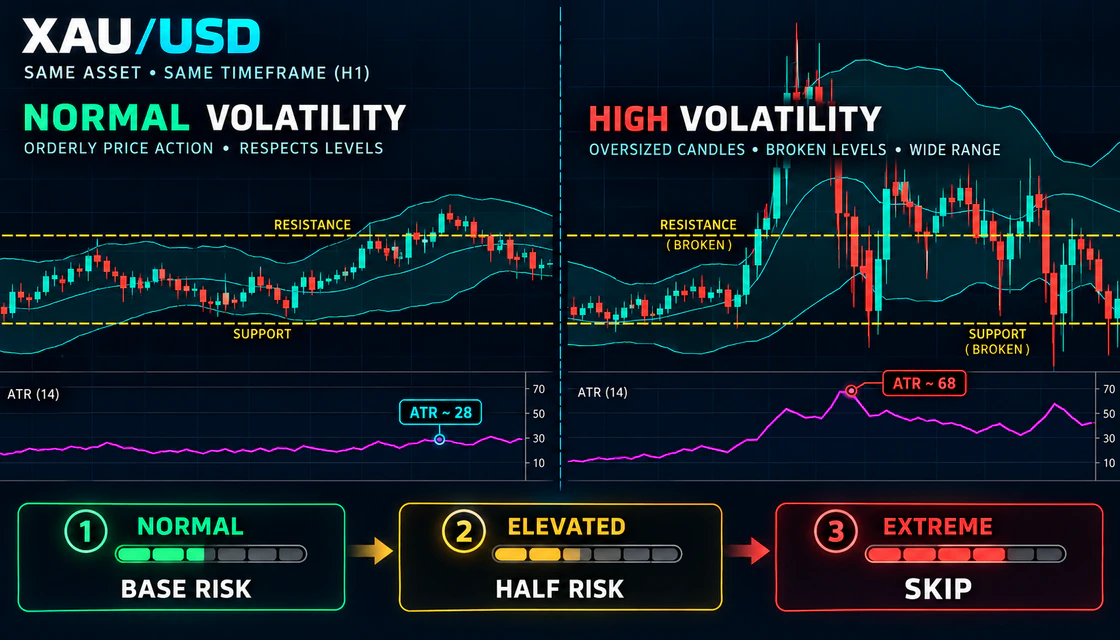
不要用情绪来标记波动性。将当前图表与最近几天相同的资产、时间范围和会话进行比较。 ATR 可以帮助量化范围扩展,但蜡烛尺寸、灯芯行为、缺口、重复水平失败和预定新闻也很重要。
重要提示:这些标签与所选资产和时间范围相关。如果没有基线,ATR 值就没有意义。比较同类。
| 政权 | 可观察到的证据 | 违约风险决策 |
|---|---|---|
| 正常 | 蜡烛范围接近基线,水平可读,没有重大事件收盘 | 使用经过测试的基本风险 |
| 高架 | 蜡烛范围扩大,影线增加,ATR 上涨,结构仍然可见 | 使用一半风险和更强的确认 |
| 极限 | 蜡烛尺寸过大,水平线两侧横扫,价格发现或整体冲击 | 跳过直到结构改革 |
头寸调整公式
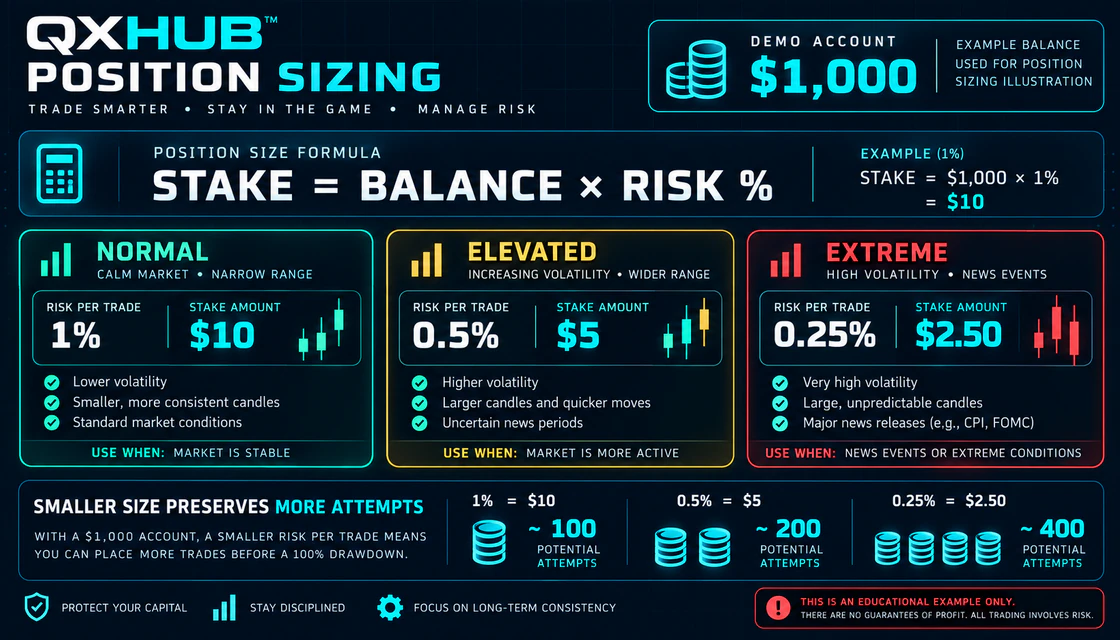
对于可能损失全部金额的固定时间交易,本金就是风险金额。基本公式是余额乘以所选的风险百分比。在会话之前计算它并向下舍入到平台支持的大小。
较小的赌注不会改善信号,但会增加账户可以承受的错误或正常亏损交易的数量。如果平台最小值大于风险公式产生的金额,则帐户对于所选规则可能太小。不要仅仅为了使交易成为可能而提高百分比。
| 演示平衡 | 1% | 0.5% | 0.25% |
|---|---|---|---|
| 100 美元 | 1.00 美元 | 0.50 美元 | 0.25 美元 |
| 250 美元 | 2.50 美元 | 1.25 美元 | 0.63 美元 |
| 500 美元 | 5.00 美元 | 2.50 美元 | 1.25 美元 |
| 1,000 美元 | 10.00 美元 | 5.00 美元 | 2.50 美元 |
| 2,000 美元 | $20.00 | 10.00 美元 | 5.00 美元 |
为什么固定股份击败 Martingale
Martingale 亏损后增持。它假设未来的胜利将在序列变得难以承受之前到来。波动性使这一假设变得更加危险,因为当一种市场制度使策略无效时,损失可能会集中。
在 1,000 美元的账户上,五个固定的 1% 损失成本为 5%。一个简单的倍增序列成本为 31%。低于 100% 的赔付也可能会导致双赢无法完全挽回之前的损失。最安全的恢复规则是根本不调整恢复大小。
| 损失数量 | 固定1%的股份 | Martingale 10 起 |
|---|---|---|
| 1 | 10 美元 | 10 美元 |
| 2 | 10 美元 | 20 美元 |
| 3 | 10 美元 | 40 美元 |
| 4 | 10 美元 | 80 美元 |
| 5 | 10 美元 | 160 美元 |
| 全损 | 50 美元 | $310 |
每日和每周损失限额
交易止损可以保护交易者免受政权更迭和情绪恶化的影响。交易前选择一项规则:百分比回撤、固定数量的完全风险损失或两者兼而有之。达到第一个限制将结束会话。
不重置:存款、取款或平台刷新不会重置每日损失。根据记录的会话开始余额进行测量。
| 限制 | 规则示例 | 需要采取的行动 |
|---|---|---|
| 每笔交易 | 底座0.5–1%;升高0.25–0.5% | 信号发出前固定赌注 |
| 连续亏损 | 两到三个全风险损失 | 停下来回顾一下 |
| 每日回撤 | 2–3% 起始会话余额 | 结束会话 |
| 违反规则 | 一笔冲动交易或 Martingale 交易 | 立即结束会话 |
| 每周提款 | 5–7%或选择的测试阈值 | 转到演示和审核 |
| 极端事件 | 价格发现仍然混乱 | 无论每日盈亏如何,均不进行交易 |
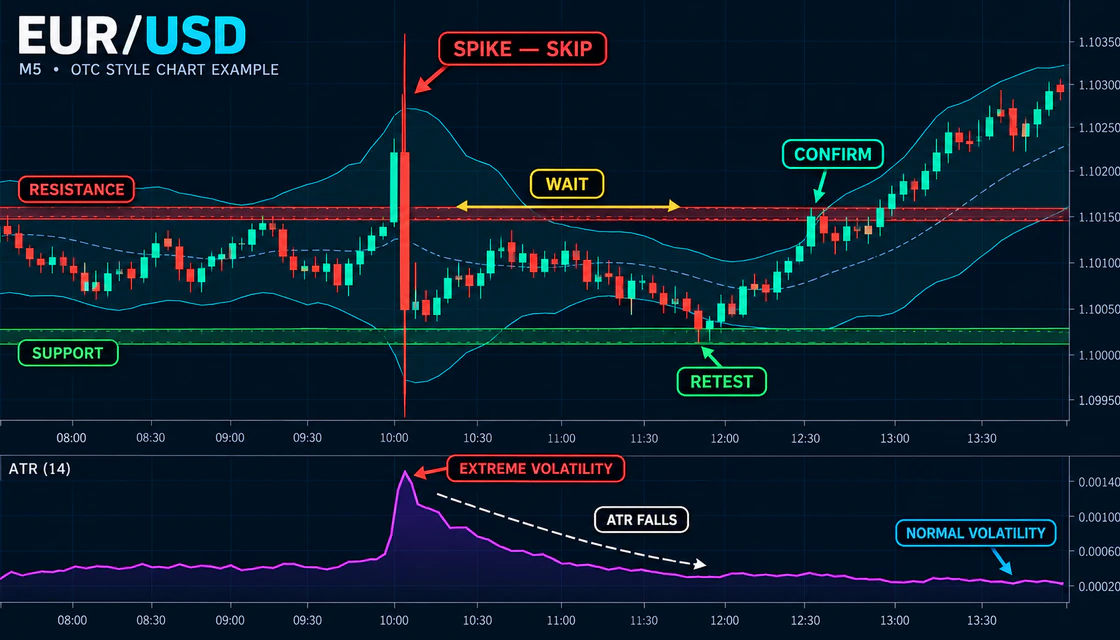
跳过峰值并交易结构
- 在事件发生之前,标记支撑位、阻力位以及释放可能影响市场的时间。
- 除非单独测试新闻交易,否则不要开立到期日与事件交叉的交易。
- 跳过第一个过大的反应,即使方向看起来很明显。
- 等待蜡烛缩小,ATR 恢复正常并出现新的波动结构。
- 根据事件后的价格走势重新绘制水平,而不是强迫旧水平发挥作用。
- 仅在完成的蜡烛确认新结构后才评估重新测试。
没有固定的等待时间:在一项活动中十分钟可能就足够了,而在另一项活动中则太短。正常化在价格结构中可见,而不仅仅是时钟。
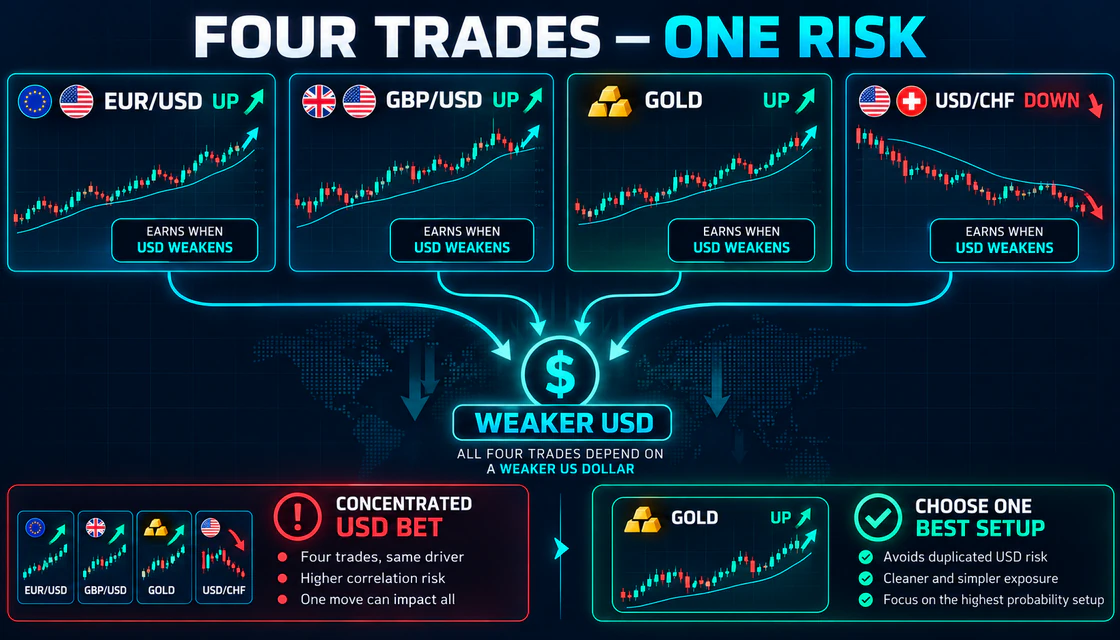
相关性和隐藏浓度
交易计数与独立风险不同。 EUR/USD UP、GBP/USD UP、黄金UP和USD/CHF DOWN都可以依赖于美元疲软。美元的意外波动可能会导致所有头寸一起损失。在波动的市场中,当多元化有望有所帮助时,相关性就会增强。
简单规则:选择最清晰的设置,而不是开设多个相关交易。如果允许多个头寸,请将总风险分摊到各个头寸上,而不是对每个头寸应用全部风险。
| 在开立另一笔交易之前 | 问题 |
|---|---|
| 共享货币 | 新设置是否依赖于相同的 USD、欧元或英镑走势? |
| 共享事件 | CPI、FOMC 之一或职位发布是否会影响两者? |
| 共同方向 | 多个头寸是否表达了相同的风险偏好或风险规避观点? |
| 到期重叠 | 在同一个冲击窗口内所有交易都会亏损吗? |
| 总曝光量 | 如果全部失败,合计损失是否超出每场计划? |
波动情况下的支付和收支平衡
较高的波动性不会改变支付数学。如果盈利回报少于亏损交易的损失金额,盈亏平衡盈利率仍保持在 50% 以上。波动性改变的是信号的可靠性和到期时间。
不要因为市场看起来令人兴奋而接受较低的支付。即使方向分析合理,弱支付和不稳定时机的结合也可以消除优势。
| 支出 | 盈亏平衡赢率 | 每 100 场四舍五入所需的胜场数 |
|---|---|---|
| 60% | 62.5% | 63 |
| 70% | 58.8% | 59 |
| 80% | 55.6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52.6% | 53 |
快速市场中的到期风险
| 问题 | 会发生什么 | 更好的统治 |
|---|---|---|
| 一根蜡烛到期 | 正常灯芯噪音决定结果 | 测试三到五根蜡烛 |
| 迟到入场 | 冲动已经成熟 | 等待回调或跳过 |
| 新闻内过期 | 技术设置成为事件曝光 | 在活动前完成或保持原样 |
| 政权更迭后长期失效 | 原来的结构可能不再适用 | 从新图表重新分析 |
| 损失后更改有效期 | 样品变得无与伦比 | 保持测试块的规则固定 |
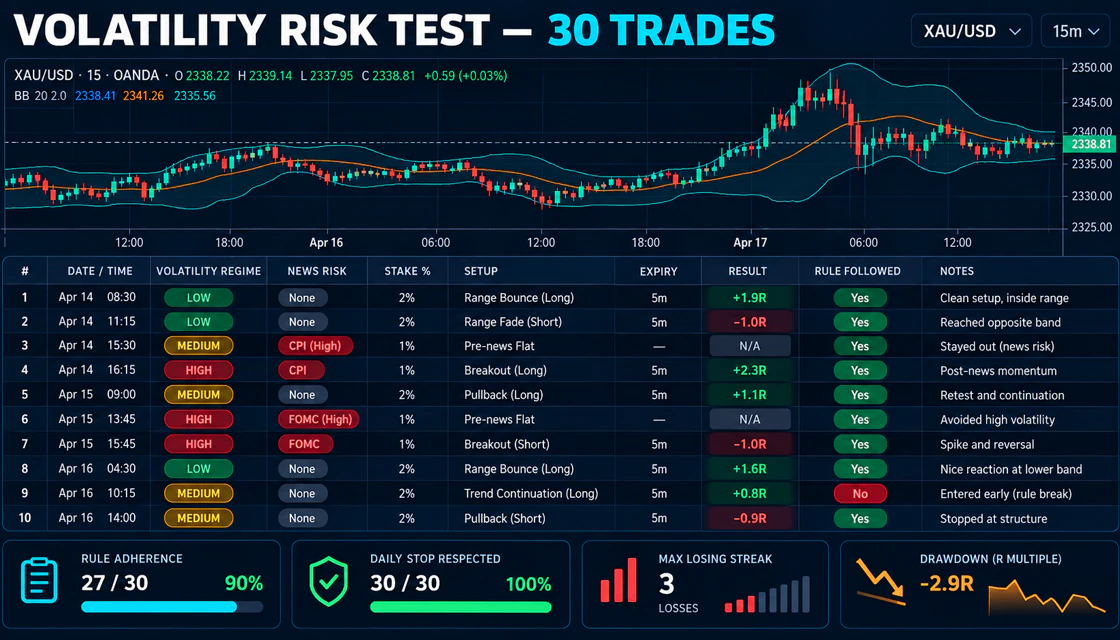
波动风险测试
- 选择一种资产、时间范围、会话和设置。
- 定义可比交易时段的正常 ATR 或蜡烛范围基线。
- 在知道结果之前,将每个机会分为正常、升高或极端。
- 记录新闻风险、持股比例、到期日、支付情况以及是否存在相关风险。
- 当规则禁止进入时,将跳过的交易视为正确的决策。
- 在 30 案例之后,按制度比较结果和规则遵守情况。
- 查看最大连跌和回撤,以确认每日止损是现实的。
| 期刊领域 | 示例 |
|---|---|
| 波动机制 | 升高; ATR 比基线高 38% |
| 新闻风险 | 有效期内无重大影响事件 |
| 股份 | 风险降低后的0.5% |
| 设置 | 支持尖峰归一化后重新测试 |
| 到期日 | M5 上有 4 根蜡烛 |
| 支出 | 进入前81% |
| 结果 | 损失 |
| 遵守规则 | 是的;有效损失 |
| 复习笔记 | 方向正确,过期后发生反应 |
常见错误
| 错误 | 为什么失败 | 更好的统治 |
|---|---|---|
| 亏损后增持股份 | 不确定性并未减少 | 固定或减少赌注 |
| 交易每一根大蜡烛 | 冲动可能即将完成 | 等待结构并重新测试 |
| 单独使用绝对ATR | 资产和时间范围不同 | 与匹配的基线进行比较 |
| 开立相关交易 | 多个位置合而为一 | 限制合并曝光 |
| 重置每日损失 | 延长情感会话 | 每日一站记录在案 |
| 忽略跳过的交易 | 奖励活动而不是纪律 | 记录有效的无交易决定 |
| 假设风险控制保证利润 | 调整尺寸无法创建边缘 | 分别验证策略和支付 |
交易前风险清单
| 问题 | 检查 |
|---|---|
| 目前的波动状况如何? | □ |
| 计划期限内是否发生了影响较大的事件? | □ |
| 赌注是根据会话开始余额计算的吗? | □ |
| 波动性上升的风险是否降低了? | □ |
| 最近一次上涨后价格结构是否可读? | □ |
| 该头寸是否会重复另一种货币或事件风险? | □ |
| 支出是否高于测试的最低限额? | □ |
| 连续亏损和每日回撤限制仍然有效吗? | □ |
| 在获胜和失败后我都会采用这种设置吗? | □ |
结论
波动市场中的风险管理是一系列预先做出的决策。对制度进行分类,计算赌注,检查新闻和相关性,验证支付并在市场变得难以解读或达到会话限制时停止。目的不是消除损失;这是为了防止一个不稳定时期造成不成比例的损害。
对于初学者来说,最强的起始模型很简单:正常情况下 0.5–1% 演示风险,波动性较高时减半规模,极端价格发现期间不进行交易。在三十个案例中测试规则,包括日记中跳过的交易,并且永远不要使用 Martingale。一致性先通过规则遵守情况来衡量,然后再通过账户余额来衡量。
快速回答
Quotex 每笔交易的安全风险是多少
没有普遍安全的百分比。许多保守的演示计划在正常情况下从 0.5–1% 左右开始,并在波动性较高时减少金额。正确的水平必须通过现实的连败来保持可承受的水平。
当波动性上升时是否应该降低风险
是的,当相同的策略变得不太可靠或蜡烛超出测试范围时。减少赌注或跳过;不要求市场符合原来的规则。
如何衡量波动性
将蜡烛范围和 ATR 与相同的资产、时间范围和会话进行比较。添加定性证据,例如灯芯大小、间隙、水平故障和预定新闻。
多少损失应该停止一个会话
交易前选择限额。两到三个全风险损失或 2–3% 每日回撤可以是保守的演示起点,但最终规则应来自经过测试的策略统计数据。
多次小额交易能否降低风险
当它们相关时则不然。由同一货币或新闻事件驱动的多个头寸可能比一笔交易产生更大的集中度。
风险管理能否保证盈利
不会。风险管理控制损失的规模和顺序。盈利仍然需要经过考验的策略、足够的支出和严格的执行。
下一步
按目标选择主题:经纪商用于比较,指南用于访问,策略用于设置,风险用于纪律,投资用于更长期的市场逻辑。