gestione rischio mercati volatili
Gestione del rischio nei mercati volatili su Quotex: guida 2026
Guida completa al rischio su Quotex nei mercati volatili: regimi, importo, limiti di perdita, notizie, correlazione, scadenza e test demo di 30 casi.
In breve
- Classifica le condizioni come normali, elevate o estreme rispetto a una risorsa, un intervallo di tempo e una base di sessione corrispondenti.
- Calcola la puntata prima del segnale e riducila quando la volatilità si espande; salta quando la scoperta dei prezzi diventa caotica.
- Utilizza limiti di rischio fissi, giornalieri e settimanali e non aumentare mai l'importo dopo una perdita con Martingale.
- Tratta le posizioni correlate come un'esposizione combinata anziché come diverse operazioni indipendenti.
Gestione del rischio nei mercati volatili su Quotex
La volatilità è la velocità e l’entità del movimento dei prezzi. Può creare opportunità, ma aumenta anche le false rotture, le candele sovradimensionate, le entrate tardive e il rischio di scadenza. In un'operazione a tempo fisso, non è possibile spostare uno stop o attendere indefinitamente che l'idea si riprenda. Il risultato viene deciso in un momento prestabilito, quindi la volatilità modifica sia la probabilità della direzione sia la probabilità che i tempi siano sbagliati.
Una buona gestione del rischio inizia prima del segnale. Un trader definisce la puntata massima, il limite di perdita della sessione, il regime di volatilità accettato e le condizioni di non scambio mentre è calmo. Una volta che il mercato accelera, tali regole impediscono che una risposta emotiva si trasformi in una perdita finanziaria maggiore.
Avvertenza sui rischi: le opzioni digitali possono perdere l'intero importo investito. Il dimensionamento della posizione riduce i danni; non trasforma una strategia debole in una strategia redditizia. Utilizza la modalità demo, verifica le regole locali e non scambiare mai fondi essenziali.
Cosa cambia la volatilità
| Mercato normale | Mercato volatile | Conseguenza del rischio |
|---|---|---|
| Candele più piccole e più consistenti | Candele grandi e stoppini lunghi | L'immissione può ritardare in pochi secondi |
| I livelli reggono in modo più pulito | I livelli vengono forati ripetutamente | Il primo breakout è meno affidabile |
| Le letture dell'indicatore cambiano gradualmente | Gli indicatori saltano e rallentano | Il segnale può descrivere il picco dopo che si è verificato |
| Diverse scadenze possono adattarsi al ritmo | Le scadenze brevi diventano sensibili al timing | La stessa direzione può ancora perdere alla scadenza |
| Le risorse si comportano in modo più indipendente | Le correlazioni possono aumentare durante lo stress | Più posizioni possono diventare una scommessa |
Classificare il regime di volatilità
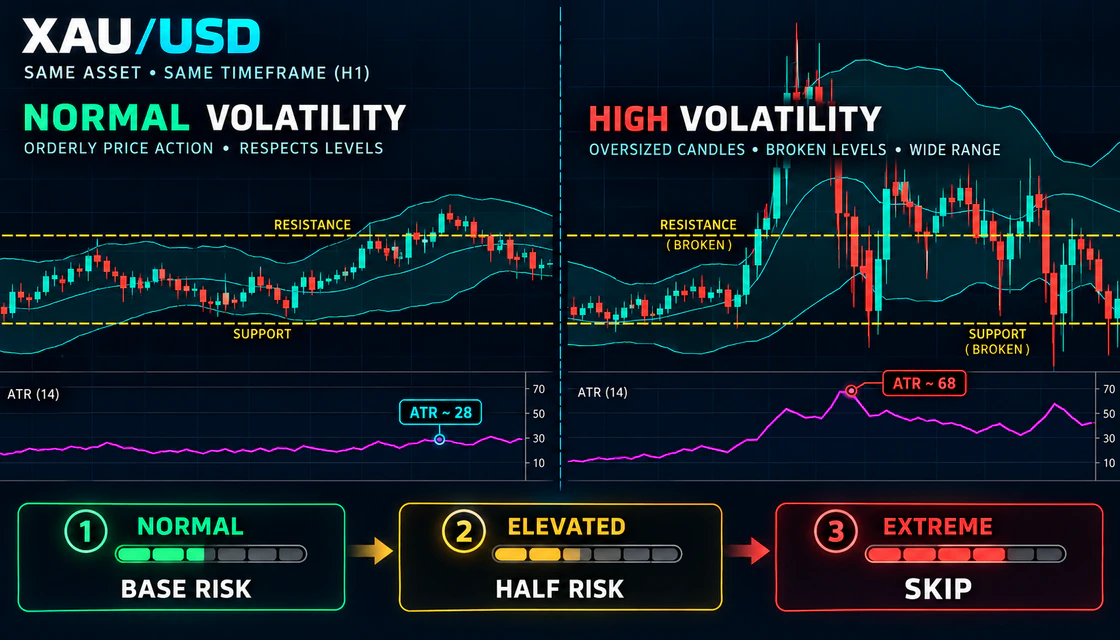
Non etichettare la volatilità in base alle emozioni. Confronta il grafico corrente con la stessa risorsa, intervallo di tempo e sessione negli ultimi giorni. ATR può aiutare a quantificare l'espansione del range, ma contano anche la dimensione della candela, il comportamento dello stoppino, i gap, i ripetuti fallimenti di livello e le notizie programmate.
Importante: queste etichette sono relative alla risorsa e al periodo di tempo scelti. Un valore ATR non ha significato senza una linea di base. Confronta il simile con il simile.
| Regime | Prove osservabili | Decisione sul rischio di default |
|---|---|---|
| Normale | Intervallo delle candele vicino al basale, livelli leggibili, nessun evento importante chiuso | Utilizzare il rischio di base testato |
| Elevato | Si amplia la gamma delle candele, aumentano gli stoppini, ATR si alza, struttura ancora visibile | Usa metà rischio e conferma più forte |
| Estremo | Candele sovradimensionate, entrambi i lati dei livelli spazzati, scoperta dei prezzi o shock dei titoli | Salta fino alla riforma della struttura |
Formula di dimensionamento della posizione
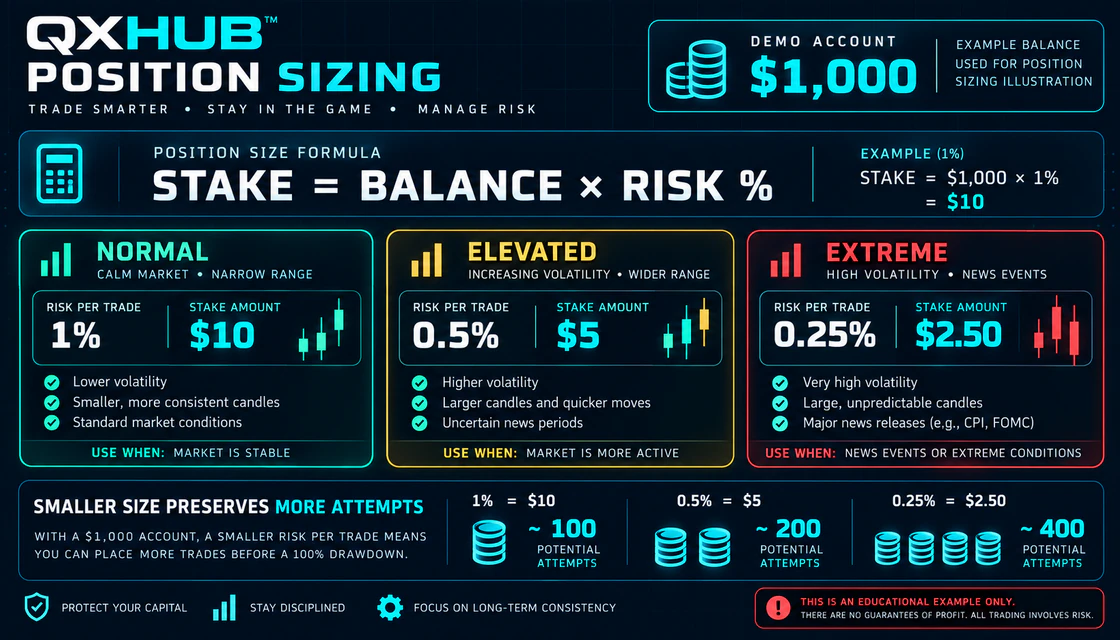
Per un'operazione a tempo determinato in cui è possibile perdere l'intero importo, la puntata rappresenta l'importo a rischio. La formula di base è il saldo moltiplicato per la percentuale di rischio selezionata. Calcolalo prima della sessione e arrotondalo per difetto a una dimensione supportata dalla piattaforma.
Una puntata inferiore non migliora il segnale, ma aumenta il numero di errori o di normali operazioni in perdita che il conto può assorbire. Se il minimo della piattaforma è maggiore dell’importo prodotto dalla formula del rischio, il conto potrebbe essere troppo piccolo per la regola scelta. Non aumentare la percentuale semplicemente per rendere possibile lo scambio.
| Bilancio dimostrativo | 1 per cento | 0,5%. | 0,25%. |
|---|---|---|---|
| $ 100 | $ 1,00 | $ 0,50 | $ 0,25 |
| $ 250 | $ 2,50 | $ 1,25 | $ 0,63 |
| $ 500 | $ 5,00 | $ 2,50 | $ 1,25 |
| $ 1.000 | $ 10,00 | $ 5,00 | $ 2,50 |
| $ 2.000 | $ 20,00 | $ 10,00 | $ 5,00 |
Perché la puntata fissa batte Martingale
Martingale aumenta la puntata dopo una perdita. Si presuppone che una futura vincita arrivi prima che la sequenza diventi inaccessibile. La volatilità rende questa ipotesi più pericolosa perché le perdite possono accumularsi quando un regime di mercato invalida la strategia.
Su un conto da 1.000 dollari, cinque perdite fisse 1% costano il 5%. Una semplice sequenza di raddoppio costa 31%. I pagamenti inferiori al 100% possono anche impedire a una vincita raddoppiata di recuperare completamente le perdite precedenti. La regola di ripristino più sicura è quella di non dimensionare affatto il ripristino.
| Numero di perdita | Puntata fissa dell'1%. | Martingale a partire dalle 10 |
|---|---|---|
| 1 | $ 10 | $ 10 |
| 2 | $ 10 | $ 20 |
| 3 | $ 10 | $ 40 |
| 4 | $ 10 | $80 |
| 5 | $ 10 | $ 160 |
| Perdita totale | $ 50 | $ 310 |
Limiti di perdita giornalieri e settimanali
L'interruzione della sessione protegge il trader dal cambiamento di regime e dal deterioramento emotivo. Scegli una regola prima di fare trading: una percentuale di prelievo, un numero fisso di perdite a pieno rischio o entrambi. Al primo limite raggiunto termina la sessione.
Non ripristinare: un deposito, un prelievo o un aggiornamento della piattaforma non ripristinano la perdita giornaliera. Misurare dal saldo documentato di inizio sessione.
| Limite | Regola di esempio | Azione richiesta |
|---|---|---|
| Per scambio | Base 0,5–1%; elevato 0,25–0.5% | Palo fissato prima del segnale |
| Perdite consecutive | Due o tre perdite a pieno rischio | Fermati e rivedi |
| Prelievo giornaliero | 2–3% del saldo della sessione iniziale | Fine sessione |
| Violazione delle regole | Uno scambio impulsivo o Martingale | Termina immediatamente la sessione |
| Prelievo settimanale | 5–7% o soglia testata scelta | Passare alla demo e all'audit |
| Evento estremo | La scoperta dei prezzi rimane caotica | Nessun scambio indipendentemente dal profitto e dalla perdita giornalieri |
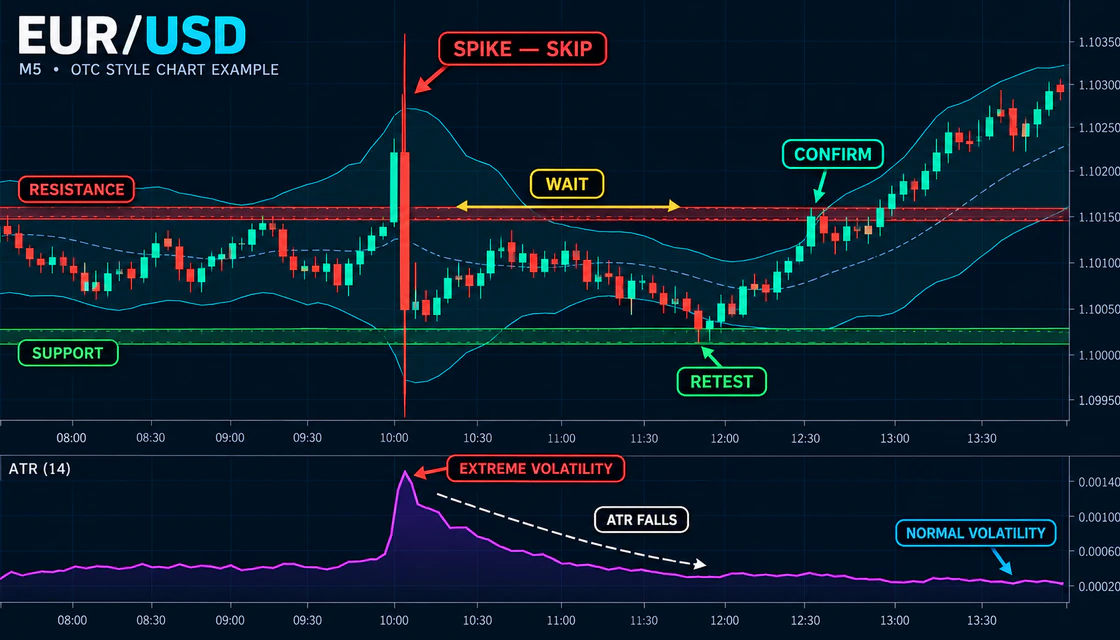
Salta lo Spike e scambia la struttura
- Prima dell'evento, segna il supporto, la resistenza e il momento in cui il rilascio può influenzare il mercato.
- Non aprire un'operazione la cui scadenza coincide con l'evento a meno che il trading di notizie non venga testato separatamente.
- Salta la prima reazione eccessiva, anche se la direzione sembra ovvia.
- Attendi che le candele si riducano, che ATR si normalizzi e appaia una nuova struttura swing.
- Ridisegna i livelli in base all'azione dei prezzi post-evento anziché forzare i vecchi livelli a funzionare.
- Valutare un nuovo test solo dopo che una candela completata conferma la nuova struttura.
Nessun tempo di attesa fisso: dieci minuti possono essere sufficienti in un caso e troppo pochi in un altro. La normalizzazione è visibile nella struttura dei prezzi, non solo nell’orologio.
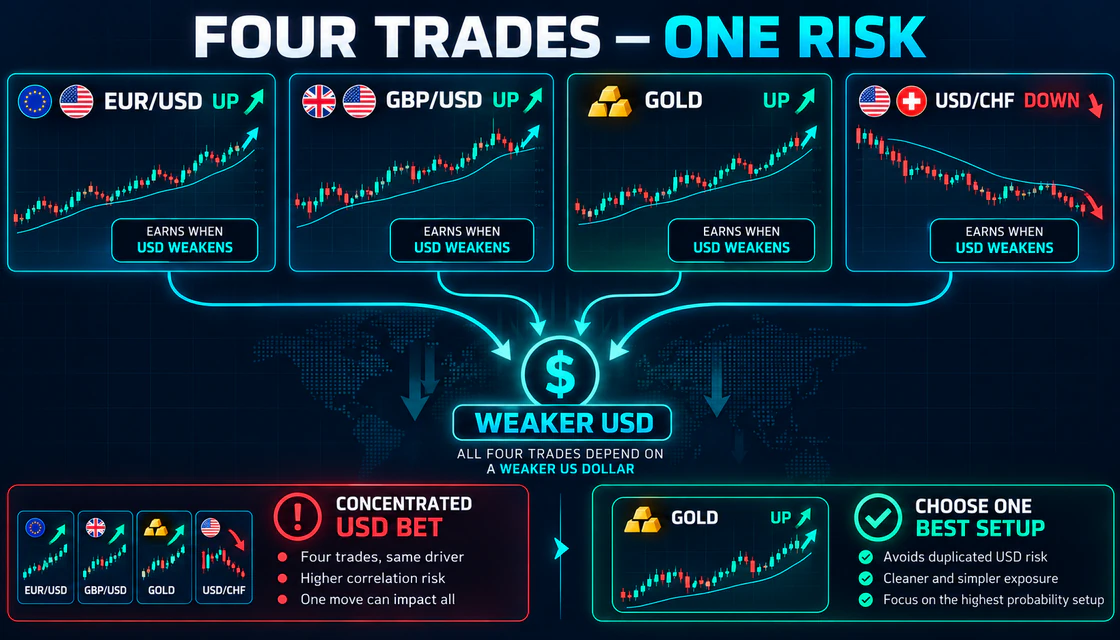
Correlazione e concentrazione nascosta
Il conteggio degli scambi non è la stessa cosa del rischio indipendente. EUR/USD UP, GBP/USD UP, oro UP e USD/CHF DOWN possono tutti dipendere da un dollaro USA più debole. Una mossa inaspettata del dollaro può causare la perdita di tutte le posizioni. Nei mercati volatili, le correlazioni possono rafforzarsi proprio quando ci si aspetta che la diversificazione sia d’aiuto.
Regola semplice: scegli la configurazione più chiara anziché aprire diverse operazioni correlate. Se sono consentite più posizioni, dividere il rischio totale tra di esse invece di applicare l'intero rischio a ciascuna.
| Prima di aprire un'altra operazione | Domanda |
|---|---|
| Moneta condivisa | La nuova configurazione si basa sullo stesso movimento USD, EUR o GBP? |
| Evento condiviso | Un CPI, FOMC o il rilascio dei lavori influenzeranno entrambi? |
| Direzione condivisa | Diverse posizioni esprimono la stessa propensione o avversione al rischio? |
| Sovrapposizione delle scadenze | Tutte le operazioni possono perdere durante la stessa finestra di shock? |
| Esposizione totale | Se tutti perdono, la perdita complessiva supera il piano per sessione? |
Payout e pareggio in caso di volatilità
Una volatilità più elevata non cambia la matematica dei pagamenti. Se una vincita restituisce un importo inferiore all'importo perso in un'operazione in perdita, il tasso di vincita in pareggio rimane superiore al 50%. Ciò che cambia a causa della volatilità è l’affidabilità del segnale e i tempi di scadenza.
Non accettare un pagamento inferiore perché il mercato sembra interessante. La combinazione di payout debole e timing instabile può eliminare il vantaggio anche quando l’analisi direzionale è ragionevole.
| Pagamento | Tasso di vincita in pareggio | Vittorie richieste ogni 100 arrotondate per eccesso |
|---|---|---|
| 60% | 62,5% | 63 |
| 70% | 58,8% | 59 |
| 80% | 55,6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52,6% | 53 |
Rischio di scadenza nei mercati veloci
| Problema | Cosa succede | Regola migliore |
|---|---|---|
| Scadenza ad una candela | Il normale rumore dello stoppino decide il risultato | Prova da tre a cinque candele |
| Ingresso tardivo | L'impulso è già maturo | Attendi il pullback o salta |
| Novità in scadenza | L'impostazione tecnica diventa esposizione dell'evento | Termina prima dell'evento o resta piatto |
| Lunga scadenza dopo il cambio di regime | La struttura originale potrebbe non essere più applicabile | Rianalizzare dal nuovo grafico |
| Modifica della scadenza dopo le perdite | Il campione diventa incomparabile | Mantieni la regola fissa per il blocco di test |
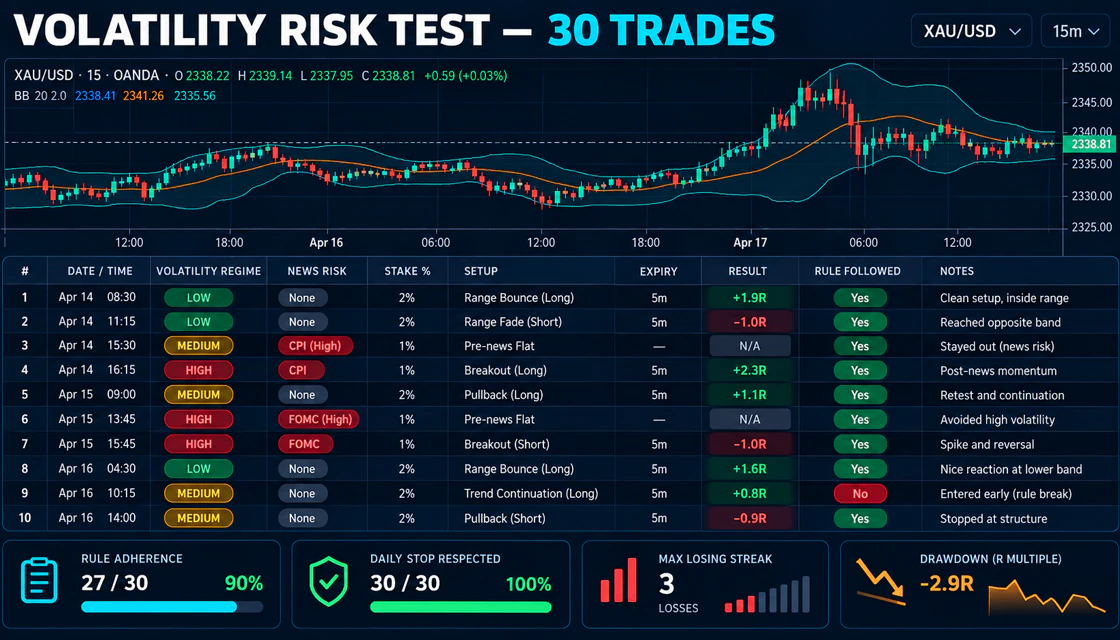
Test del rischio di volatilità
- Scegli una risorsa, un intervallo di tempo, una sessione e una configurazione.
- Definire il normale ATR o la linea di base dell'intervallo di candele da sessioni comparabili.
- Classificare ogni opportunità come normale, elevata o estrema prima che il risultato sia noto.
- Registra il rischio legato alle notizie, la percentuale di puntata, la scadenza, il pagamento e l'eventuale esistenza di un'esposizione correlata.
- Includere le operazioni saltate come decisioni corrette quando le regole vietano l'ingresso.
- Dopo i casi 30, confrontare i risultati e l'aderenza alle regole per regime.
- Esamina la serie massima di perdite e il drawdown per confermare che lo stop giornaliero era realistico.
| Campo giornale | Esempio |
|---|---|
| Regime di volatilità | elevato; ATR 38% sopra il basale |
| Rischio notizie | Nessun evento di grande impatto durante la scadenza |
| Palo | 0.5% dopo la riduzione del rischio |
| Installazione | Ripetere il test del supporto dopo la normalizzazione del picco |
| Scadenza | 4 candeline su M5 |
| Pagamento | 81% prima dell'ingresso |
| Risultato | Perdita |
| Regola seguita | Sì; perdita valida |
| Nota di revisione | Direzione corretta, reazione sviluppata dopo la scadenza |
Errori comuni
| Errore | Perché fallisce | Regola migliore |
|---|---|---|
| Aumentare la puntata dopo la perdita | L’incertezza non è diminuita | Puntata fissa o ridotta |
| Scambiare ogni candela grande | L'impulso potrebbe essere quasi completo | Attendere la struttura e ripetere il test |
| Utilizzando solo ATR assoluto | Le risorse e i tempi differiscono | Confrontare con il riferimento corrispondente |
| Apertura di operazioni correlate | Diverse posizioni diventano una scommessa | Limitare l'esposizione combinata |
| Reimpostazione della perdita giornaliera | Estende la sessione emotiva | Una sosta giornaliera documentata |
| Ignorare le operazioni saltate | Premia l’attività invece della disciplina | Registrare le decisioni di non commercio valide |
| Supporre che il controllo del rischio garantisca il profitto | Il dimensionamento non può creare un bordo | Convalida strategia e pagamento separatamente |
Lista di controllo del rischio pre-negoziazione
| Domanda | Controlla |
|---|---|
| Qual è l’attuale regime di volatilità? | □ |
| Un evento ad alto impatto rientra nella scadenza prevista? | □ |
| La puntata è stata calcolata dal saldo di inizio sessione? | □ |
| Il rischio è stato ridotto a causa dell’elevata volatilità? | □ |
| La struttura dei prezzi è leggibile dopo l’ultimo picco? | □ |
| Questa posizione duplica un'altra valuta o un rischio di eventi? | □ |
| Il pagamento è superiore al minimo testato? | □ |
| I limiti di perdita consecutiva e di prelievo giornaliero sono ancora intatti? | □ |
| Adotterei questa configurazione sia dopo una vittoria che dopo una sconfitta? | □ |
Conclusione
La gestione del rischio nei mercati volatili è una sequenza di decisioni pre-impegnate. Classifica il regime, calcola la puntata, controlla notizie e correlazioni, verifica i pagamenti e fermati quando il mercato diventa illeggibile o viene raggiunto il limite della sessione. Lo scopo non è eliminare le perdite; è quello di evitare che un periodo instabile causi danni sproporzionati.
Per i principianti, il modello di partenza più forte è semplice: rischio demo 0,5–1% in condizioni normali, dimezzato durante la volatilità elevata e nessuna operazione durante la scoperta dei prezzi estremi. Metti alla prova le regole in trenta casi, includi le operazioni saltate nel diario e non utilizzare mai Martingale. La coerenza viene misurata dal rispetto delle regole prima che dal saldo del conto.
Risposte rapide
Qual è un rischio sicuro per operazione su Quotex
Non esiste una percentuale universalmente sicura. Molti piani demo conservativi iniziano intorno a 0,5–1% in condizioni normali e riducono l'importo durante una volatilità elevata. Il livello corretto deve rimanere accessibile attraverso una serie di sconfitte realistiche.
Il rischio dovrebbe essere ridotto quando la volatilità aumenta
Sì, quando la stessa strategia diventa meno affidabile o le candele si allargano oltre il range testato. Riduci la puntata o salta; non pretendere che il mercato si adatti alla regola originaria.
Come misuro la volatilità
Confronta gli intervalli di candele e ATR con lo stesso asset, intervallo di tempo e sessione. Aggiungi prove qualitative come dimensioni dello stoppino, lacune, livelli di guasto e notizie programmate.
Quante perdite dovrebbero fermare una sessione
Scegli il limite prima di fare trading. Due o tre perdite a rischio pieno o un drawdown giornaliero di 2–3% possono essere punti di partenza demo conservativi, ma la regola finale dovrebbe provenire da statistiche di strategia testate.
Più piccole operazioni possono ridurre il rischio?
Non quando sono correlati. Diverse posizioni guidate dalla stessa valuta o notizia possono creare una concentrazione maggiore di un'unica operazione.
La gestione del rischio garantisce il profitto
No. La gestione del rischio controlla l’entità e la sequenza delle perdite. La redditività richiede ancora una strategia testata, un rendimento sufficiente e un’esecuzione disciplinata.
Prossimo passo
Scegli per obiettivo: broker per confronto, guide per accesso, strategie per setup, rischio per disciplina e investimenti per logica di lungo periodo.