quản lý rủi ro thị trường biến động
Quản lý rủi ro trong thị trường biến động trên Quotex: hướng dẫn 2026
Hướng dẫn đầy đủ về rủi ro thị trường biến động trên Quotex: chế độ biến động, số tiền, giới hạn lỗ, tin tức, tương quan, thời hạn và 30 tình huống demo.
Y chinh
- Phân loại các điều kiện là bình thường, cao hoặc cực đoan so với nội dung, khung thời gian và đường cơ sở phiên phù hợp.
- Tính toán tiền đặt cược trước tín hiệu và giảm nó khi biến động mở rộng; bỏ qua khi việc phát hiện giá trở nên hỗn loạn.
- Sử dụng rủi ro cố định, giới hạn hàng ngày và hàng tuần và không bao giờ tăng số tiền sau khi thua lỗ với Martingale.
- Hãy coi các vị thế tương quan như một giao dịch kết hợp thay vì một số giao dịch độc lập.
Quản lý rủi ro trong thị trường biến động trên Quotex
Biến động là tốc độ và quy mô của chuyển động giá. Nó có thể tạo ra cơ hội, nhưng nó cũng làm tăng sự phá vỡ sai lầm, nến quá lớn, rủi ro vào lệnh muộn và thời hạn. Trong giao dịch theo thời gian cố định, bạn không thể di chuyển điểm dừng hoặc đợi vô thời hạn để ý tưởng phục hồi. Kết quả được quyết định tại một thời điểm cố định, do đó sự biến động sẽ thay đổi cả xác suất định hướng và xác suất sai lệch thời gian.
Quản lý rủi ro tốt bắt đầu trước tín hiệu. Nhà giao dịch xác định số tiền đặt cược tối đa, giới hạn thua phiên, chế độ biến động được chấp nhận và các điều kiện cấm giao dịch trong khi bình tĩnh. Một khi thị trường tăng tốc, những quy tắc đó sẽ ngăn phản ứng cảm xúc trở thành tổn thất tài chính lớn hơn.
Cảnh báo rủi ro: Quyền chọn kỹ thuật số có thể mất toàn bộ số tiền đã đặt. Kích thước vị trí làm giảm thiệt hại; nó không biến một chiến lược yếu kém thành một chiến lược có lợi nhuận. Sử dụng chế độ demo, xác minh các quy tắc địa phương và không bao giờ giao dịch các khoản tiền cần thiết.
Biến động nào thay đổi
| Thị trường bình thường | Thị trường biến động | Hậu quả rủi ro |
|---|---|---|
| Nến nhỏ hơn, ổn định hơn | Nến lớn và bấc dài | Việc nhập cảnh có thể bị trễ trong vài giây |
| Cấp độ giữ sạch sẽ hơn | Cấp độ được xuyên thủng nhiều lần | Đột phá đầu tiên kém tin cậy hơn |
| Chỉ số chỉ số thay đổi dần dần | Các chỉ số nhảy và lag | Tín hiệu có thể mô tả mức tăng đột biến sau khi nó xảy ra |
| Một số thời hạn sử dụng có thể phù hợp với nhịp điệu | Thời hạn sử dụng ngắn trở nên nhạy cảm về thời gian | Cùng hướng vẫn có thể thua khi thời hạn |
| Tài sản hoạt động độc lập hơn | Mối tương quan có thể tăng lên khi căng thẳng | Nhiều vị trí có thể trở thành một lần đặt cược |
Phân loại chế độ biến động
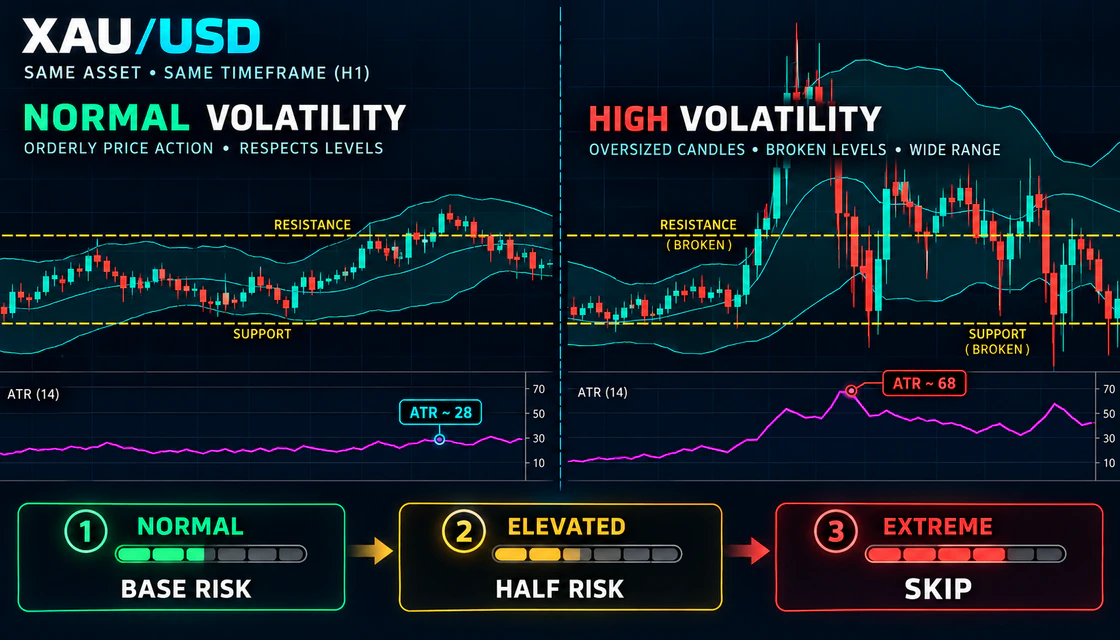
Đừng dán nhãn sự biến động bằng cảm xúc. So sánh biểu đồ hiện tại với cùng một nội dung, khung thời gian và phiên trong những ngày gần đây. ATR có thể giúp định lượng việc mở rộng phạm vi, nhưng kích thước nến, hành vi bấc, khoảng trống, lỗi cấp độ lặp lại và tin tức được lên lịch cũng quan trọng.
Quan trọng: Các nhãn này có liên quan đến nội dung và khung thời gian đã chọn. Giá trị ATR không có ý nghĩa nếu không có đường cơ sở. So sánh thích với thích.
| chế độ | Bằng chứng quan sát được | Quyết định rủi ro vỡ nợ |
|---|---|---|
| Bình thường | Phạm vi nến gần đường cơ sở, mức có thể đọc được, không có sự kiện lớn nào kết thúc | Sử dụng rủi ro cơ bản đã được thử nghiệm |
| nâng cao | Phạm vi nến mở rộng, bấc tăng, ATR tăng, cấu trúc vẫn nhìn thấy được | Sử dụng một nửa rủi ro và xác nhận mạnh mẽ hơn |
| Cực đoan | Nến quá lớn, quét cả hai mặt của mức, phát hiện giá hoặc sốc tiêu đề | Bỏ qua cho đến khi cải cách cơ cấu |
Công thức định cỡ vị thế
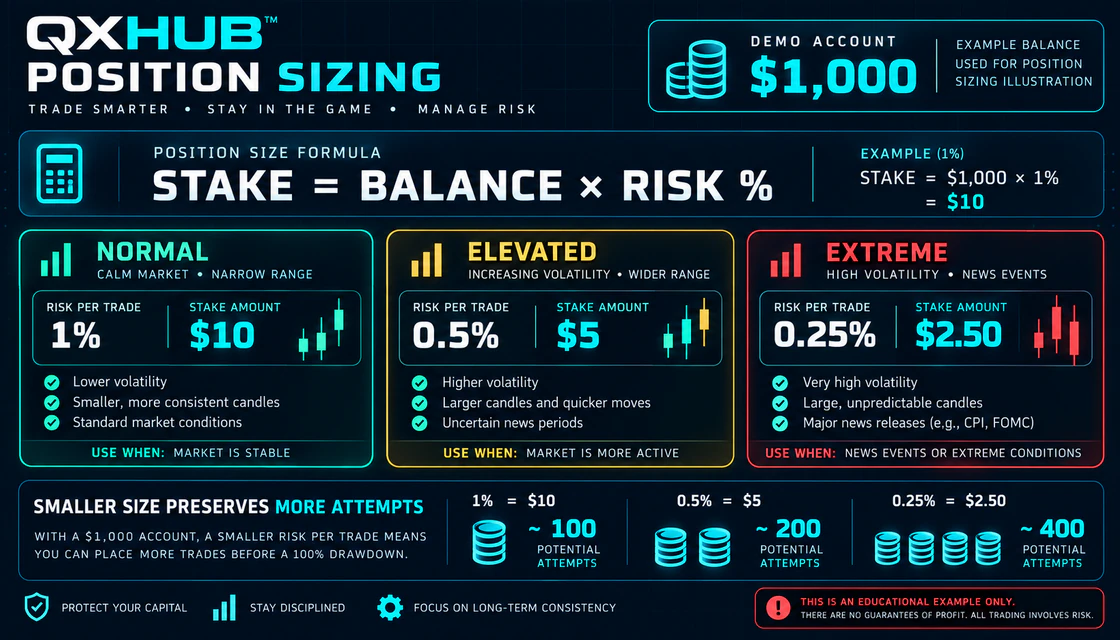
Đối với giao dịch trong thời gian cố định mà toàn bộ số tiền có thể bị mất, tiền đặt cược là số tiền có nguy cơ. Công thức cơ bản là số dư nhân với tỷ lệ phần trăm rủi ro đã chọn. Tính toán nó trước phiên và làm tròn xuống kích thước được nền tảng hỗ trợ.
Đặt cược nhỏ hơn không cải thiện tín hiệu nhưng nó làm tăng số lượng lỗi hoặc giao dịch thua lỗ thông thường mà tài khoản có thể chấp nhận. Nếu mức tối thiểu của nền tảng lớn hơn số tiền do công thức rủi ro tạo ra thì tài khoản có thể quá nhỏ so với quy tắc đã chọn. Đừng tăng tỷ lệ phần trăm chỉ để thực hiện giao dịch.
| Số dư demo | 1 phần trăm | 0,5 phần trăm | 0,25 phần trăm |
|---|---|---|---|
| 100 USD | $1,00 | 0,5 USD | 0,25 USD |
| $250 | $2,50 | 1,25 USD | 0,63 USD |
| $500 | $5,00 | $2,50 | 1,25 USD |
| 1.000 USD | $10,00 | $5,00 | $2,50 |
| 2.000 USD | $20,00 | $10,00 | $5,00 |
Tại sao số tiền đặt cược cố định lại đánh bại Martingale
Martingale tăng tiền đặt cược sau khi thua. Nó giả định rằng một chiến thắng trong tương lai sẽ đến trước khi trình tự trở nên vượt quá khả năng chi trả. Sự biến động làm cho giả định đó trở nên nguy hiểm hơn vì tổn thất có thể tập trung lại khi một cơ chế thị trường làm mất hiệu lực của chiến lược.
Trên tài khoản 1.000 đô la, năm khoản lỗ 1% cố định có giá 5%. Một chuỗi nhân đôi đơn giản có giá 31%. Các khoản thanh toán dưới 100% cũng có thể ngăn cản chiến thắng nhân đôi trong việc khôi phục hoàn toàn các khoản lỗ trước đó. Quy tắc khôi phục an toàn nhất là không có kích thước khôi phục nào cả.
| Số tổn thất | Cố định 1% cổ phần | Martingale bắt đầu từ 10 |
|---|---|---|
| 1 | $10 | $10 |
| 2 | $10 | $20 |
| 3 | $10 | $40 |
| 4 | $10 | $80 |
| 5 | $10 | $160 |
| Tổng thiệt hại | $50 | $310 |
Giới hạn tổn thất hàng ngày và hàng tuần
Việc dừng phiên bảo vệ nhà giao dịch khỏi sự thay đổi chế độ và suy thoái cảm xúc. Chọn một quy tắc trước khi giao dịch: tỷ lệ phần trăm giảm, số lần thua lỗ toàn bộ rủi ro cố định hoặc cả hai. Giới hạn đầu tiên đạt đến sẽ kết thúc phiên.
Không đặt lại: Việc gửi tiền, rút tiền hoặc làm mới nền tảng không đặt lại khoản lỗ hàng ngày. Đo lường từ số dư đầu phiên được ghi lại.
| giới hạn | Quy tắc ví dụ | Hành động bắt buộc |
|---|---|---|
| Mỗi giao dịch | Cơ sở 0,5–1%; tăng 0,25–0.5% | Cổ phần cố định trước tín hiệu |
| Liên tiếp thua lỗ | Hai hoặc ba tổn thất đầy rủi ro | Dừng lại và xem xét |
| Rút tiền hàng ngày | 2–3% của số dư phiên bắt đầu | Kết thúc phiên |
| Vi phạm quy tắc | Một giao dịch bốc đồng hoặc Martingale | Kết thúc phiên ngay lập tức |
| Rút tiền hàng tuần | 5–7% hoặc ngưỡng kiểm tra đã chọn | Chuyển sang demo và kiểm tra |
| Sự kiện cực đoan | Khám phá giá vẫn hỗn loạn | Không giao dịch bất kể P&L hàng ngày |
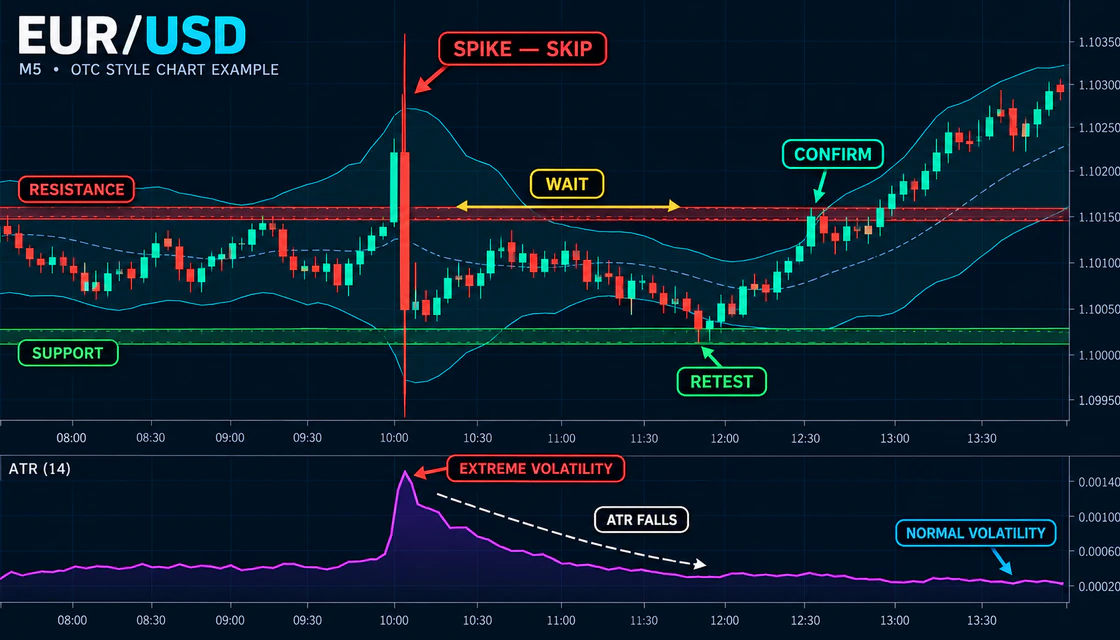
Bỏ qua sự tăng đột biến và giao dịch cấu trúc
- Trước sự kiện, hãy đánh dấu mức hỗ trợ, kháng cự và thời điểm phát hành có thể ảnh hưởng đến thị trường.
- Không mở giao dịch có thời hạn sử dụng vượt qua sự kiện trừ khi giao dịch tin tức được kiểm tra riêng.
- Bỏ qua phản ứng quá lớn đầu tiên, ngay cả khi hướng đi có vẻ rõ ràng.
- Đợi nến co lại, ATR bình thường hóa và cấu trúc swing mới xuất hiện.
- Vẽ lại các cấp độ dựa trên hành động giá sau sự kiện thay vì buộc các cấp độ cũ phải hoạt động.
- Chỉ đánh giá việc kiểm tra lại sau khi một cây nến hoàn thành xác nhận cấu trúc mới.
Không có thời gian chờ cố định: Mười phút có thể là đủ trong một sự kiện nhưng lại quá ngắn trong một sự kiện khác. Sự bình thường hóa có thể nhìn thấy được trong cấu trúc giá chứ không chỉ ở đồng hồ.
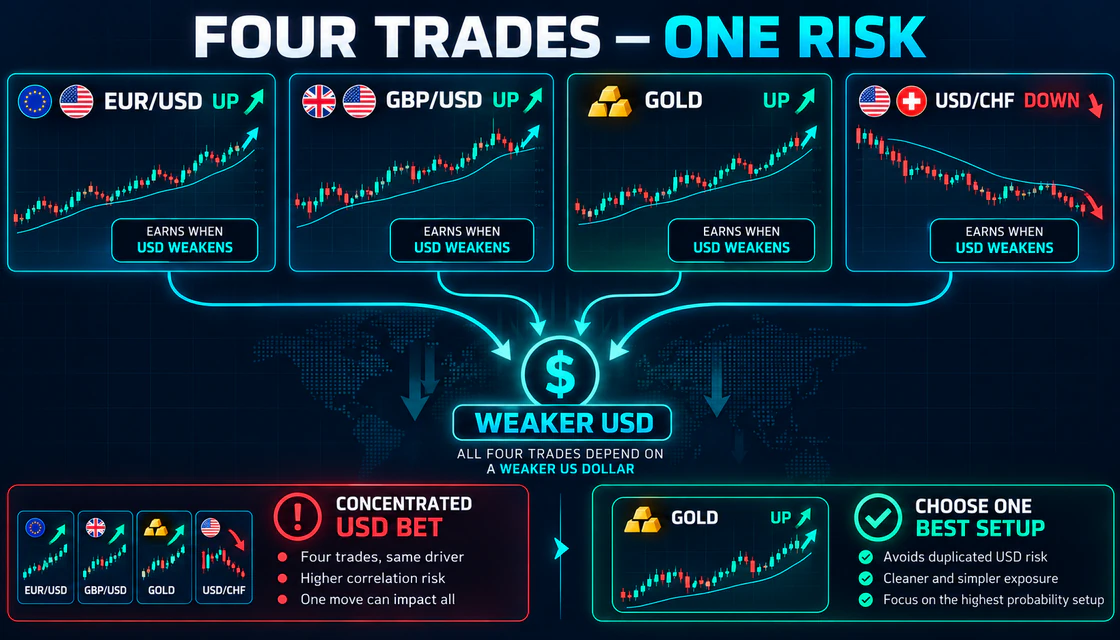
Tương quan và nồng độ ẩn
Số lượng giao dịch không giống như rủi ro độc lập. EUR/USD UP, GBP/USD UP, vàng UP và USD/CHF DOWN đều có thể phụ thuộc vào đồng đô la Mỹ yếu hơn. Một động thái bất ngờ của đồng đô la có thể khiến mọi vị thế cùng nhau thua lỗ. Trong các thị trường đầy biến động, mối tương quan có thể tăng cường chính xác khi sự đa dạng hóa được kỳ vọng sẽ giúp ích.
Quy tắc đơn giản: Chọn thiết lập rõ ràng nhất thay vì mở nhiều giao dịch tương quan. Nếu cho phép nhiều vị thế, hãy chia tổng rủi ro cho chúng thay vì áp dụng toàn bộ rủi ro cho từng vị thế.
| Trước khi mở một giao dịch khác | Câu hỏi |
|---|---|
| Đồng tiền chung | Thiết lập mới có dựa trên cùng một động thái USD, EUR hoặc GBP không? |
| Sự kiện được chia sẻ | Liệu một CPI, FOMC hoặc bản phát hành công việc có ảnh hưởng đến cả hai không? |
| Hướng đi được chia sẻ | Có phải một số vị thế thể hiện cùng một quan điểm chấp nhận rủi ro hoặc loại bỏ rủi ro? |
| Chồng chéo thời hạn | Tất cả các giao dịch có thể thua trong cùng một khoảng thời gian sốc không? |
| Tổng phơi nhiễm | Nếu tất cả đều thua, tổng số tiền thua có vượt quá kế hoạch mỗi phiên không? |
Xuất chi và hòa vốn dưới sự biến động
Biến động cao hơn không làm thay đổi cách tính toán về khoản thanh toán. Nếu một chiến thắng mang lại ít hơn số tiền bị mất trong một giao dịch thua lỗ, tỷ lệ thắng hòa vốn vẫn ở mức trên 50%. Những gì biến động thay đổi là độ tin cậy của tín hiệu và thời gian thời hạn.
Không chấp nhận mức thanh toán thấp hơn vì thị trường có vẻ sôi động. Sự kết hợp giữa khoản thanh toán yếu và thời gian không ổn định có thể loại bỏ lợi thế ngay cả khi phân tích định hướng là hợp lý.
| Thanh toán | Tỷ lệ thắng hòa vốn | Số tiền thắng bắt buộc trên 100 được làm tròn |
|---|---|---|
| 60% | 62,5% | 63 |
| 70% | 58,8% | 59 |
| 80% | 55,6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52,6% | 53 |
Rủi ro thời hạn trong thị trường nhanh
| vấn đề | Chuyện gì xảy ra | Quy tắc tốt hơn |
|---|---|---|
| Hết hạn một nến | Tiếng ồn bấc bình thường quyết định kết quả | Kiểm tra ba đến năm ngọn nến |
| Vào muộn | Impulse đã trưởng thành | Chờ pullback hoặc bỏ qua |
| Tin tức bên trong thời hạn | Thiết lập kỹ thuật trở thành sự kiện hiển thị | Kết thúc trước sự kiện hoặc giữ nguyên |
| Hết hạn lâu sau khi thay đổi chế độ | Cấu trúc ban đầu có thể không còn áp dụng | Phân tích lại từ biểu đồ mới |
| Thay đổi thời hạn sau khi thua lỗ | Mẫu trở nên không thể so sánh được | Giữ quy tắc cố định cho khối kiểm tra |
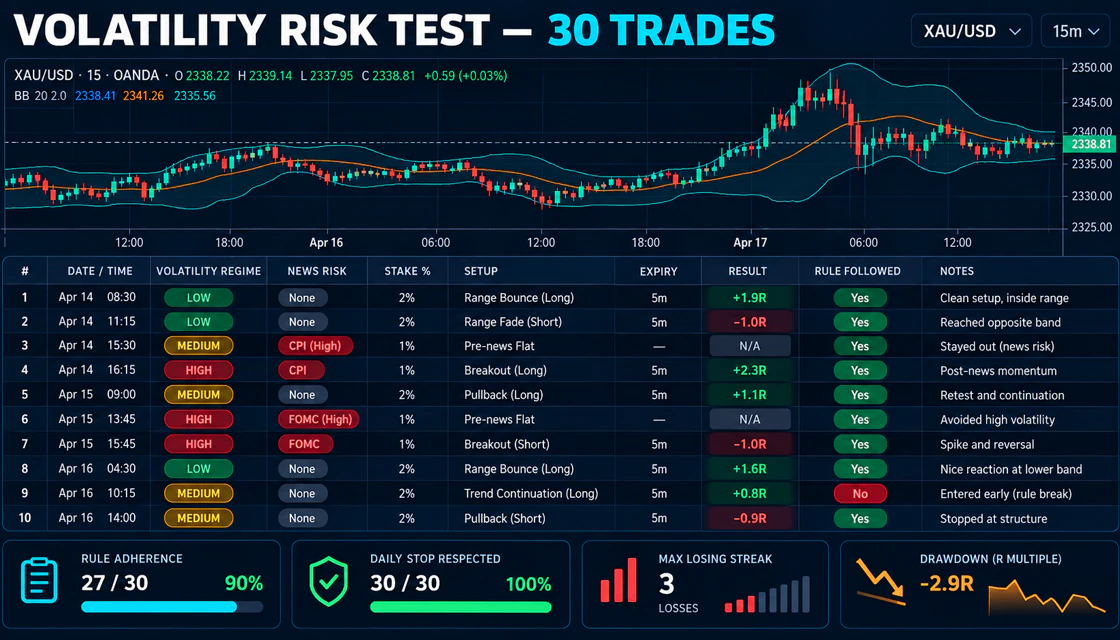
Kiểm tra rủi ro biến động
- Chọn một nội dung, khung thời gian, phiên và thiết lập.
- Xác định đường cơ sở ATR bình thường hoặc đường cơ sở của phạm vi nến từ các phiên có thể so sánh được.
- Phân loại từng cơ hội thành bình thường, cao cấp hoặc cực đoan trước khi biết kết quả.
- Ghi lại rủi ro tin tức, tỷ lệ phần trăm cổ phần, thời hạn sử dụng, khoản thanh toán và liệu mức độ rủi ro tương quan có tồn tại hay không.
- Bao gồm các giao dịch bị bỏ qua làm quyết định chính xác khi các quy tắc cấm tham gia.
- Sau các trường hợp 30, so sánh kết quả và tuân thủ quy định theo chế độ.
- Xem lại chuỗi thua lỗ tối đa và mức rút vốn để xác nhận điểm dừng hàng ngày là thực tế.
| Trường tạp chí | Ví dụ |
|---|---|
| Chế độ biến động | Nâng cao; ATR 38% so với mức cơ bản |
| Rủi ro tin tức | Không có sự kiện có tác động lớn trong thời gian thời hạn |
| cổ phần | 0.5% sau khi giảm thiểu rủi ro |
| thiết lập | Hỗ trợ kiểm tra lại sau khi bình thường hóa đột biến |
| Hết hạn | 4 cây nến trên M5 |
| Thanh toán | 81% trước khi vào |
| kết quả | Mất mát |
| Quy tắc tuân theo | Có; mất mát hợp lệ |
| Xem lại ghi chú | Hướng đúng, phản ứng phát triển sau khi thời hạn |
Những lỗi thường gặp
| sai lầm | Tại sao nó thất bại | Quy tắc tốt hơn |
|---|---|---|
| Tăng cổ phần sau khi thua lỗ | Sự không chắc chắn không giảm | Cổ phần cố định hoặc giảm |
| Giao dịch từng cây nến lớn | Xung có thể gần như hoàn thành | Chờ cấu trúc và kiểm tra lại |
| Chỉ sử dụng ATR tuyệt đối | Tài sản và khung thời gian khác nhau | So sánh với đường cơ sở phù hợp |
| Mở các giao dịch tương quan | Một số vị trí trở thành một lần đặt cược | Giới hạn phơi sáng kết hợp |
| Đặt lại tổn thất hàng ngày | Kéo dài phiên cảm xúc | Một điểm dừng hàng ngày được ghi lại |
| Bỏ qua các giao dịch bị bỏ qua | Hoạt động khen thưởng thay vì kỷ luật | Nhật ký các quyết định cấm giao dịch hợp lệ |
| Giả sử kiểm soát rủi ro đảm bảo lợi nhuận | Kích thước không thể tạo ra một cạnh | Xác thực chiến lược và thanh toán riêng biệt |
Danh sách kiểm tra rủi ro trước giao dịch
| Câu hỏi | Kiểm tra |
|---|---|
| Chế độ biến động hiện tại là gì? | □ |
| Sự kiện có tác động lớn có nằm trong thời gian thời hạn theo kế hoạch không? | □ |
| Tiền đặt cược có được tính từ số dư đầu phiên không? | □ |
| Rủi ro có được giảm bớt khi biến động tăng cao không? | □ |
| Cấu trúc giá có thể đọc được sau đợt tăng đột biến mới nhất không? | □ |
| Vị trí này có trùng lặp với rủi ro sự kiện hoặc tiền tệ khác không? | □ |
| Khoản thanh toán có cao hơn mức tối thiểu được kiểm tra không? | □ |
| Các giới hạn thua lỗ liên tiếp và rút tiền hàng ngày có còn nguyên vẹn không? | □ |
| Tôi có thực hiện thiết lập này sau khi thắng cũng như sau khi thua không? | □ |
Kết luận
Quản lý rủi ro trong các thị trường đầy biến động là một chuỗi các quyết định được cam kết trước. Phân loại chế độ, tính toán số tiền đặt cược, kiểm tra tin tức và mối tương quan, xác minh khoản thanh toán và dừng khi thị trường không thể đọc được hoặc đạt đến giới hạn phiên. Mục đích không phải để loại bỏ tổn thất; đó là để ngăn chặn một thời kỳ không ổn định gây ra thiệt hại không tương xứng.
Đối với người mới bắt đầu, mô hình khởi đầu mạnh nhất rất đơn giản: rủi ro demo 0,5–1% trong điều kiện bình thường, giảm một nửa khi biến động tăng cao và không giao dịch khi phát hiện giá cực cao. Kiểm tra các quy tắc trong ba mươi trường hợp, bao gồm các giao dịch bị bỏ qua trong nhật ký và không bao giờ sử dụng Martingale. Tính nhất quán được đo bằng việc tuân thủ quy tắc trước khi được đo bằng số dư tài khoản.
Tra loi nhanh
Rủi ro an toàn cho mỗi giao dịch trên Quotex là gì
Không có tỷ lệ phần trăm an toàn chung. Nhiều kế hoạch demo thận trọng bắt đầu ở khoảng 0,5–1% trong điều kiện bình thường và giảm số lượng khi biến động tăng cao. Mức chính xác phải duy trì ở mức chấp nhận được thông qua chuỗi thua lỗ thực tế.
Rủi ro có nên giảm khi biến động tăng
Có, khi chiến lược tương tự trở nên kém tin cậy hơn hoặc nến mở rộng ra ngoài phạm vi được thử nghiệm. Giảm tiền đặt cược hoặc bỏ qua; không đòi hỏi thị trường phải phù hợp với quy luật ban đầu.
Làm cách nào để đo lường mức độ biến động
So sánh phạm vi nến và ATR với cùng một nội dung, khung thời gian và phiên. Thêm bằng chứng định tính như kích thước bấc, khoảng trống, mức độ thất bại và tin tức theo lịch trình.
Có bao nhiêu tổn thất nên dừng một phiên
Chọn giới hạn trước khi giao dịch. Hai hoặc ba khoản lỗ có toàn bộ rủi ro hoặc khoản rút vốn hàng ngày của 2–3% có thể là điểm bắt đầu thử nghiệm thận trọng, nhưng quy tắc cuối cùng phải đến từ số liệu thống kê chiến lược đã được thử nghiệm.
Nhiều giao dịch nhỏ có thể giảm rủi ro không
Không phải khi chúng tương quan. Một số vị thế được thúc đẩy bởi cùng một loại tiền tệ hoặc sự kiện tin tức có thể tạo ra sự tập trung lớn hơn so với một giao dịch.
Quản lý rủi ro có đảm bảo lợi nhuận không
Không. Quản lý rủi ro kiểm soát quy mô và trình tự tổn thất. Khả năng sinh lời vẫn đòi hỏi một chiến lược đã được thử nghiệm, khoản thanh toán đầy đủ và thực hiện có kỷ luật.
Buoc tiep theo
Chọn theo mục tiêu: brokers để so sánh, guides để truy cập, strategies cho setup, risk cho kỷ luật và investing cho logic thị trường dài hơn.