gestion du risque marchés volatils
Gestion du risque sur les marchés volatils de Quotex : guide 2026
Guide complet du risque sur Quotex en marché volatil : régimes, taille de mise, limites de perte, annonces, corrélation, échéance et test démo de 30 cas.
Points cles
- Classez les conditions comme normales, élevées ou extrêmes par rapport à un actif, une période et une référence de session correspondants.
- Calculez la mise avant le signal et réduisez-la lorsque la volatilité augmente ; ignorez lorsque la découverte des prix devient chaotique.
- Utilisez un risque fixe, des limites quotidiennes et hebdomadaires, et n'augmentez jamais le montant après une perte avec Martingale.
- Traitez les positions corrélées comme une exposition combinée plutôt que comme plusieurs transactions indépendantes.
Gestion des risques sur les marchés volatils sur Quotex
La volatilité est la vitesse et l'ampleur du mouvement des prix. Cela peut créer des opportunités, mais cela augmente également les fausses cassures, les bougies surdimensionnées, les entrées tardives et le risque d’expiration. Sur une transaction à temps fixe, vous ne pouvez pas déplacer un stop ou attendre indéfiniment que l'idée reprenne. Le résultat est décidé à une heure fixe, de sorte que la volatilité modifie à la fois la probabilité de direction et la probabilité que le timing soit erroné.
Une bonne gestion des risques commence avant le signal. Un trader définit la mise maximale, la limite de perte de session, le régime de volatilité accepté et les conditions de non-échange tout en étant calme. Une fois que le marché s’accélère, ces règles empêchent qu’une réponse émotionnelle ne se transforme en une perte financière plus importante.
Avertissement de risque : les options numériques peuvent perdre la totalité du montant placé. Le dimensionnement de la position réduit les dégâts ; cela ne transforme pas une stratégie faible en une stratégie rentable. Utilisez le mode démo, vérifiez les règles locales et n’échangez jamais de fonds essentiels.
Quels changements la volatilité
| Marché normal | Marché volatil | Conséquence du risque |
|---|---|---|
| Des bougies plus petites et plus cohérentes | Grandes bougies et longues mèches | L'entrée peut devenir tardive en quelques secondes |
| Les niveaux tiennent plus proprement | Les niveaux sont percés à plusieurs reprises | La première évasion est moins fiable |
| Les lectures des indicateurs changent progressivement | Les indicateurs sautent et traînent | Le signal peut décrire le pic après qu'il s'est produit |
| Plusieurs expirations peuvent correspondre au rythme | Les expirations courtes deviennent sensibles au timing | La même direction peut encore perdre à l'expiration |
| Les actifs se comportent de manière plus indépendante | Les corrélations peuvent augmenter pendant le stress | Plusieurs positions peuvent devenir un seul pari |
Classer le régime de volatilité
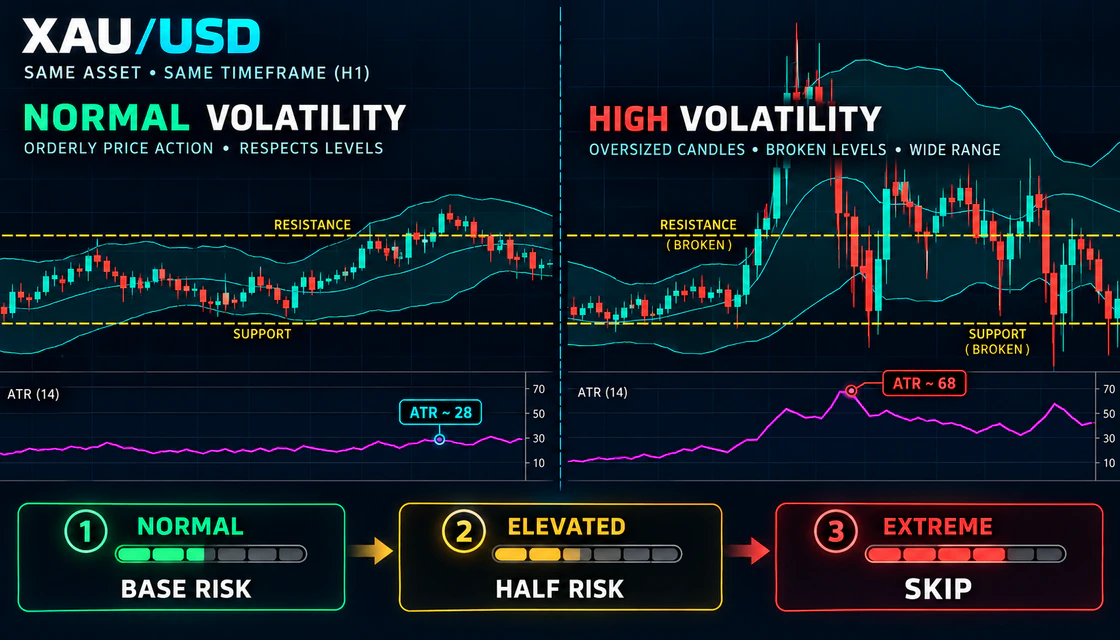
N’étiquetez pas la volatilité par l’émotion. Comparez le graphique actuel avec le même actif, la même période et la même session au cours des derniers jours. ATR peut aider à quantifier l’expansion de la portée, mais la taille des bougies, le comportement de la mèche, les écarts, les défaillances de niveau répétées et les actualités programmées comptent également.
Important : Ces étiquettes sont relatives à l'actif et à la période choisis. Une valeur ATR n’a aucune signification sans référence. Comparez ce qui est comparable.
| Régime | Preuve observable | Décision relative au risque de défaut |
|---|---|---|
| Normale | Plage de bougies proche de la ligne de base, niveaux lisibles, aucun événement majeur ne se clôture | Utiliser le risque de base testé |
| Élevé | La gamme de bougies s'élargit, les mèches augmentent, le ATR monte, la structure toujours visible | Utilisez la moitié du risque et une confirmation plus forte |
| Extrême | Bougies surdimensionnées, balayage des deux côtés des niveaux, découverte des prix ou choc des titres | Passer jusqu'aux réformes structurelles |
Formule de dimensionnement des postes
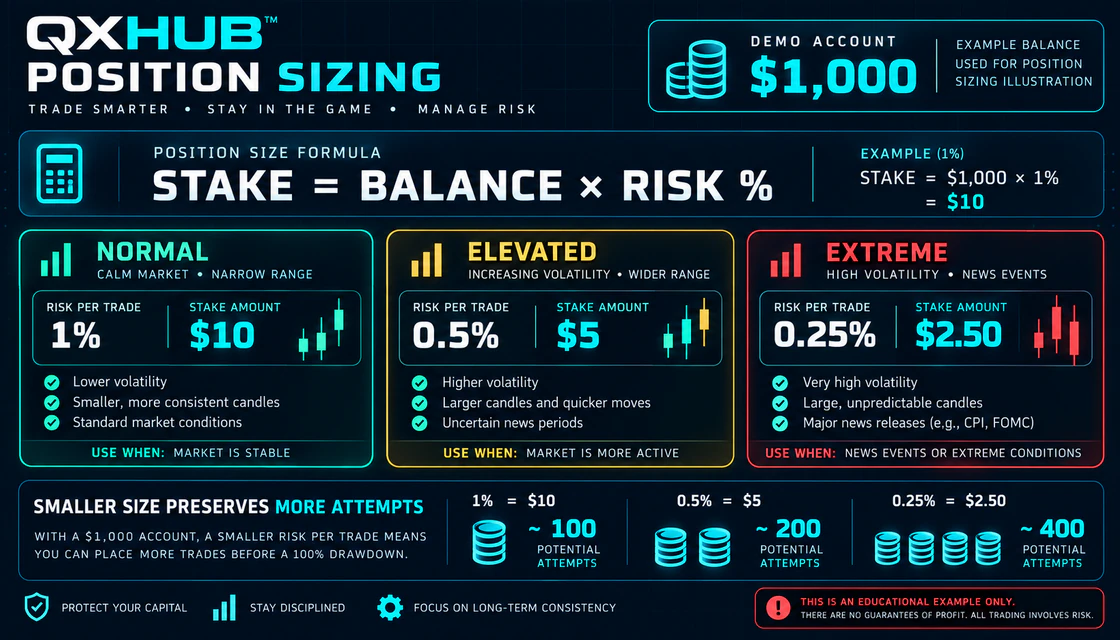
Pour une transaction à durée fixe où la totalité du montant peut être perdue, la mise correspond au montant à risque. La formule de base est le solde multiplié par le pourcentage de risque sélectionné. Calculez-le avant la session et arrondissez-le à une taille prise en charge par la plateforme.
Une mise plus petite n’améliore pas le signal, mais augmente le nombre d’erreurs ou de transactions perdantes normales que le compte peut absorber. Si le minimum de la plateforme est supérieur au montant produit par la formule de risque, le compte peut être trop petit pour la règle choisie. N'augmentez pas le pourcentage simplement pour rendre le commerce possible.
| Solde démo | 1 pour cent | 0,5 pour cent | 0,25 pour cent |
|---|---|---|---|
| 100 $ | 1,00 $ | 0,50 $ | 0,25 $ |
| 250 $ | 2,50 $ | 1,25 $ | 0,63 $ |
| 500 $ | 5,00 $ | 2,50 $ | 1,25 $ |
| 1 000 $ | 10,00 $ | 5,00 $ | 2,50 $ |
| 2 000 $ | 20,00 $ | 10,00 $ | 5,00 $ |
Pourquoi la mise fixe bat Martingale
Martingale augmente la mise après une perte. Cela suppose qu’une victoire future arrivera avant que la séquence ne devienne inabordable. La volatilité rend cette hypothèse plus dangereuse, car les pertes peuvent s’accumuler lorsqu’un régime de marché invalide la stratégie.
Sur un compte de 1 000 dollars, cinq pertes fixes 1% coûtent 5 %. Une simple séquence de doublement coûte 31%. Les paiements inférieurs à 100 % peuvent également empêcher un gain doublé de récupérer entièrement les pertes antérieures. La règle de récupération la plus sûre est de ne pas dimensionner la récupération du tout.
| Numéro de perte | Participation fixe de 1 pour cent | Martingale à partir de 10h |
|---|---|---|
| 1 | 10 $ | 10 $ |
| 2 | 10 $ | 20 $ |
| 3 | 10 $ | 40 $ |
| 4 | 10 $ | 80 $ |
| 5 | 10 $ | 160 $ |
| Perte totale | 50 $ | 310 $ |
Limites de perte quotidiennes et hebdomadaires
Un arrêt de session protège le trader du changement de régime et de la détérioration émotionnelle. Choisissez une règle avant de trader : un pourcentage de perte, un nombre fixe de pertes à risque complet ou les deux. La première limite atteinte met fin à la session.
Ne pas réinitialiser : un dépôt, un retrait ou une actualisation de la plateforme ne réinitialise pas la perte quotidienne. Mesurez à partir du solde documenté de début de session.
| Limite | Exemple de règle | Action requise |
|---|---|---|
| Par transaction | Base 0,5–1% ; élevé 0,25–0.5% | Pieu fixé avant le signal |
| Pertes consécutives | Deux ou trois pertes en plein risque | Arrêtez-vous et révisez |
| Tirage quotidien | 2–3% du solde de session de démarrage | Fin de séance |
| Violation des règles | Un échange impulsif ou Martingale | Terminer la session immédiatement |
| Tirage hebdomadaire | 5–7% ou seuil testé choisi | Passer à la démo et à l'audit |
| Événement extrême | La découverte des prix reste chaotique | Aucune transaction quel que soit le P&L quotidien |
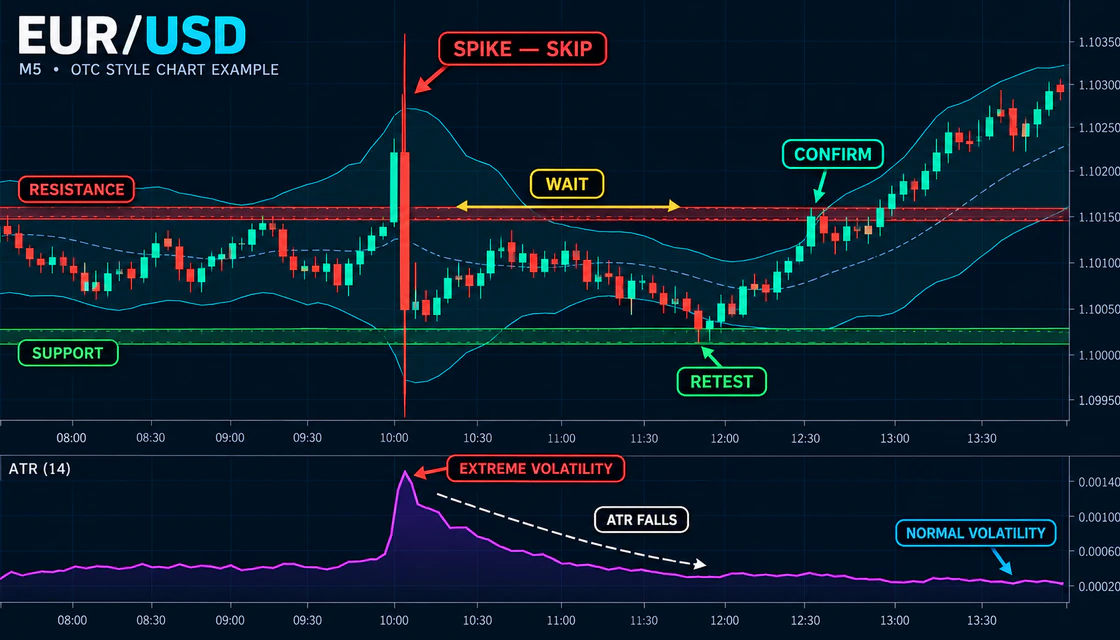
Évitez le pic et échangez la structure
- Avant l'événement, marquez le support, la résistance et l'heure à laquelle la publication peut affecter le marché.
- N'ouvrez pas de transaction dont l'expiration traverse l'événement à moins que le trading d'actualités soit testé séparément.
- Évitez la première réaction excessive, même si la direction semble évidente.
- Attendez que les bougies rétrécissent, que ATR se normalise et qu'une nouvelle structure pivotante apparaisse.
- Redessinez les niveaux en fonction de l'évolution des prix après l'événement plutôt que de forcer les anciens niveaux à fonctionner.
- Évaluez un nouveau test seulement après qu'une bougie terminée ait confirmé la nouvelle structure.
Pas de temps d'attente fixe : dix minutes peuvent suffire dans un cas et trop courtes dans un autre. La normalisation est visible dans la structure des prix, et pas seulement dans l’horloge.
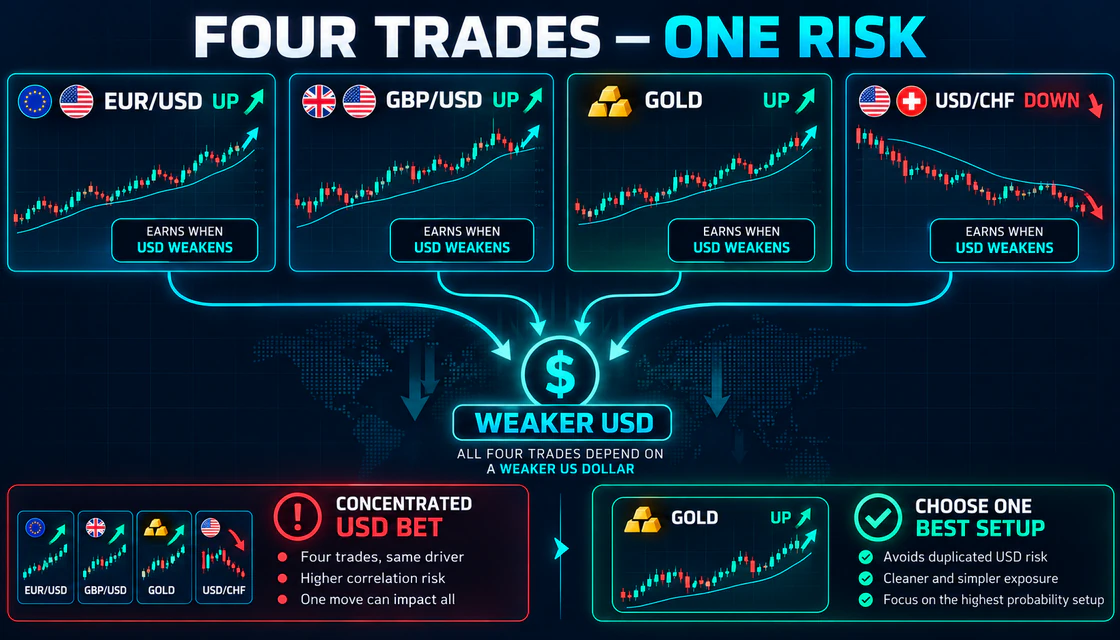
Corrélation et concentration cachée
Le nombre d’échanges n’est pas la même chose que le risque indépendant. EUR/USD UP, GBP/USD UP, l'or UP et USD/CHF DOWN peuvent tous dépendre d'un dollar américain plus faible. Un mouvement inattendu du dollar peut entraîner la perte simultanée de toutes les positions. Sur des marchés volatils, les corrélations peuvent se renforcer précisément lorsque la diversification est censée être utile.
Règle simple : choisissez la configuration la plus claire plutôt que d'ouvrir plusieurs transactions corrélées. Si plusieurs positions sont autorisées, divisez le risque total entre elles au lieu d'appliquer l'intégralité du risque à chacune.
| Avant d'ouvrir une autre transaction | Question |
|---|---|
| Devise partagée | La nouvelle configuration repose-t-elle sur le même mouvement USD, EUR ou GBP ? |
| Événement partagé | Une version CPI, FOMC ou une tâche affectera-t-elle les deux ? |
| Direction partagée | Plusieurs positions expriment-elles la même vision du risque ou de l’aversion au risque ? |
| Chevauchement des expirations | Toutes les transactions peuvent-elles être perdantes au cours de la même fenêtre de choc ? |
| Exposition totale | Si tout le monde perd, la perte combinée dépasse-t-elle le plan par session ? |
Paiement et seuil de rentabilité en cas de volatilité
Une volatilité plus élevée ne change pas les calculs de paiement. Si un gain rapporte moins que le montant perdu sur une transaction perdante, le taux de rentabilité reste supérieur à 50 %. Ce que la volatilité change, c'est la fiabilité du signal et le moment de l'expiration.
N'acceptez pas un paiement inférieur parce que le marché semble passionnant. La combinaison d’un faible paiement et d’un timing instable peut supprimer l’avantage même lorsque l’analyse directionnelle est raisonnable.
| Paiement | Taux de réussite au seuil de rentabilité | Gains requis par 100 arrondis |
|---|---|---|
| 60% | 62,5% | 63 |
| 70% | 58,8% | 59 |
| 80% | 55,6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52,6% | 53 |
Risque d'expiration sur les marchés rapides
| Problème | Que se passe-t-il | Meilleure règle |
|---|---|---|
| Expiration d'une bougie | Le bruit normal de la mèche décide du résultat | Testez trois à cinq bougies |
| Entrée tardive | Impulse est déjà mature | Attendez le retrait ou ignorez |
| Nouvelles à l'intérieur de l'expiration | La configuration technique devient une exposition événementielle | Terminez avant l'événement ou restez à plat |
| Longue expiration après le changement de régime | La structure originale peut ne plus s'appliquer | Réanalyser à partir du nouveau graphique |
| Modification de l'expiration après des pertes | L'échantillon devient incomparable | Garder la règle fixe pour le bloc de test |
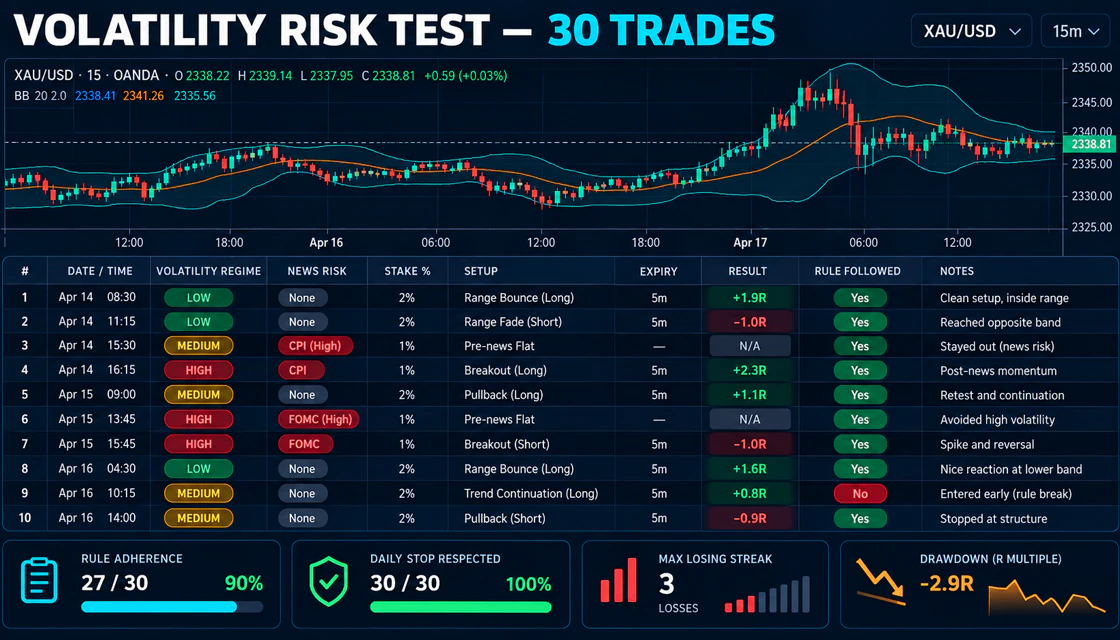
Test de risque de volatilité
- Choisissez un actif, une période, une session et une configuration.
- Définissez la ligne de base normale ATR ou la plage de bougies à partir de sessions comparables.
- Classez chaque opportunité comme normale, élevée ou extrême avant que le résultat ne soit connu.
- Enregistrez le risque d'actualité, le pourcentage de mise, l'expiration, le paiement et l'existence d'une exposition corrélée.
- Incluez les transactions ignorées comme décisions correctes lorsque les règles interdisent l’entrée.
- Après les cas 30, comparez les résultats et le respect des règles par régime.
- Examinez la séquence de défaites maximale et le retrait pour confirmer que l'arrêt quotidien était réaliste.
| Champ de journal | Exemple |
|---|---|
| Régime de volatilité | Élevé ; ATR 38 % au-dessus de la ligne de base |
| Risque d'actualité | Aucun événement à fort impact à l’expiration |
| Enjeu | 0.5% après réduction du risque |
| Configuration | Nouveau test de support après la normalisation du pic |
| Expiration | 4 bougies sur M5 |
| Paiement | 81% avant l'entrée |
| Résultat | Perte |
| Règle suivie | Oui ; perte valide |
| Note de révision | Direction correcte, réaction développée après expiration |
Erreurs courantes
| Erreur | Pourquoi ça échoue | Meilleure règle |
|---|---|---|
| Augmentation de la mise après une perte | L'incertitude n'a pas diminué | Mise fixe ou réduite |
| Échanger chaque grande bougie | L'impulsion est peut-être presque terminée | Attendez la structure et retestez |
| Utilisation de ATR absolu seul | Les actifs et les délais diffèrent | Comparer avec la référence correspondante |
| Ouverture de transactions corrélées | Plusieurs positions deviennent un seul pari | Plafond exposition combinée |
| Réinitialiser la perte quotidienne | Prolonge la séance émotionnelle | Un arrêt quotidien documenté |
| Ignorer les transactions ignorées | Récompense l’activité plutôt que la discipline | Journaliser les décisions de non-échange valides |
| En supposant que le contrôle des risques garantit le profit | Le dimensionnement ne peut pas créer de bord | Valider la stratégie et le paiement séparément |
Liste de contrôle des risques avant la transaction
| Question | Vérifier |
|---|---|
| Quel est le régime de volatilité actuel ? | □ |
| Is a high-impact event inside the planned expiry? | □ |
| Was the stake calculated from the start-of-session balance? | □ |
| Le risque a-t-il été réduit en cas de volatilité élevée ? | □ |
| Is price structure readable after the latest spike? | □ |
| Does this position duplicate another currency or event risk? | □ |
| Le paiement est-il supérieur au minimum testé ? | □ |
| Les limites de pertes consécutives et de prélèvements quotidiens sont-elles toujours intactes ? | □ |
| Est-ce que je prendrais cette configuration après une victoire comme après une défaite ? | □ |
Conclusion
La gestion des risques sur des marchés volatils est une séquence de décisions pré-engagées. Classez le régime, calculez la mise, vérifiez l'actualité et la corrélation, vérifiez le paiement et arrêtez-vous lorsque le marché devient illisible ou que la limite de session est atteinte. Le but n’est pas d’éliminer les pertes ; il s’agit d’éviter qu’une période instable puisse causer des dommages disproportionnés.
Pour les débutants, le modèle de départ le plus solide est simple : risque de démonstration de 0,5 à 1% dans des conditions normales, demi-taille en cas de volatilité élevée et aucune transaction en cas de découverte de prix extrême. Testez les règles sur trente cas, incluez les transactions ignorées dans le journal et n'utilisez jamais Martingale. La cohérence est mesurée par le respect des règles avant d'être mesurée par le solde du compte.
Reponses rapides
Qu'est-ce qu'un risque sûr par transaction sur Quotex
Il n’existe pas de pourcentage universellement sûr. De nombreux plans de démonstration conservateurs commencent autour de 0,5 – 1% dans des conditions normales et réduisent le montant en cas de volatilité élevée. Le niveau correct doit rester abordable malgré une séquence de défaites réaliste.
Le risque devrait-il être réduit lorsque la volatilité augmente
Oui, lorsque la même stratégie devient moins fiable ou que les bougies s'élargissent au-delà de la plage testée. Réduisez la mise ou sautez ; n’exigez pas que le marché respecte la règle initiale.
Comment mesurer la volatilité
Comparez les gammes de bougies et ATR avec le même actif, la même période et la même session. Ajoutez des preuves qualitatives telles que la taille de la mèche, les écarts, les échecs de niveau et les actualités programmées.
Combien de pertes devraient arrêter une session
Choisissez la limite avant de trader. Deux ou trois pertes avec risque total ou un retrait quotidien du 2–3% peuvent constituer des points de départ prudents pour une démonstration, mais la règle finale devrait provenir de statistiques de stratégie testées.
Plusieurs petites transactions peuvent-elles réduire le risque
Pas quand ils sont corrélés. Plusieurs positions motivées par la même devise ou le même événement d'actualité peuvent créer une plus grande concentration qu'une seule transaction.
La gestion des risques garantit-elle le profit
Non. La gestion des risques contrôle l’ampleur et la séquence des pertes. La rentabilité nécessite toujours une stratégie éprouvée, des paiements suffisants et une exécution disciplinée.
Etape suivante
Choisis selon ton objectif : brokers pour comparer, guides pour accéder, stratégies pour les setups, risque pour la discipline et investissement pour la vision longue.