управление рисками на волатильном рынке
Управление рисками на волатильном рынке Quotex: руководство 2026
Полное руководство по риску на волатильном рынке Quotex: режимы волатильности, размер ставки, лимиты убытка, новости, корреляция, экспирация и демо-тест на 30 решений.
Коротко
- Классифицируйте условия как нормальные, повышенные или экстремальные в зависимости от соответствующего актива, временного периода и базовой линии сеанса.
- Рассчитайте ставку до сигнала и уменьшите ее при росте волатильности; пропустите, когда обнаружение цен становится хаотичным.
- Используйте фиксированный риск, дневные и еженедельные лимиты и никогда не увеличивайте сумму после проигрыша с Martingale.
- Рассматривайте коррелирующие позиции как одну объединенную позицию, а не как несколько независимых сделок.
Управление рисками на волатильных рынках на Quotex
Волатильность – это скорость и размер движения цены. Это может создать возможности, но также увеличивает ложные прорывы, слишком большие свечи, поздние входы и риск истечения срока действия. В сделке с фиксированным временем вы не можете перемещать стоп или ждать бесконечно, пока идея восстановится. Результат определяется в фиксированное время, поэтому волатильность меняет как вероятность направления, так и вероятность того, что время будет неправильным.
Хорошее управление рисками начинается еще до сигнала. Трейдер определяет максимальную ставку, лимит потерь сессии, принятый режим волатильности и условия запрета торговли в спокойном состоянии. Когда рынок ускоряется, эти правила не позволяют эмоциональной реакции превратиться в более крупную финансовую потерю.
Предупреждение о рисках: цифровые опционы могут потерять всю размещенную сумму. Размер позиции снижает урон; он не превращает слабую стратегию в прибыльную. Используйте демо-режим, проверяйте местные правила и никогда не обменивайте необходимые средства.
Что меняется волатильность
| Нормальный рынок | Волатильный рынок | Последствия риска |
|---|---|---|
| Свечи меньшего размера и более плотные | Большие свечи и длинные фитили | Вход может опоздать в течение нескольких секунд. |
| Уровни держатся чище | Уровни протыкаются неоднократно | Первый прорыв менее надежен |
| Показания индикатора меняются постепенно | Индикаторы скачут и отстают | Сигнал может описывать всплеск уже после того, как он произошел |
| Несколько сроков истечения могут соответствовать ритму | Короткие сроки действия становятся чувствительными к времени | То же направление все еще может проиграть по истечении срока действия |
| Активы ведут себя более независимо | Корреляция может усилиться во время стресса | Несколько позиций могут стать одной ставкой |
Классификация режима волатильности
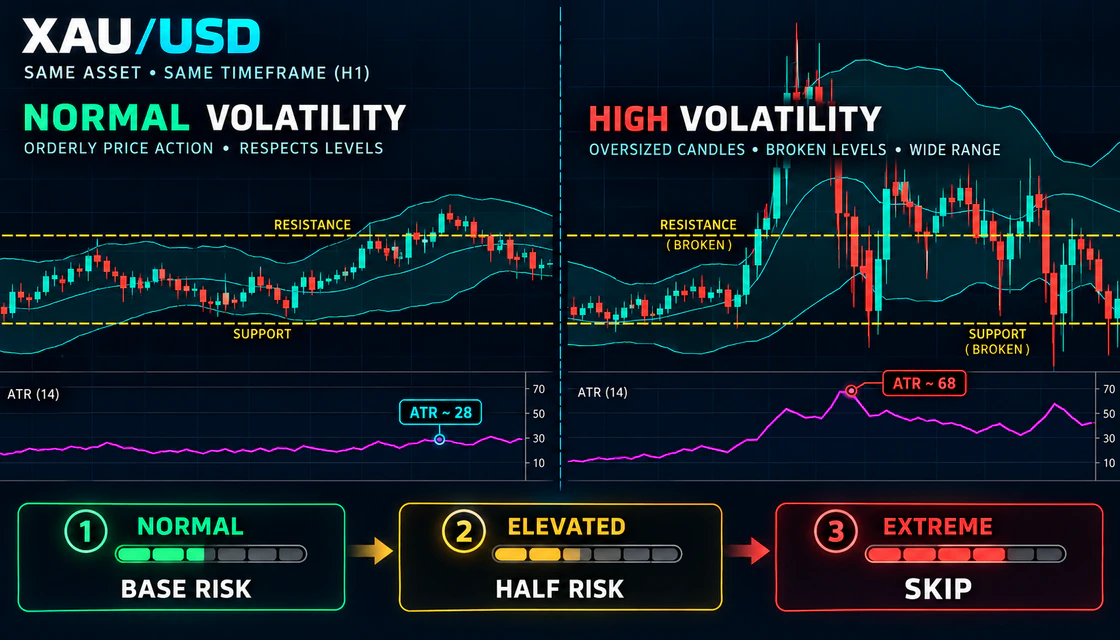
Не называйте волатильность эмоциями. Сравните текущий график с тем же активом, таймфреймом и сеансом за последние дни. ATR может помочь количественно оценить расширение диапазона, но размер свечи, поведение фитиля, гэпы, повторяющиеся провалы уровня и запланированные новости также имеют значение.
Важно: эти метки относятся к выбранному активу и таймфрейму. Значение ATR не имеет смысла без базовой линии. Сравните подобное с подобным.
| Режим | Наблюдаемые доказательства | Решение о риске дефолта |
|---|---|---|
| Нормальный | Диапазон свечей близок к базовой линии, уровни читаются, никаких крупных событий не произошло. | Используйте проверенный базовый риск |
| Повышенный | Диапазон свечей расширяется, фитили увеличиваются, ATR растет, структура все еще видна | Используйте половинный риск и более сильное подтверждение |
| Экстрим | Слишком большие свечи, обе стороны уровней смещены, открытие цены или шок заголовка | Пропустить до структурных реформ |
Формула определения размера позиции
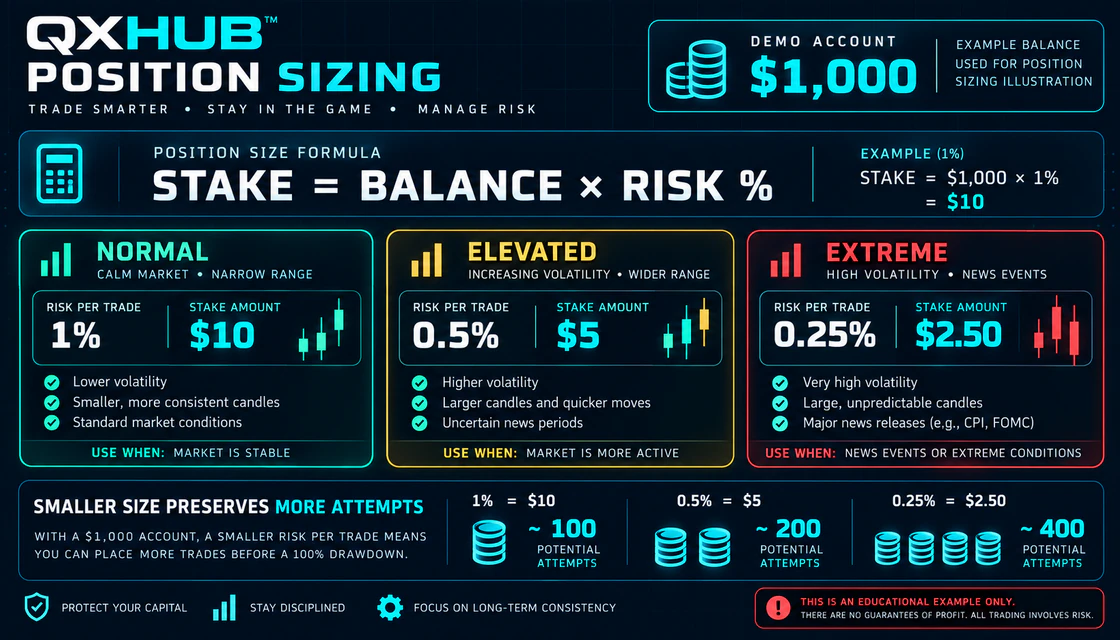
Для сделки с фиксированным сроком, когда вся сумма может быть потеряна, ставкой является сумма, которой грозит риск. Основная формула — это баланс, умноженный на выбранный процент риска. Рассчитайте его перед сеансом и округлите до размера, поддерживаемого платформой.
Меньшая ставка не улучшает сигнал, но увеличивает количество ошибок или обычных убыточных сделок, которые может поглотить счет. Если минимум платформы превышает сумму, полученную по формуле риска, счет может быть слишком мал для выбранного правила. Не повышайте процент просто для того, чтобы сделать сделку возможной.
| Демо-баланс | 1 процент | 0,5 процента | 0,25 процента |
|---|---|---|---|
| 100 долларов | 1,00 доллара США | 0,50 доллара США | 0,25 доллара США |
| 250 долларов США | 2,50 доллара США | 1,25 доллара США | 0,63 доллара США |
| 500 долларов США | 5,00 долларов США | 2,50 доллара США | 1,25 доллара США |
| 1000 долларов США | 10,00 долларов США | 5,00 долларов США | 2,50 доллара США |
| 2000 долларов США | 20,00 долларов США | 10,00 долларов США | 5,00 долларов США |
Почему фиксированная ставка лучше Martingale
Martingale увеличивает ставку после проигрыша. Предполагается, что будущая победа произойдет до того, как последовательность станет недоступной. Волатильность делает это предположение более опасным, поскольку потери могут группироваться, когда один рыночный режим делает стратегию недействительной.
На счете в 1000 долларов пять фиксированных убытков 1% стоят 5%. Простая последовательность удвоения стоит 31%. Выплаты ниже 100% также могут помешать удвоенному выигрышу полностью компенсировать предыдущие проигрыши. Самое безопасное правило восстановления — вообще не определять размер восстановления.
| Номер потери | Фиксированная 1 процентная доля | Martingale начиная с 10 |
|---|---|---|
| 1 | 10 долларов | 10 долларов |
| 2 | 10 долларов | 20 долларов |
| 3 | 10 долларов | 40 долларов США |
| 4 | 10 долларов | 80 долларов США |
| 5 | 10 долларов | 160 долларов США |
| Общая потеря | 50 долларов США | 310 долларов США |
Ежедневные и еженедельные лимиты потерь
Остановка сессии защищает трейдера от смены режима и эмоционального ухудшения. Перед торговлей выберите одно правило: процентную просадку, фиксированное количество потерь с полным риском или и то, и другое. При первом достижении лимита сессия завершается.
Не сбрасывать: депозит, вывод средств или обновление платформы не сбрасывают ежедневный убыток. Измеряйте документированный баланс на начало сеанса.
| Лимит | Пример правила | Требуемое действие |
|---|---|---|
| За сделку | База 0,5–1%; повышенный 0,25–0.5% | Ставка фиксирована до сигнала |
| Последовательные потери | Две или три потери с полным риском | Остановитесь и просмотрите |
| Ежедневная просадка | 2–3% начального баланса сессии | Завершить сеанс |
| Нарушение правил | Одна импульсивная сделка или сделка Martingale | Завершить сеанс немедленно |
| Еженедельная просадка | 5–7% или выбранный тестируемый порог | Перейти к демо-версии и провести аудит |
| Экстремальное событие | Определение цен остается хаотичным | Нет торговли независимо от дневных прибылей и убытков |
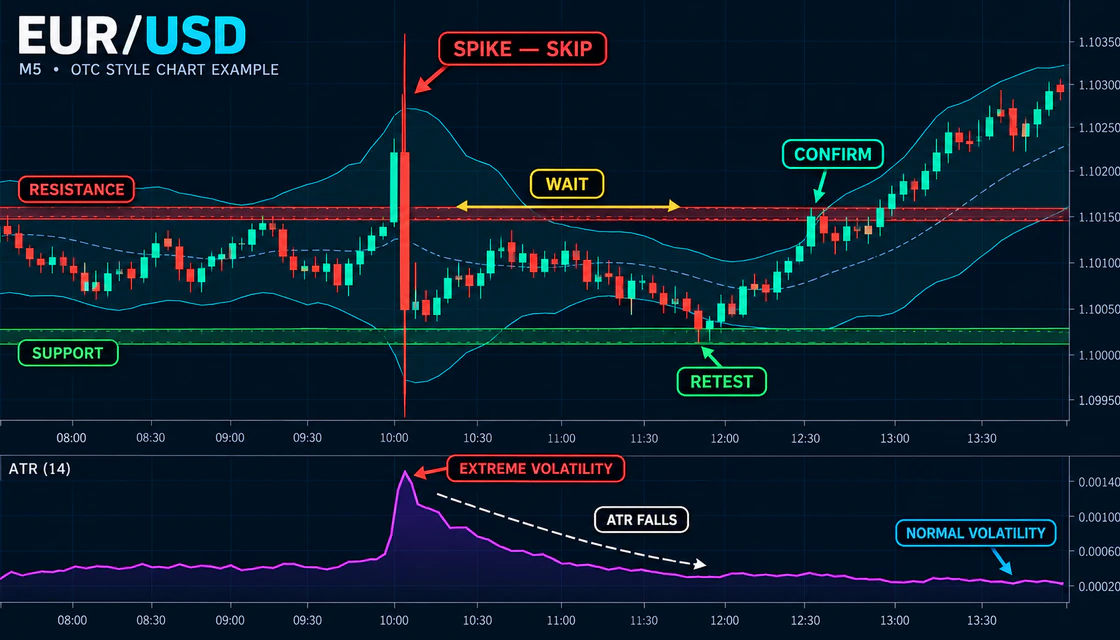
Пропустите шип и торгуйте структурой
- Перед событием отметьте поддержку, сопротивление и время, в которое релиз может повлиять на рынок.
- Не открывайте сделку, экспирация которой пересекает событие, если торговля новостями не тестируется отдельно.
- Пропустите первую чрезмерную реакцию, даже если направление кажется очевидным.
- Подождите, пока свечи сожмутся, ATR нормализуется и появится новая структура колебаний.
- Перерисовывайте уровни на основе ценового движения после события, а не заставляйте работать старые уровни.
- Оценивайте повторное тестирование только после того, как завершенная свеча подтвердит новую структуру.
Нет фиксированного времени ожидания: десяти минут может быть достаточно для одного мероприятия и слишком мало для другого. Нормализация видна в структуре цен, а не только в часах.
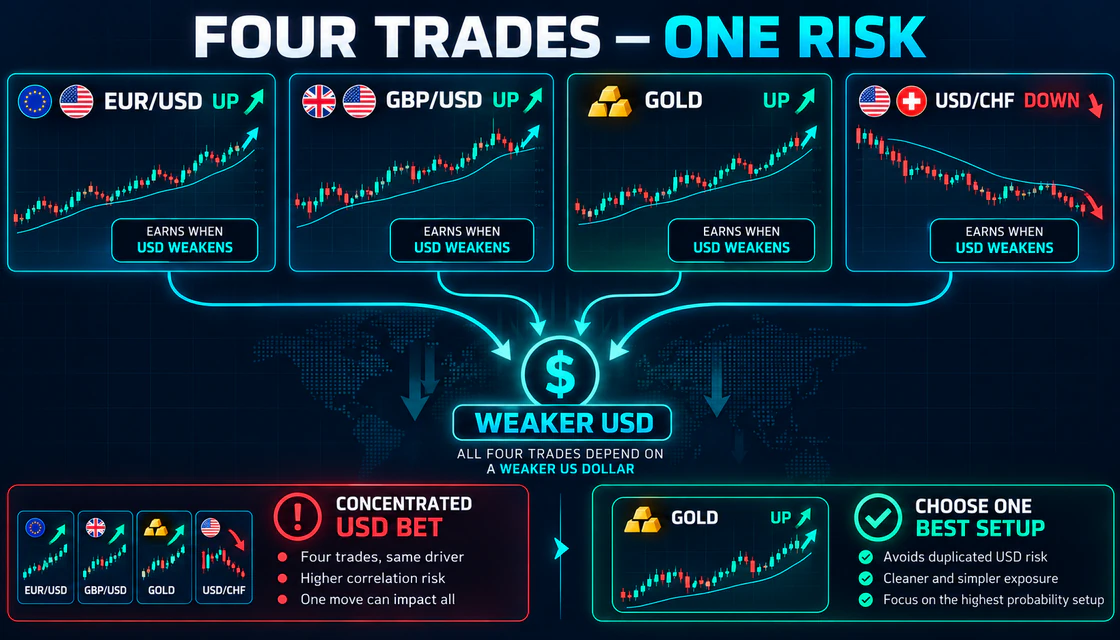
Корреляция и скрытая концентрация
Подсчет сделок — это не то же самое, что независимый риск. EUR/USD UP, GBP/USD UP, золото UP и USD/CHF DOWN могут зависеть от ослабления доллара США. Одно неожиданное движение доллара может привести к проигрышу всех позиций вместе взятых. На нестабильных рынках корреляции могут усилиться именно тогда, когда ожидается, что диверсификация поможет.
Простое правило: выбирайте наиболее четкую настройку, а не открывайте несколько коррелирующих сделок. Если разрешено несколько позиций, разделите общий риск между ними вместо того, чтобы применять полный риск к каждой.
| Прежде чем открыть еще одну сделку | Вопрос |
|---|---|
| Общая валюта | Опирается ли новая установка на то же движение USD, EUR или GBP? |
| Общее событие | Повлияет ли один выпуск CPI, FOMC или рабочих мест на оба? |
| Общее направление | Несколько позиций выражают один и тот же взгляд на риск или отказ от риска? |
| Перекрытие срока действия | Могут ли все сделки оказаться убыточными в течение одного шокового окна? |
| Общий риск | Если все проиграют, превысит ли совокупный убыток план на одну сессию? |
Выплаты и безубыточность в условиях волатильности
Более высокая волатильность не меняет математику выплат. Если выигрыш возвращает меньшую сумму, чем сумма, потерянная в убыточной сделке, процент безубыточных выигрышей остается выше 50%. Что меняет волатильность, так это надежность сигнала и время истечения срока действия.
Не соглашайтесь на более низкую выплату, потому что рынок выглядит захватывающим. Сочетание слабых выплат и нестабильного времени может лишить преимущество даже тогда, когда анализ направлений разумен.
| Выплата | Безубыточный процент выигрышей | Требуемые победы на 100 с округлением в большую сторону |
|---|---|---|
| 60% | 62,5% | 63 |
| 70% | 58,8% | 59 |
| 80% | 55,6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52,6% | 53 |
Риск истечения срока действия на быстрых рынках
| Проблема | Что происходит | Лучшее правило |
|---|---|---|
| Срок действия одной свечи | Обычный шум фитиля решает результат | Проверьте три-пять свечей. |
| Поздний вход | Импульс уже созрел | Дождитесь отката или пропустите |
| Новости до истечения срока действия | Техническая настройка становится освещением событий | Завершите мероприятие до начала мероприятия или оставайтесь на месте |
| Длительный экспирация после смены режима | Исходная структура больше не применима. | Повторный анализ на основе новой диаграммы |
| Изменение экспирации после убытков | Образец становится несравненным | Оставить правило фиксированным для тестового блока |
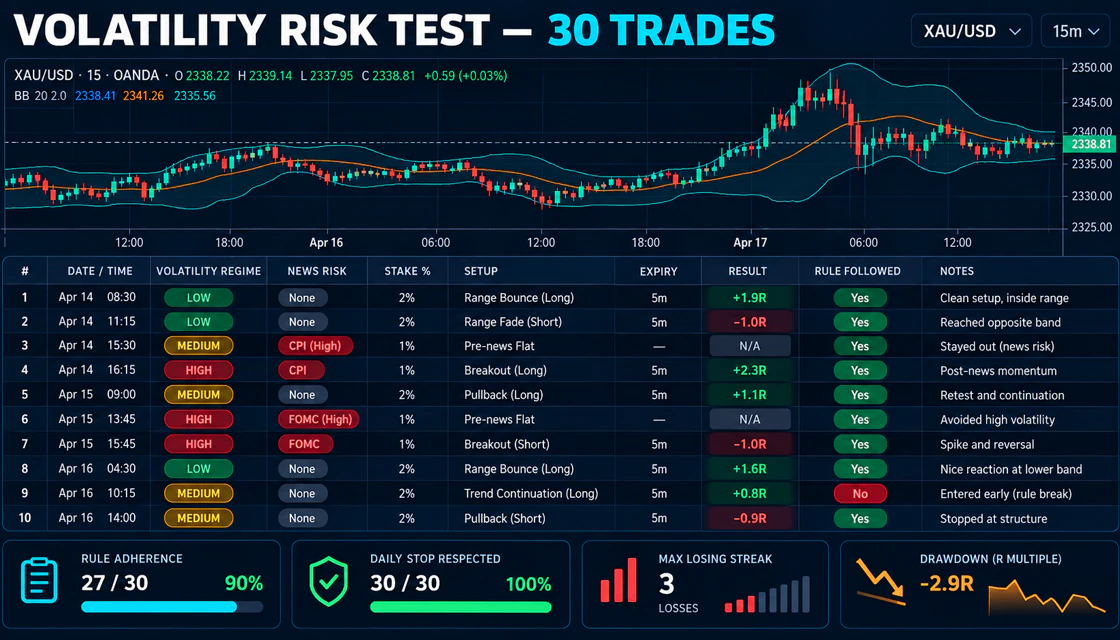
Тест на риск волатильности
- Выберите один актив, таймфрейм, сессию и настройку.
- Определите обычную базовую линию ATR или диапазон свечей на основе сопоставимых сессий.
- Классифицируйте каждую возможность как нормальную, повышенную или экстремальную, прежде чем станет известен результат.
- Запишите новостной риск, процент ставки, экспирация, выплаты и наличие коррелированного риска.
- Включите пропущенные сделки как правильные решения, когда правила запрещают вход.
- После случаев 30 сравните результаты и соблюдение правил по режимам.
- Просмотрите максимальную полосу неудач и просадку, чтобы убедиться, что дневной стоп был реалистичным.
| Поле журнала | Пример |
|---|---|
| Режим волатильности | Повышенный; ATR на 38% выше базового уровня |
| Новостной риск | Нет событий с высоким уровнем воздействия во время истечения срока действия |
| Ставка | 0.5% после снижения риска |
| Настраивать | Повторное тестирование поддержки после нормализации пика |
| Срок действия | 4 свечи на M5 |
| Выплата | 81% перед входом |
| Результат | Потеря |
| Правило соблюдено | Да; действительный убыток |
| Обзор примечания | Направление правильное, реакция развилась после истечения срока годности. |
Распространенные ошибки
| Ошибка | Почему это терпит неудачу | Лучшее правило |
|---|---|---|
| Увеличение ставки после проигрыша | Неопределенность не уменьшилась | Фиксированная или уменьшенная ставка |
| Торговля каждой большой свечой | Импульс может быть почти полным | Дождитесь структуры и повторите тестирование. |
| Использование только абсолютного ATR | Активы и сроки различаются | Сравните с соответствующим базовым уровнем |
| Открытие коррелирующих сделок | Несколько позиций становятся одной ставкой | Ограничить комбинированное воздействие |
| Сброс ежедневных потерь | Продлевает эмоциональную сессию | Одна документированная ежедневная остановка |
| Игнорирование пропущенных сделок | Вознаграждает активность вместо дисциплины | Журнал действительных решений об отказе от торговли |
| Предполагая, что контроль рисков гарантирует прибыль | Калибровка не может создать преимущество | Подтверждайте стратегию и выплаты отдельно |
Контрольный список предторговых рисков
| Вопрос | Проверять |
|---|---|
| Каков текущий режим волатильности? | □ |
| Находится ли важное событие в запланированном сроке действия? | □ |
| Была ли ставка рассчитана на основе баланса на начало сессии? | □ |
| Снизился ли риск повышенной волатильности? | □ |
| Читабельна ли структура цен после последнего скачка? | □ |
| Дублирует ли эта позиция риск другой валюты или события? | □ |
| Выплата превышает проверенный минимум? | □ |
| Сохраняются ли лимиты последовательных убытков и дневной просадки? | □ |
| Воспользуюсь ли я этой расстановкой после победы, а также после поражения? | □ |
Заключение
Управление рисками на волатильных рынках представляет собой последовательность заранее принятых решений. Классифицируйте режим, рассчитывайте ставку, проверяйте новости и корреляцию, проверяйте выплаты и останавливайтесь, когда рынок становится нечитаемым или достигается лимит сессии. Целью является не устранение потерь; это делается для того, чтобы один нестабильный период не причинил непропорционального ущерба.
Для новичков самая сильная стартовая модель проста: демо-риск 0,5–1% в нормальных условиях, половинный размер во время повышенной волатильности и отсутствие торговли во время экстремального открытия цен. Проверьте правила в тридцати случаях, включите в журнал пропущенные сделки и никогда не используйте Martingale. Последовательность измеряется соблюдением правил, а затем балансом счета.
Короткие ответы
Каков безопасный риск для сделки на Quotex?
Не существует универсально безопасного процента. Многие консервативные демо-планы начинаются с 0,5–1% в нормальных условиях и уменьшают сумму при повышенной волатильности. Правильный уровень должен оставаться доступным даже при реалистичной полосе неудач.
Следует ли снижать риск при повышении волатильности
Да, когда та же стратегия становится менее надежной или свечи выходят за пределы тестируемого диапазона. Уменьшите ставку или пропустите; не требуйте, чтобы рынок соответствовал первоначальному правилу.
Как измерить волатильность
Сравните диапазоны свечей и ATR с одним и тем же активом, таймфреймом и сеансом. Добавьте качественные данные, такие как размер фитиля, разрывы, провал уровня и запланированные новости.
Сколько потерь должно остановить сессию
Выберите лимит перед торговлей. Две или три потери с полным риском или дневная просадка 2–3% могут быть консервативной отправной точкой для демо-версии, но окончательное правило должно основываться на проверенной статистике стратегии.
Могут ли несколько небольших сделок снизить риск?
Не тогда, когда они коррелируют. Несколько позиций, основанных на одной и той же валюте или новостном событии, могут создать большую концентрацию, чем одна сделка.
Гарантирует ли управление рисками прибыль
Нет. Управление рисками контролирует размер и последовательность убытков. Прибыльность по-прежнему требует проверенной стратегии, достаточных выплат и дисциплинированного исполнения.
Следующий шаг
Выбирай тему по задаче: брокеры для выбора платформы, гайды для доступа, стратегии для сетапов, риск для дисциплины и инвестиции для долгой логики рынка.