gestão de risco em mercados voláteis
Gestão de risco em mercados voláteis na Quotex: guia 2026
Guia completa de risco em mercados voláteis na Quotex: regimes, tamanho da operação, limites de perda, notícias, correlação, expiração e teste demo de 30 casos.
Pontos chave
- Classifique as condições como normais, elevadas ou extremas em relação a um ativo, período de tempo e linha de base da sessão correspondentes.
- Calcule a aposta antes do sinal e reduza-a quando a volatilidade aumentar; pule quando a descoberta de preços se tornar caótica.
- Use risco fixo, limites diários e semanais e nunca aumente o valor após uma perda com Martingale.
- Trate as posições correlacionadas como uma exposição combinada em vez de várias negociações independentes.
Gestão de risco em mercados voláteis em Quotex
Volatilidade é a velocidade e o tamanho do movimento dos preços. Pode criar oportunidades, mas também aumenta falsas quebras, velas superdimensionadas, entradas tardias e risco de expiração. Em uma negociação em tempo fixo, você não pode mover um stop ou esperar indefinidamente pela recuperação da ideia. O resultado é decidido num momento fixo, pelo que a volatilidade altera tanto a probabilidade da direção como a probabilidade de o momento estar errado.
Uma boa gestão de riscos começa antes do sinal. Um trader define a aposta máxima, o limite de perda da sessão, o regime de volatilidade aceito e as condições de não negociação enquanto estiver calmo. Quando o mercado acelera, essas regras evitam que uma resposta emocional se transforme numa perda financeira maior.
Aviso de risco: as opções digitais podem perder todo o valor colocado. O dimensionamento da posição reduz os danos; não transforma uma estratégia fraca numa estratégia lucrativa. Use o modo de demonstração, verifique as regras locais e nunca negocie fundos essenciais.
O que a volatilidade muda
| Mercado normal | Mercado volátil | Consequência do risco |
|---|---|---|
| Velas menores e mais consistentes | Velas grandes e pavios longos | A entrada pode atrasar em segundos |
| Os níveis são mantidos de forma mais limpa | Os níveis são perfurados repetidamente | A primeira fuga é menos confiável |
| As leituras dos indicadores mudam gradualmente | Os indicadores saltam e atrasam | O sinal pode descrever o pico depois que aconteceu |
| Vários vencimentos podem se adequar ao ritmo | Expirações curtas tornam-se sensíveis ao tempo | A mesma direção ainda pode perder no vencimento |
| Os ativos se comportam de forma mais independente | As correlações podem aumentar durante o estresse | Múltiplas posições podem se tornar uma aposta |
Classifique o regime de volatilidade
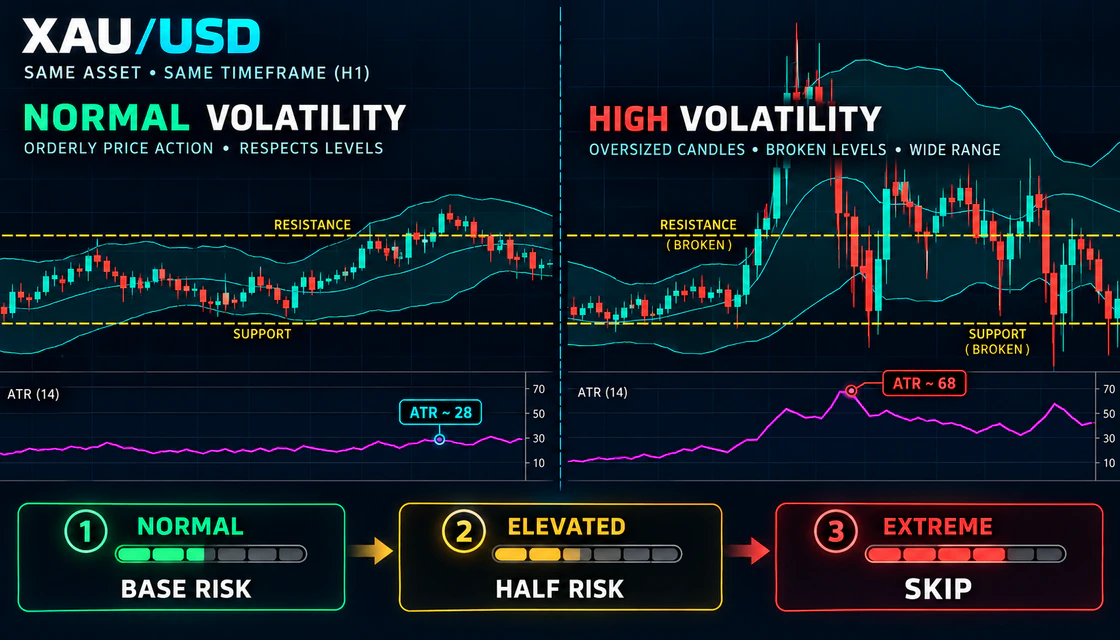
Não rotule a volatilidade pela emoção. Compare o gráfico atual com o mesmo ativo, período e sessão dos últimos dias. ATR pode ajudar a quantificar a expansão do intervalo, mas o tamanho da vela, o comportamento do pavio, as lacunas, as falhas repetidas de nível e as notícias programadas também são importantes.
Importante: esses rótulos são relativos ao ativo e ao período escolhidos. Um valor ATR não tem significado sem uma linha de base. Compare igual com igual.
| Regime | Evidência observável | Decisão de risco padrão |
|---|---|---|
| Normais | Faixa de vela próxima à linha de base, níveis legíveis, nenhum evento importante próximo | Use risco base testado |
| Elevado | A gama de velas se expande, as mechas aumentam, ATR sobe, a estrutura ainda é visível | Use metade do risco e uma confirmação mais forte |
| Extremo | Velas grandes, ambos os lados dos níveis varridos, descoberta de preços ou choque nas manchetes | Pular até as reformas estruturais |
Fórmula de dimensionamento de posição
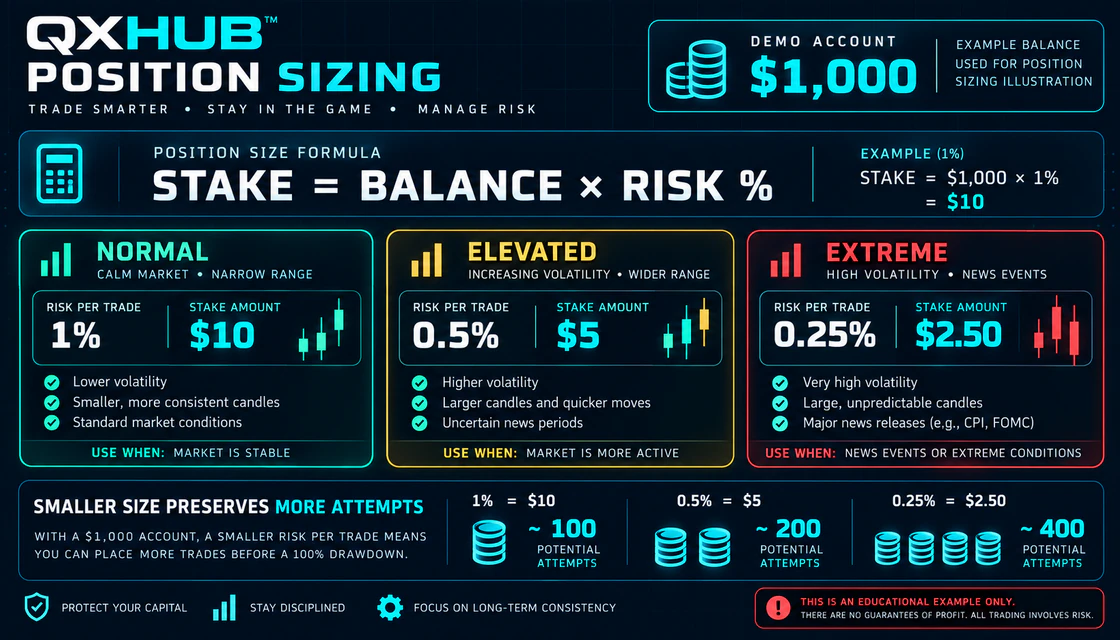
Para uma negociação em tempo fixo onde todo o valor pode ser perdido, a aposta é o valor em risco. A fórmula básica é o saldo multiplicado pela porcentagem de risco selecionada. Calcule-o antes da sessão e arredonde para um tamanho suportado pela plataforma.
Uma aposta menor não melhora o sinal, mas aumenta o número de erros ou negociações normais perdedoras que a conta pode absorver. Se o mínimo da plataforma for maior que o valor produzido pela fórmula de risco, a conta pode ser muito pequena para a regra escolhida. Não aumente a porcentagem simplesmente para viabilizar a negociação.
| Saldo de demonstração | 1 por cento | 0,5 por cento | 0,25 por cento |
|---|---|---|---|
| US$ 100 | US$ 1,00 | US$ 0,50 | US$ 0,25 |
| US$ 250 | US$ 2,50 | US$ 1,25 | US$ 0,63 |
| US$ 500 | US$ 5,00 | US$ 2,50 | US$ 1,25 |
| US$ 1.000 | US$ 10,00 | US$ 5,00 | US$ 2,50 |
| US$ 2.000 | US$ 20,00 | US$ 10,00 | US$ 5,00 |
Por que a aposta fixa supera Martingale
Martingale aumenta a aposta após uma perda. Pressupõe que uma vitória futura chegará antes que a sequência se torne inacessível. A volatilidade torna essa suposição mais perigosa porque as perdas podem acumular-se quando um regime de mercado invalida a estratégia.
Em uma conta de 1.000 dólares, cinco perdas fixas de 1% custam 5%. Uma sequência de duplicação simples custa 31%. Pagamentos abaixo de 100% também podem impedir que um ganho duplicado recupere totalmente as perdas anteriores. A regra de recuperação mais segura é não haver dimensionamento de recuperação.
| Número da perda | Participação fixa de 1 por cento | Martingale a partir de 10 |
|---|---|---|
| 1 | US$ 10 | US$ 10 |
| 2 | US$ 10 | US$ 20 |
| 3 | US$ 10 | US$ 40 |
| 4 | US$ 10 | US$ 80 |
| 5 | US$ 10 | US$ 160 |
| Perda total | US$ 50 | US$ 310 |
Limites de perdas diárias e semanais
Uma parada de sessão protege o trader de mudanças de regime e deterioração emocional. Escolha uma regra antes de negociar: uma redução percentual, um número fixo de perdas de risco total ou ambos. O primeiro limite alcançado encerra a sessão.
Não zerar: Um depósito, saque ou atualização da plataforma não zera a perda diária. Meça a partir do saldo documentado do início da sessão.
| Limite | Regra de exemplo | Ação necessária |
|---|---|---|
| Por negociação | Base 0,5–1%; elevado 0,25 – 0.5% | Aposta fixada antes do sinal |
| Perdas consecutivas | Duas ou três perdas de risco total | Pare e revise |
| Rebaixamento diário | 2–3% do saldo da sessão inicial | Encerrar sessão |
| Violação de regra | Uma negociação impulsiva ou Martingale | Encerrar sessão imediatamente |
| Rebaixamento semanal | 5–7% ou limite testado escolhido | Mude para demonstração e auditoria |
| Evento extremo | A descoberta de preços permanece caótica | Nenhuma negociação, independentemente do P&L diário |
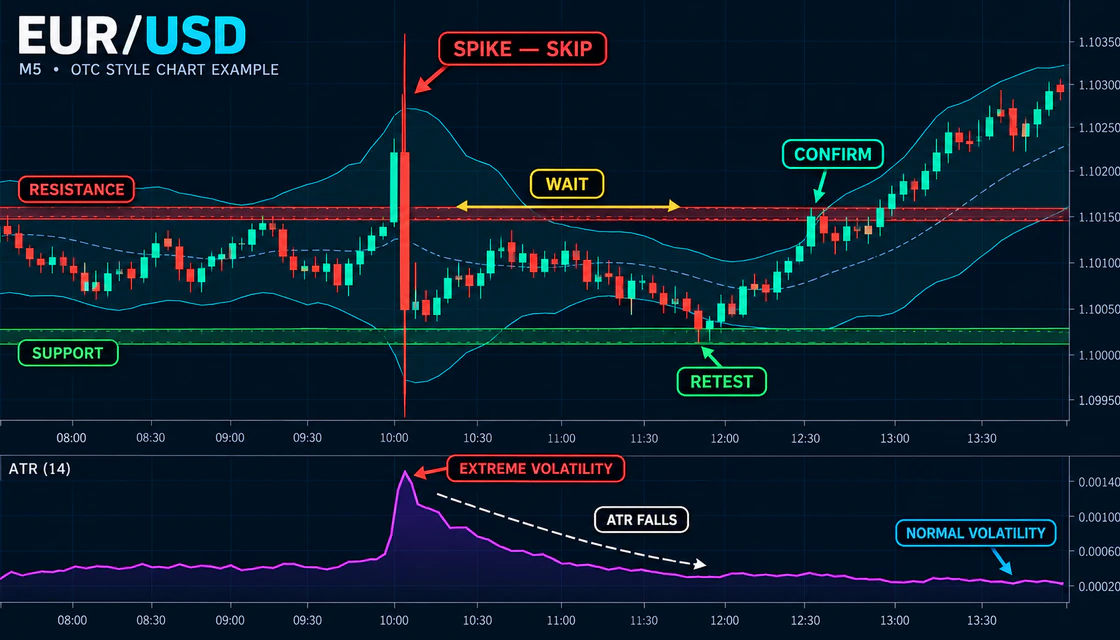
Evite o pico e negocie a estrutura
- Antes do evento, marque o suporte, a resistência e o momento em que a divulgação pode afetar o mercado.
- Não abra uma negociação cujo vencimento ultrapasse o evento, a menos que a negociação de notícias seja testada separadamente.
- Ignore a primeira reação exagerada, mesmo que a direção pareça óbvia.
- Espere que as velas diminuam, ATR se normalize e uma nova estrutura de swing apareça.
- Redesenhe os níveis com base na ação do preço pós-evento, em vez de forçar os níveis antigos a funcionarem.
- Avalie um reteste somente depois que uma vela concluída confirmar a nova estrutura.
Não há tempo de espera fixo: Dez minutos podem ser suficientes em um evento e muito curtos em outro. A normalização é visível na estrutura de preços, não apenas no relógio.
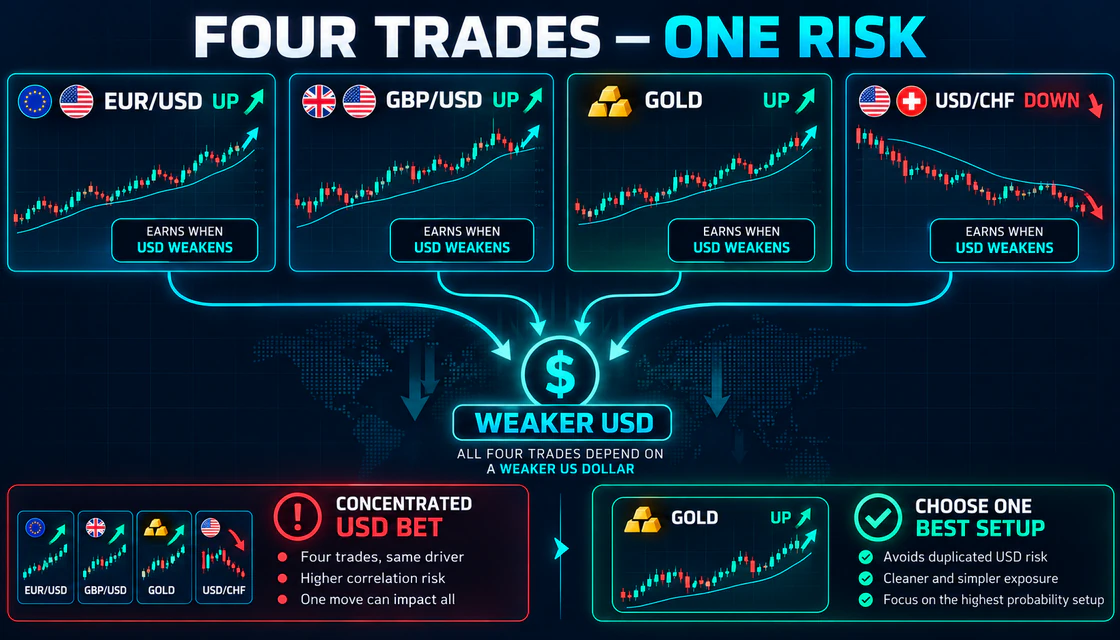
Correlação e concentração oculta
A contagem de transações não é o mesmo que risco independente. EUR/USD UP, GBP/USD UP, ouro UP e USD/CHF DOWN podem todos depender de um dólar americano mais fraco. Um movimento inesperado do dólar pode fazer com que todas as posições percam juntas. Em mercados voláteis, as correlações podem fortalecer-se precisamente quando se espera que a diversificação ajude.
Regra simples: Escolha a configuração mais clara em vez de abrir várias negociações correlacionadas. Se forem permitidas múltiplas posições, divida o risco total entre elas em vez de aplicar o risco total a cada uma.
| Antes de abrir outra negociação | Pergunta |
|---|---|
| Moeda compartilhada | A nova configuração depende da mesma movimentação de USD, EUR ou GBP? |
| Evento compartilhado | Um CPI, FOMC ou lançamento de trabalhos afetará ambos? |
| Direção compartilhada | Várias posições expressam a mesma visão de risco ou de risco? |
| Sobreposição de expiração | Todas as negociações podem perder durante a mesma janela de choque? |
| Exposição total | Se todos perderem, a perda combinada excede o plano por sessão? |
Pagamento e equilíbrio sob volatilidade
A maior volatilidade não altera a matemática do pagamento. Se uma vitória retornar menos do que o valor perdido em uma negociação perdedora, a taxa de equilíbrio de ganhos permanece acima de 50%. O que a volatilidade muda é a confiabilidade do sinal e o tempo de vencimento.
Não aceite um pagamento menor porque o mercado parece animador. A combinação de pagamento fraco e tempo instável pode remover a vantagem mesmo quando a análise direcional é razoável.
| Pagamento | Taxa de ganho de equilíbrio | Vitórias necessárias por 100 arredondados |
|---|---|---|
| 60% | 62,5% | 63 |
| 70% | 58,8% | 59 |
| 80% | 55,6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52,6% | 53 |
Risco de expiração em mercados rápidos
| Problema | O que acontece | Melhor regra |
|---|---|---|
| Validade de uma vela | O ruído normal do pavio decide o resultado | Teste três a cinco velas |
| Entrada tardia | O impulso já está maduro | Aguarde o retrocesso ou pule |
| Notícias dentro do prazo de validade | A configuração técnica torna-se exposição do evento | Termine antes do evento ou fique plano |
| Prazo longo após mudança de regime | A estrutura original pode não ser mais aplicada | Reanalisar a partir do novo gráfico |
| Alterando o vencimento após perdas | Amostra torna-se incomparável | Mantenha a regra fixa para o bloco de teste |
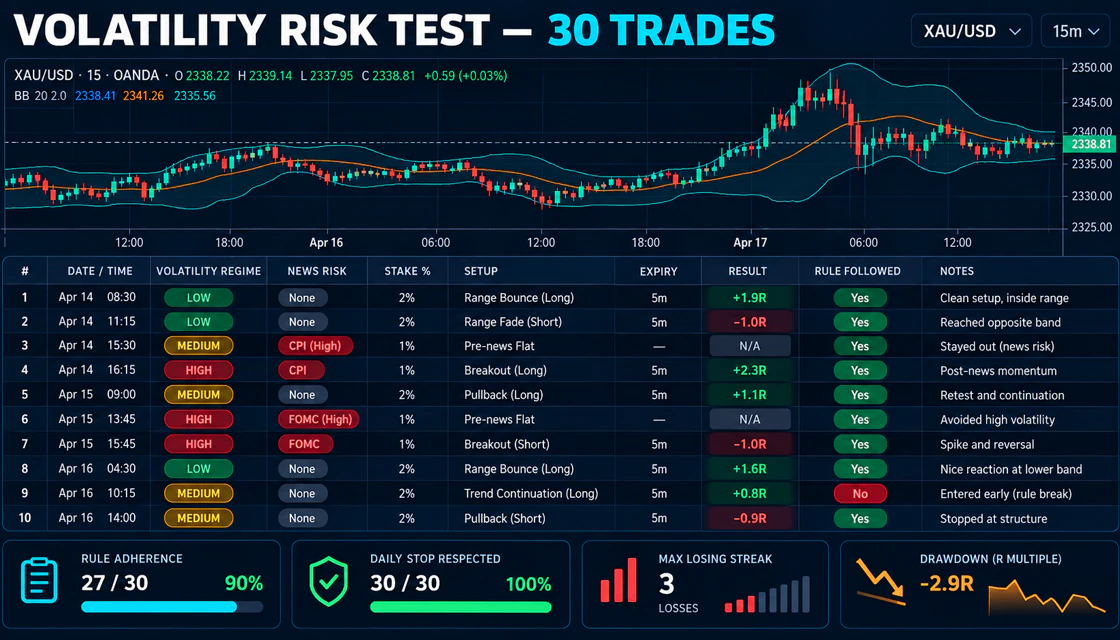
Teste de Risco de Volatilidade
- Escolha um ativo, período, sessão e configuração.
- Defina o ATR normal ou a linha de base do intervalo de velas de sessões comparáveis.
- Classifique cada oportunidade como normal, elevada ou extrema antes que o resultado seja conhecido.
- Registre o risco de notícias, porcentagem de participação, vencimento, pagamento e se existia exposição correlacionada.
- Incluir negociações ignoradas como decisões corretas quando as regras proibirem a entrada.
- Após os casos 30, compare os resultados e a adesão às regras por regime.
- Revise a sequência máxima de perdas e rebaixamentos para confirmar se o stop diário era realista.
| Campo do diário | Exemplo |
|---|---|
| Regime de volatilidade | Elevado; ATR 38% acima da linha de base |
| Risco de notícias | Nenhum evento de alto impacto durante o vencimento |
| Estaca | 0.5% após redução de risco |
| Configuração | Novo teste de suporte após pico normalizado |
| Expiração | 4 velas em M5 |
| Pagamento | 81% antes da entrada |
| Resultado | Perda |
| Regra seguida | Sim; perda válida |
| Nota de revisão | Direção correta, reação desenvolvida após o vencimento |
Erros Comuns
| Erro | Por que falha | Melhor regra |
|---|---|---|
| Aumentando a aposta após perda | A incerteza não diminuiu | Participação fixa ou reduzida |
| Negociando todas as velas grandes | O impulso pode estar quase completo | Aguarde a estrutura e teste novamente |
| Usando ATR absoluto sozinho | Ativos e prazos diferem | Compare com a linha de base correspondente |
| Abrindo negociações correlacionadas | Várias posições tornam-se uma aposta | Limitar a exposição combinada |
| Redefinindo a perda diária | Prolonga a sessão emocional | Uma parada diária documentada |
| Ignorando negociações ignoradas | Atividade de recompensa em vez de disciplina | Diário de decisões válidas de não negociação |
| Assumir que o controle de risco garante lucro | O dimensionamento não pode criar uma borda | Valide a estratégia e o pagamento separadamente |
Lista de verificação de risco pré-negociação
| Pergunta | Verifique |
|---|---|
| Qual é o atual regime de volatilidade? | □ |
| Um evento de alto impacto está dentro do prazo planejado? | □ |
| A aposta foi calculada a partir do saldo do início da sessão? | □ |
| O risco foi reduzido devido à volatilidade elevada? | □ |
| A estrutura de preços é legível após o último pico? | □ |
| Esta posição duplica outra moeda ou risco de evento? | □ |
| O pagamento está acima do mínimo testado? | □ |
| Os limites de perdas consecutivas e de saques diários ainda estão intactos? | □ |
| Eu adotaria essa configuração depois de uma vitória e também depois de uma derrota? | □ |
Conclusão
A gestão de risco em mercados voláteis é uma sequência de decisões pré-comprometidas. Classifique o regime, calcule a aposta, verifique notícias e correlação, verifique o pagamento e pare quando o mercado ficar ilegível ou o limite da sessão for atingido. O objetivo não é eliminar perdas; é evitar que um período instável cause danos desproporcionais.
Para iniciantes, o modelo inicial mais forte é simples: risco de demonstração de 0,5–1% em condições normais, metade do tamanho durante volatilidade elevada e nenhuma negociação durante descoberta extrema de preços. Teste as regras em trinta casos, inclua negociações ignoradas no diário e nunca use Martingale. A consistência é medida pela adesão às regras antes de ser medida pelo saldo da conta.
Respostas rapidas
O que é um risco seguro por negociação em Quotex
Não existe uma porcentagem universalmente segura. Muitos planos de demonstração conservadores começam em torno de 0,5–1% em condições normais e reduzem o valor durante volatilidade elevada. O nível correto deve permanecer acessível durante uma série de derrotas realistas.
O risco deve ser reduzido quando a volatilidade aumenta
Sim, quando a mesma estratégia se torna menos confiável ou as velas se alargam além da faixa testada. Reduza a aposta ou pule; não exija que o mercado se ajuste à regra original.
Como posso medir a volatilidade
Compare os intervalos de velas e ATR com o mesmo ativo, período e sessão. Adicione evidências qualitativas, como tamanho do pavio, lacunas, falha de nível e notícias programadas.
Quantas perdas devem interromper uma sessão
Escolha o limite antes de negociar. Duas ou três perdas de risco total ou um rebaixamento diário de 2–3% podem ser pontos de partida de demonstração conservadores, mas a regra final deve vir de estatísticas de estratégia testadas.
Múltiplas pequenas negociações podem reduzir o risco
Não quando eles estão correlacionados. Várias posições impulsionadas pela mesma moeda ou evento noticioso podem criar maior concentração do que uma negociação.
A gestão de risco garante lucro
Não. A gestão de risco controla o tamanho e a sequência das perdas. A rentabilidade ainda requer uma estratégia testada, retorno suficiente e execução disciplinada.
Proximo passo
Escolha por objetivo: brokers para comparar, guias para acesso, estratégias para setups, risco para disciplina e investimento para visão de longo prazo.