zarządzanie ryzykiem zmienne rynki
Zarządzanie ryzykiem na zmiennych rynkach Quotex: poradnik 2026
Pełny poradnik ryzyka na Quotex przy dużej zmienności: reżimy, stawka, limity strat, wiadomości, korelacja, wygaśnięcie i 30 przypadków demo.
W skrocie
- Klasyfikuj warunki jako normalne, podwyższone lub ekstremalne w odniesieniu do dopasowanego zasobu, przedziału czasowego i linii bazowej sesji.
- Oblicz stawkę przed sygnałem i zmniejsz ją, gdy zmienność wzrośnie; pomiń, gdy odkrywanie cen staje się chaotyczne.
- Korzystaj ze stałego ryzyka, limitów dziennych i tygodniowych i nigdy nie zwiększaj kwoty po stracie za pomocą Martingale.
- Traktuj skorelowane pozycje jako jedną połączoną ekspozycję, a nie kilka niezależnych transakcji.
Zarządzanie ryzykiem na niestabilnych rynkach w Quotex
Zmienność to prędkość i wielkość ruchu cen. Może stworzyć szansę, ale zwiększa także liczbę fałszywych przełamań, zbyt dużych świec, późnych wejść i ryzyka wygaśnięcia. W przypadku transakcji o ustalonym czasie nie można przesunąć stopu ani czekać w nieskończoność, aż pomysł się odrodzi. Wynik jest ustalany w ustalonym czasie, więc zmienność zmienia zarówno prawdopodobieństwo kierunku, jak i prawdopodobieństwo, że moment będzie niewłaściwy.
Dobre zarządzanie ryzykiem zaczyna się przed sygnałem. Trader określa maksymalną stawkę, limit strat w sesji, akceptowany system zmienności i warunki zakazu handlu, będąc spokojnym. Gdy rynek przyspieszy, zasady te zapobiegają sytuacji, w której reakcja emocjonalna nie przekształciła się w większą stratę finansową.
Ostrzeżenie o ryzyku: Opcje cyfrowe mogą spowodować utratę całej postawionej kwoty. Rozmiar pozycji zmniejsza obrażenia; nie zmienia słabej strategii w opłacalną. Korzystaj z trybu demo, sprawdzaj lokalne zasady i nigdy nie handluj niezbędnymi środkami.
Jakie zmiany zmienności
| Normalny rynek | Niestabilny rynek | Konsekwencja ryzyka |
|---|---|---|
| Mniejsze, bardziej spójne świece | Duże świece i długie knoty | Wejście może się spóźnić w ciągu kilku sekund |
| Poziomy trzymają się bardziej czysto | Poziomy są przebijane wielokrotnie | Pierwsze wybicie jest mniej niezawodne |
| Odczyty wskaźników zmieniają się stopniowo | Wskaźniki skaczą i opóźniają się | Sygnał może opisywać skok po jego wystąpieniu |
| Kilka wygaśnięć może pasować do rytmu | Krótkie terminy wygaśnięcia są zależne od czasu | Ten sam kierunek może nadal stracić po wygaśnięciu |
| Aktywa zachowują się bardziej niezależnie | Korelacje mogą wzrosnąć podczas stresu | Wiele pozycji może stać się jednym zakładem |
Klasyfikuj reżim zmienności
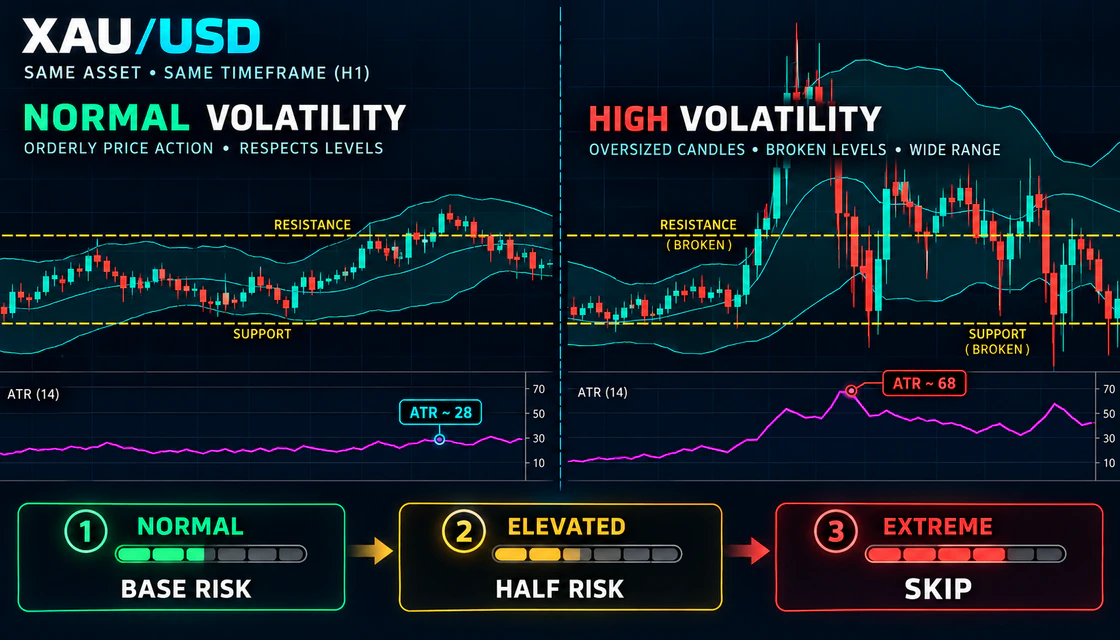
Nie przypisuj zmienności emocjom. Porównaj bieżący wykres z tymi samymi aktywami, przedziałami czasowymi i sesją z ostatnich dni. ATR może pomóc w ilościowym określeniu rozszerzenia zasięgu, ale rozmiar świecy, zachowanie knota, luki, powtarzające się awarie poziomu i zaplanowane wiadomości również mają znaczenie.
Ważne: te etykiety odnoszą się do wybranego zasobu i przedziału czasowego. Wartość ATR nie ma znaczenia bez linii bazowej. Porównaj podobne z podobnymi.
| Reżim | Obserwowalne dowody | Domyślna decyzja dotycząca ryzyka |
|---|---|---|
| Normalna | Zasięg świec w pobliżu linii bazowej, poziomy czytelne, brak większych wydarzeń w pobliżu | Użyj przetestowanego ryzyka bazowego |
| Podniesiony | Rozszerza się asortyment świec, zwiększa się ilość knotów, wzrasta ATR, struktura nadal jest widoczna | Użyj połowy ryzyka i silniejszego potwierdzenia |
| Skrajny | Duże świece, przesunięcie obu stron poziomów, odkrycie cen lub szok nagłówków | Przejdź do reform strukturalnych |
Formuła rozmiaru pozycji
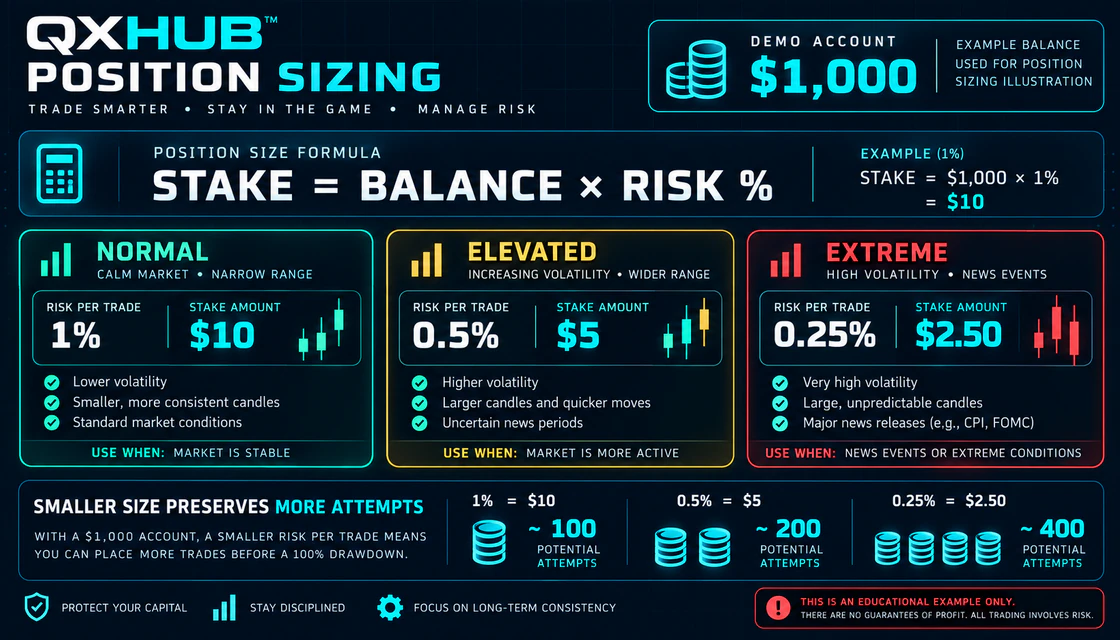
W przypadku transakcji na czas określony, w przypadku której można stracić całą kwotę, stawką jest kwota obarczona ryzykiem. Podstawowa formuła to saldo pomnożone przez wybrany procent ryzyka. Oblicz go przed sesją i zaokrąglij w dół do rozmiaru obsługiwanego przez platformę.
Mniejsza stawka nie poprawia sygnału, ale zwiększa liczbę błędów lub normalnych przegranych transakcji, które konto może wchłonąć. Jeśli minimum platformy jest większe niż kwota wynikająca ze wzoru na ryzyko, konto może być za małe dla wybranej reguły. Nie podnoś procentu tylko po to, aby umożliwić transakcję.
| Saldo demonstracyjne | 1 procent | 0,5 proc | 0,25 proc |
|---|---|---|---|
| 100 dolarów | 1,00 $ | 0,50 dolara | 0,25 dolara |
| 250 dolarów | 2,50 dolara | 1,25 dolara | 0,63 USD |
| 500 dolarów | 5,00 dolarów | 2,50 dolara | 1,25 dolara |
| 1000 dolarów | 10,00 dolarów | 5,00 dolarów | 2,50 dolara |
| 2000 dolarów | 20,00 dolarów | 10,00 dolarów | 5,00 dolarów |
Dlaczego stała stawka bije Martingale
Martingale zwiększa stawkę po przegranej. Zakłada, że przyszłe zwycięstwo nadejdzie, zanim sekwencja stanie się nieosiągalna. Zmienność czyni to założenie bardziej niebezpiecznym, ponieważ straty mogą się kumulować, gdy jeden z reżimów rynkowych unieważni strategię.
Na koncie o wartości 1000 dolarów pięć stałych strat 1% kosztuje 5%. Prosta sekwencja podwajania kosztuje 31%. Wypłaty poniżej 100% mogą również uniemożliwić podwojonej wygranej pełne odzyskanie wcześniejszych strat. Najbezpieczniejszą zasadą odzyskiwania jest całkowity brak wymiarowania odzyskiwania.
| Numer straty | Stały 1-procentowy udział | Martingale od 10 |
|---|---|---|
| 1 | 10 dolarów | 10 dolarów |
| 2 | 10 dolarów | 20 dolarów |
| 3 | 10 dolarów | 40 dolarów |
| 4 | 10 dolarów | 80 dolarów |
| 5 | 10 dolarów | 160 dolarów |
| Całkowita strata | 50 dolarów | 310 dolarów |
Dzienne i tygodniowe limity strat
Zatrzymanie sesji chroni tradera przed zmianą reżimu i pogorszeniem stanu emocjonalnego. Przed przystąpieniem do handlu wybierz jedną zasadę: procent wypłaty, stała liczba strat pełnego ryzyka lub jedno i drugie. Pierwszy osiągnięty limit kończy sesję.
Nie resetuj: Wpłata, wypłata lub odświeżenie platformy nie resetują dziennej straty. Pomiar na podstawie udokumentowanego salda na początku sesji.
| Limit | Przykładowa reguła | Wymagane działanie |
|---|---|---|
| Na handel | Podstawa 0,5–1%; podwyższony 0,25 – 0.5% | Stawka ustalona przed sygnałem |
| Kolejne straty | Dwie lub trzy straty pełnego ryzyka | Zatrzymaj się i przejrzyj |
| Codzienna wypłata | 2–3% początkowego salda sesji | Zakończ sesję |
| Naruszenie zasad | Jedna transakcja impulsywna lub Martingale | Natychmiast zakończ sesję |
| Cotygodniowa wypłata | 5–7% lub wybrany testowany próg | Przejdź do wersji demonstracyjnej i audytu |
| Ekstremalne wydarzenie | Odkrywanie cen pozostaje chaotyczne | Brak handlu niezależnie od dziennych zysków i strat |
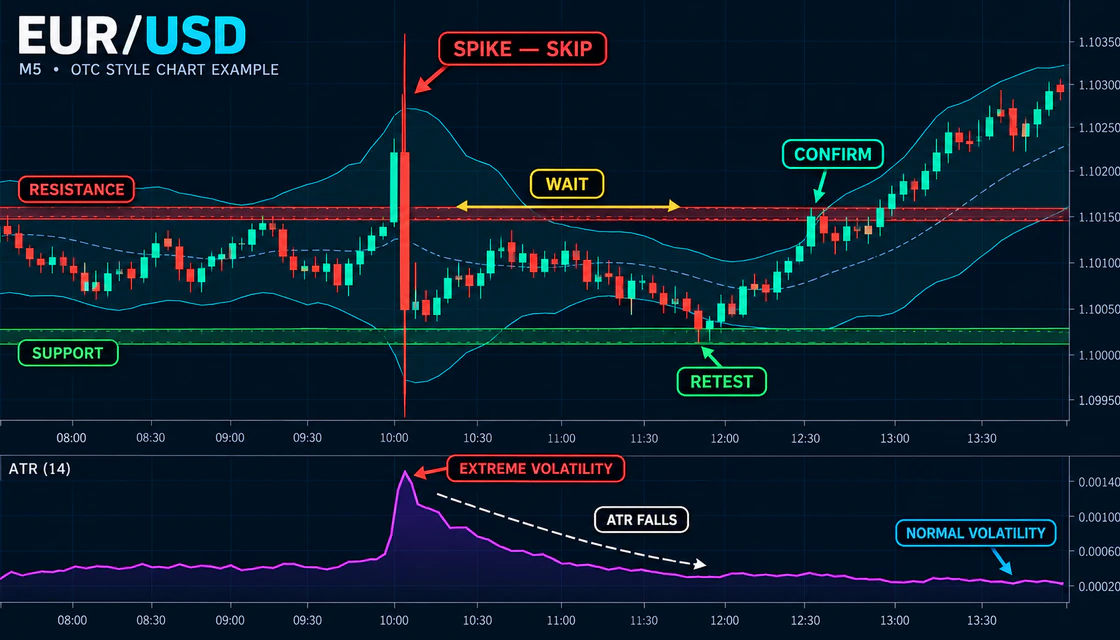
Pomiń Spike i wymień konstrukcję
- Przed wydarzeniem zaznacz wsparcie, opór i czas, w którym publikacja może wpłynąć na rynek.
- Nie otwieraj transakcji, której wygaśnięcie przekracza wydarzenie, chyba że handel wiadomościami jest oddzielnie testowany.
- Pomiń pierwszą zbyt dużą reakcję, nawet jeśli kierunek wydaje się oczywisty.
- Poczekaj, aż świece się skurczą, normalizacja ATR i pojawienie się nowej struktury wahadłowej.
- Przerysuj poziomy w oparciu o akcję cenową po zdarzeniu, zamiast zmuszać stare poziomy do działania.
- Oceń ponowny test dopiero wtedy, gdy wypełniona świeca potwierdzi nową strukturę.
Brak ustalonego czasu oczekiwania: w jednym przypadku dziesięć minut może wystarczyć, w innym za mało. Normalizacja jest widoczna w strukturze cen, a nie w samym zegarze.
Korelacja i ukryta koncentracja
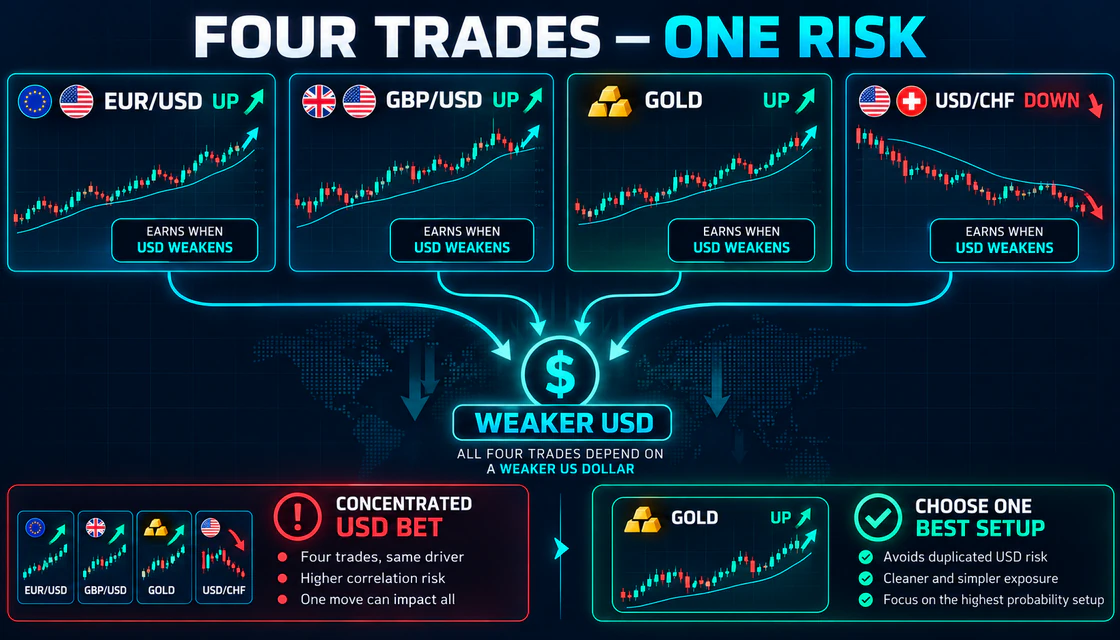
Liczba transakcji to nie to samo, co ryzyko niezależne. EUR/USD UP, GBP/USD UP, złoto UP i USD/CHF DOWN mogą zależeć od słabszego dolara amerykańskiego. Jeden nieoczekiwany ruch dolara może spowodować, że wszystkie pozycje łącznie stracą. Na niestabilnych rynkach korelacje mogą się wzmocnić właśnie wtedy, gdy oczekuje się, że dywersyfikacja pomoże.
Prosta zasada: wybierz najjaśniejszą konfigurację, zamiast otwierać kilka skorelowanych transakcji. Jeśli dozwolonych jest wiele pozycji, należy podzielić całkowite ryzyko pomiędzy nie, zamiast nakładać pełne ryzyko na każdą.
| Przed otwarciem kolejnej transakcji | Pytanie |
|---|---|
| Wspólna waluta | Czy nowa konfiguracja opiera się na tym samym ruchu USD, EUR lub GBP? |
| Wspólne wydarzenie | Czy jedno CPI, FOMC lub wydanie zadań będzie miało wpływ na oba? |
| Wspólny kierunek | Czy kilka pozycji wyraża ten sam pogląd na ryzyko lub brak ryzyka? |
| Nakładanie się wygaśnięć | Czy wszystkie transakcje mogą stracić w tym samym oknie szokowym? |
| Całkowita ekspozycja | Jeśli wszyscy przegrają, czy łączna strata przekroczy plan na sesję? |
Wypłata i próg rentowności przy zmienności
Większa zmienność nie zmienia matematyki wypłat. Jeśli wygrana zwraca mniej niż kwota stracona w przegranej transakcji, próg rentowności pozostaje powyżej 50%. To, co zmienia się zmienność, to niezawodność sygnału i czas wygaśnięcia.
Nie akceptuj niższej wypłaty, ponieważ rynek wygląda ekscytująco. Połączenie słabej wypłaty i niestabilnego czasu może usunąć przewagę, nawet jeśli analiza kierunkowa jest uzasadniona.
| Wypłata | Próg rentowności | Wymagane wygrane na 100 zaokrąglone w górę |
|---|---|---|
| 60% | 62,5% | 63 |
| 70% | 58,8% | 59 |
| 80% | 55,6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52,6% | 53 |
Ryzyko wygaśnięcia na szybkich rynkach
| Problem | Co się stanie | Lepiej rządzić |
|---|---|---|
| Wygaśnięcie jednej świecy | O wyniku decyduje normalny szum knota | Przetestuj trzy do pięciu świec |
| Późne wejście | Impuls jest już dojrzały | Poczekaj na wycofanie lub pomiń |
| Aktualności wewnątrz wygaśnięcia | Konfiguracja techniczna staje się ekspozycją na wydarzenie | Zakończ przed wydarzeniem lub pozostań płaski |
| Długi okres ważności po zmianie reżimu | Oryginalna struktura może już nie mieć zastosowania | Przeanalizuj ponownie na podstawie nowego wykresu |
| Zmiana wygaśnięcia po stratach | Próbka staje się nieporównywalna | Zachowaj stałą regułę dla bloku testowego |
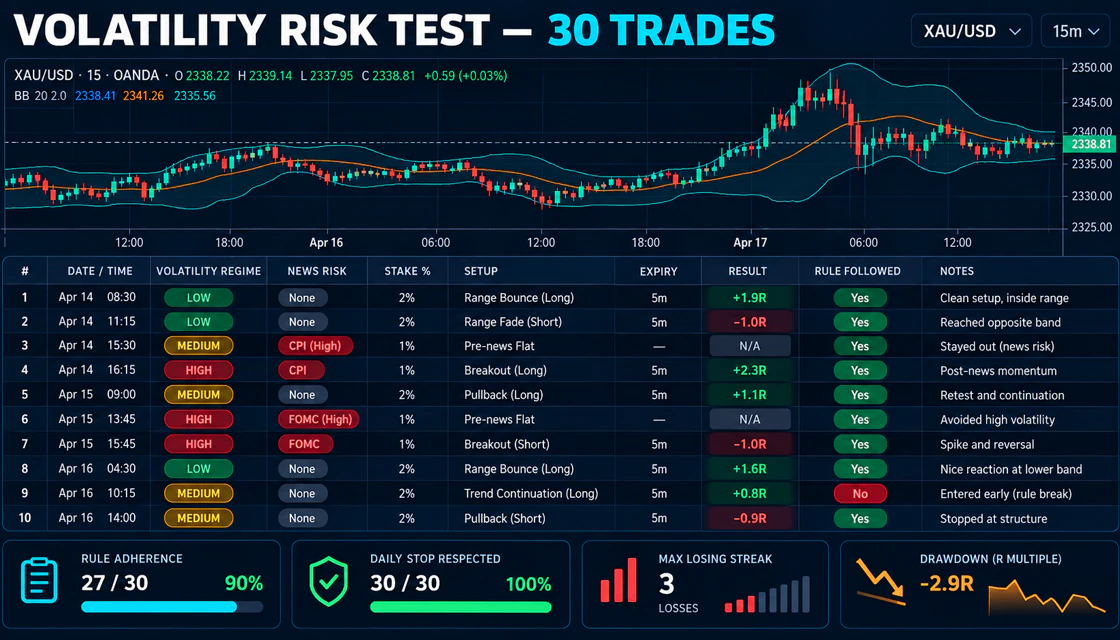
Test ryzyka zmienności
- Wybierz jeden zasób, ramy czasowe, sesję i konfigurację.
- Zdefiniuj normalną linię bazową ATR lub zakres świec z porównywalnych sesji.
- Zanim znany będzie wynik, klasyfikuj każdą okazję jako normalną, podwyższoną lub ekstremalną.
- Zapisz informacje dotyczące ryzyka, procentu stawki, wygaśnięcia, wypłaty i tego, czy istniało skorelowane ryzyko.
- Uwzględnij pominięte transakcje jako prawidłowe decyzje, gdy zasady zabraniają wejścia.
- Po przypadkach 30 porównaj wyniki i przestrzeganie zasad według reżimu.
- Przejrzyj maksymalną passę strat i wypłat, aby potwierdzić, że codzienne zatrzymanie było realistyczne.
| Pole dziennika | Przykład |
|---|---|
| Reżim zmienności | Podniesiony; ATR 38% powyżej wartości bazowej |
| Ryzyko wiadomości | Brak zdarzeń o dużym wpływie podczas wygaśnięcia |
| Stawka | 0.5% po redukcji ryzyka |
| Organizować coś | Ponowny test wsparcia po normalizacji skoku |
| Wygaśnięcie | 4 świece na M5 |
| Wypłata | 81% przed wpisem |
| Wynik | Strata |
| Reguła przestrzegana | Tak; ważna strata |
| Przejrzyj notatkę | Kierunek prawidłowy, reakcja rozwinęła się po upływie terminu ważności |
Typowe błędy
| Błąd | Dlaczego to się nie udaje | Lepiej rządzić |
|---|---|---|
| Zwiększanie stawki po stracie | Niepewność nie zmniejszyła się | Stawka stała lub obniżona |
| Handel każdą dużą świecą | Impuls może być prawie ukończony | Poczekaj na strukturę i przetestuj ponownie |
| Używanie samego absolutnego ATR | Aktywa i ramy czasowe są różne | Porównaj z dopasowaną wartością bazową |
| Otwieranie transakcji skorelowanych | Kilka pozycji staje się jednym zakładem | Ogranicz łączną ekspozycję |
| Resetowanie codziennych strat | Wydłuża sesję emocjonalną | Jeden udokumentowany codzienny postój |
| Ignorowanie pominiętych transakcji | Nagradzaj aktywność zamiast dyscypliny | Dziennik ważnych decyzji o zakazie handlu |
| Zakładając, że kontrola ryzyka gwarantuje zysk | Rozmiar nie może stworzyć krawędzi | Zweryfikuj strategię i wypłatę osobno |
Lista kontrolna ryzyka przed transakcją
| Pytanie | Sprawdzać |
|---|---|
| Jaki jest obecny reżim zmienności? | □ |
| Czy wydarzenie o dużym wpływie mieści się w planowanym terminie wygaśnięcia? | □ |
| Czy stawka została obliczona na podstawie salda na początku sesji? | □ |
| Czy ryzyko zostało zmniejszone w przypadku podwyższonej zmienności? | □ |
| Czy struktura cen jest czytelna po ostatnim skoku? | □ |
| Czy ta pozycja powiela ryzyko innej waluty lub zdarzenia? | □ |
| Czy wypłata przekracza testowane minimum? | □ |
| Czy limity kolejnych strat i dziennych wypłat są nadal nienaruszone? | □ |
| Czy wybrałbym tę konfigurację zarówno po zwycięstwie, jak i po porażce? | □ |
Wniosek
Zarządzanie ryzykiem na niestabilnych rynkach to sekwencja z góry podjętych decyzji. Klasyfikuj system, obliczaj stawkę, sprawdzaj wiadomości i korelację, weryfikuj wypłaty i zatrzymuj się, gdy rynek stanie się nieczytelny lub osiągnięty zostanie limit sesji. Celem nie jest usunięcie strat; ma to zapobiec sytuacji, w której jeden niestabilny okres spowodowałby nieproporcjonalne szkody.
Dla początkujących najsilniejszy model początkowy jest prosty: ryzyko demonstracyjne 0,5–1% w normalnych warunkach, połowa wielkości w przypadku podwyższonej zmienności i brak handlu w przypadku odkrycia ekstremalnych cen. Przetestuj reguły w trzydziestu przypadkach, uwzględnij pominięte transakcje w dzienniku i nigdy nie używaj Martingale. Spójność jest mierzona poprzez przestrzeganie zasad, zanim zostanie zmierzona saldem konta.
Szybkie odpowiedzi
Jakie jest bezpieczne ryzyko na transakcję na Quotex
Nie ma uniwersalnie bezpiecznego procentu. Wiele konserwatywnych planów demonstracyjnych rozpoczyna się w okolicach 0,5–1% w normalnych warunkach i zmniejsza tę kwotę w przypadku podwyższonej zmienności. Prawidłowy poziom musi pozostać przystępny cenowo pomimo realistycznej passy porażek.
Czy ryzyko należy zmniejszać w przypadku wzrostu zmienności
Tak, gdy ta sama strategia staje się mniej niezawodna lub świece wykraczają poza testowany zakres. Zmniejsz stawkę lub pomiń; nie wymagaj, aby rynek dostosował się do pierwotnej reguły.
Jak mierzyć zmienność
Porównaj zakresy świec i ATR z tymi samymi aktywami, ramami czasowymi i sesją. Dodaj dowody jakościowe, takie jak rozmiar knota, przerwy, awaria poziomu i zaplanowane wiadomości.
Ile strat powinno przerwać sesję
Wybierz limit przed rozpoczęciem handlu. Dwie lub trzy straty pełnego ryzyka lub dzienna wypłata 2–3% mogą być konserwatywnymi punktami wyjścia w wersji demonstracyjnej, ale ostateczna zasada powinna wynikać z przetestowanych statystyk strategii.
Czy wiele małych transakcji może zmniejszyć ryzyko?
Nie, gdy są ze sobą powiązane. Kilka pozycji napędzanych tą samą walutą lub wydarzeniem informacyjnym może spowodować większą koncentrację niż jedna transakcja.
Czy zarządzanie ryzykiem gwarantuje zysk
Nie. Zarządzanie ryzykiem kontroluje wielkość i kolejność strat. Rentowność nadal wymaga sprawdzonej strategii, wystarczających wypłat i zdyscyplinowanej realizacji.
Nastepny krok
Wybierz temat według celu: brokerzy do porównania, poradniki do dostępu, strategie do setupów, ryzyko do dyscypliny i inwestowanie do szerszej logiki rynku.