変動相場 リスク管理
Quotexの高ボラティリティ市場におけるリスク管理 2026年版
Quotexの変動相場における完全なリスク管理ガイド。ボラティリティ分類、取引額、損失上限、ニュース、相関、満期、30件のデモ検証を解説します。
要点
- 一致するアセット、時間枠、セッション ベースラインに対して状態を通常、上昇、極端に分類します。
- シグナルの前に賭け金を計算し、ボラティリティが拡大したときに賭け金を減らします。価格発見が混乱する場合はスキップしてください。
- 固定リスク、毎日および毎週の制限を使用し、Martingale で損失後に金額を増額しないでください。
- 相関関係のあるポジションを、複数の独立した取引ではなく、1 つの組み合わせたエクスポージャーとして扱います。
Quotex の不安定な市場におけるリスク管理
ボラティリティとは、価格変動の速度と規模です。それは機会を生み出す可能性がありますが、誤ったブレイク、特大のローソク足、遅れたエントリー、満了リスクも増加させます。固定時間トレードでは、ストップを移動したり、アイデアが回復するまで無期限に待つことはできません。結果は決まった時間に決まるため、ボラティリティによって方向性の確率とタイミングを誤る確率の両方が変わります。
適切なリスク管理は信号の前から始まります。トレーダーは、落ち着いた状態で最大賭け金、セッション損失制限、許容されるボラティリティ体制、および取引禁止条件を定義します。市場が加速すると、これらのルールにより、感情的な反応が大きな経済的損失につながることが防止されます。
リスク警告: デジタル オプションは、発注した金額の全額を失う可能性があります。ポジションサイジングによりダメージが軽減されます。弱い戦略を収益性の高い戦略に変えるわけではありません。デモモードを使用し、ローカルルールを確認し、必要不可欠な資金を取引しないでください。
ボラティリティの変化
| 通常の市場 | 不安定な市場 | リスクの影響 |
|---|---|---|
| より小さく、より安定したキャンドル | 大きなキャンドルと長い芯 | 入場は数秒以内に遅れる可能性があります |
| レベルがよりきれいに保持されます | レベルが繰り返し貫通される | 最初のブレイクアウトは信頼性が低い |
| インジケーターの読み取り値は徐々に変化します | インジケーターのジャンプと遅れ | シグナルは発生後のスパイクを説明している可能性があります |
| いくつかの有効期限がリズムに合う可能性があります | 有効期限が短いとタイミングが重要になる | 同じ方向でも満了時に負ける可能性がある |
| アセットはより独立して動作します | ストレス下では相関関係が上昇する可能性がある | 複数のポジションが 1 つのベットになる場合があります |
ボラティリティ制度の分類
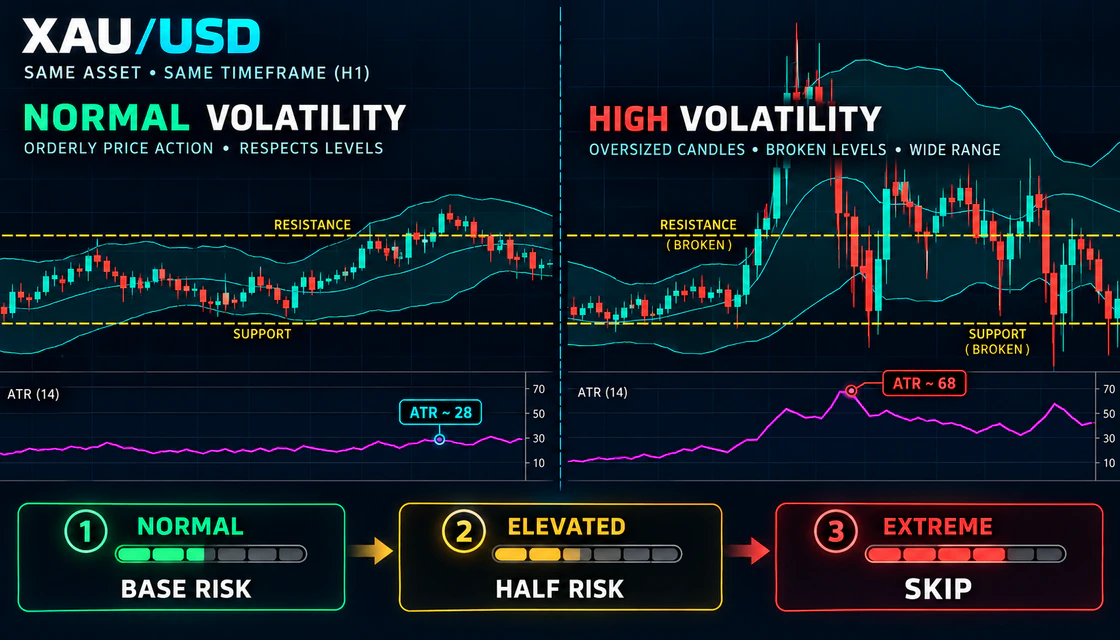
感情によってボラティリティをラベル付けしないでください。現在のチャートを、最近数日間の同じ資産、時間枠、セッションと比較します。 ATR は範囲拡大を定量化するのに役立ちますが、ローソク足のサイズ、芯の動作、ギャップ、レベルの繰り返しの失敗、予定されているニュースも重要です。
重要: これらのラベルは、選択した資産と時間枠に関連しています。 ATR 値は、ベースラインがなければ意味がありません。似たものと似たものを比較します。
| 政権 | 観察可能な証拠 | デフォルトのリスク決定 |
|---|---|---|
| 普通 | ローソク足の範囲は基準線に近く、レベルは読み取れるが、大きなイベントは終了していない | テスト済みの基本リスクを使用する |
| 高架 | キャンドルの範囲が拡大し、芯が増加し、ATR が上昇し、構造はまだ表示されます | 半分のリスクとより強力な確認を使用する |
| 過激 | 特大ローソク足、両サイドのレベルが一掃、価格発見またはヘッドラインショック | 構造改革までスキップ |
ポジションサイジングの公式
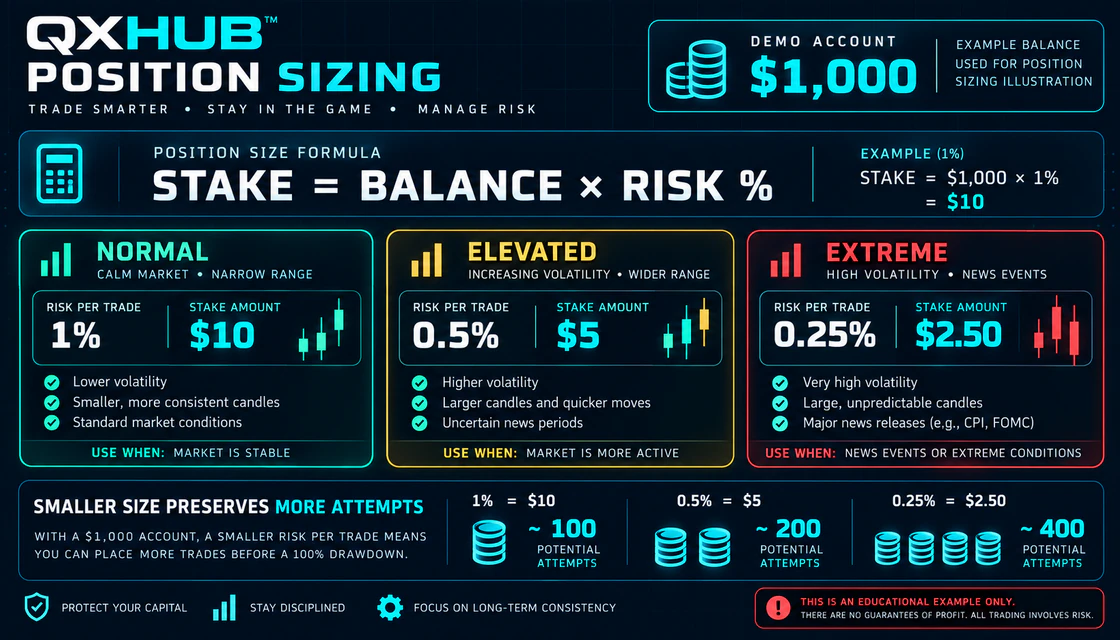
全額が失われる可能性がある固定時間取引の場合、賭け金はリスクのある金額となります。基本的な計算式は、残高に選択したリスクの割合を乗算したものです。セッション前に計算し、プラットフォームでサポートされているサイズに切り捨てます。
賭け金が少なくてもシグナルは改善されませんが、アカウントが吸収できるミスや通常の損失取引の数が増加します。プラットフォームの最小値がリスク計算式によって生成される金額よりも大きい場合、アカウントが選択したルールに対して小さすぎる可能性があります。単に取引を可能にするためにパーセンテージを上げないでください。
| デモバランス | 1パーセント | 0.5パーセント | 0.25パーセント |
|---|---|---|---|
| 100ドル | $1.00 | $0.50 | $0.25 |
| 250ドル | 2.50ドル | $1.25 | $0.63 |
| 500ドル | $5.00 | 2.50ドル | $1.25 |
| 1,000ドル | $10.00 | $5.00 | 2.50ドル |
| 2,000ドル | $20.00 | $10.00 | $5.00 |
固定ステークが Martingale に勝つ理由
Martingale は損失後に賭け金を増やします。シーケンスが手に負えなくなる前に、将来の勝利が得られることを前提としています。ある市場体制が戦略を無効にすると損失が集中する可能性があるため、ボラティリティがその仮定をより危険にします。
1,000 ドルの口座では、5 つの固定 1% 損失のコストは 5% です。単純な 2 倍化シーケンスのコストは 31% です。ペイアウトが 100% を下回ると、2 倍の勝利で以前の損失を完全に回復できなくなる可能性もあります。最も安全なリカバリ ルールは、リカバリのサイジングをまったく行わないことです。
| 紛失番号 | 固定 1% の株式 | Martingale 10時から |
|---|---|---|
| 1 | 10ドル | 10ドル |
| 2 | 10ドル | 20ドル |
| 3 | 10ドル | 40ドル |
| 4 | 10ドル | 80ドル |
| 5 | 10ドル | 160ドル |
| 全損 | 50ドル | 310ドル |
日次および週次の損失限度額
セッション停止は、トレーダーを政権交代や感情の悪化から守ります。取引前にルールを 1 つ選択します: ドローダウンの割合、フルリスク損失の固定数、またはその両方。最初の制限に達するとセッションが終了します。
リセットしないでください: 入金、出金、またはプラットフォームの更新によって、毎日の損失はリセットされません。文書化されたセッション開始時の残高から測定します。
| 限界 | ルールの例 | 必要なアクション |
|---|---|---|
| 取引ごと | ベース 0.5 – 1%;上昇 0.25–0.5% | 信号前に固定されたステーク |
| 連敗 | 2 つまたは 3 つのフルリスク損失 | 立ち止まって見直してみる |
| 毎日のドローダウン | 開始セッション残高の 2–3% | セッションを終了する |
| ルール違反 | 1 回の衝動的な取引または Martingale 取引 | セッションをすぐに終了する |
| 毎週のドローダウン | 5–7% または選択したテスト済みのしきい値 | デモと監査に移行する |
| エクストリームイベント | 価格発見は依然として混沌としたままである | 日々の損益に関わらず取引はありません |
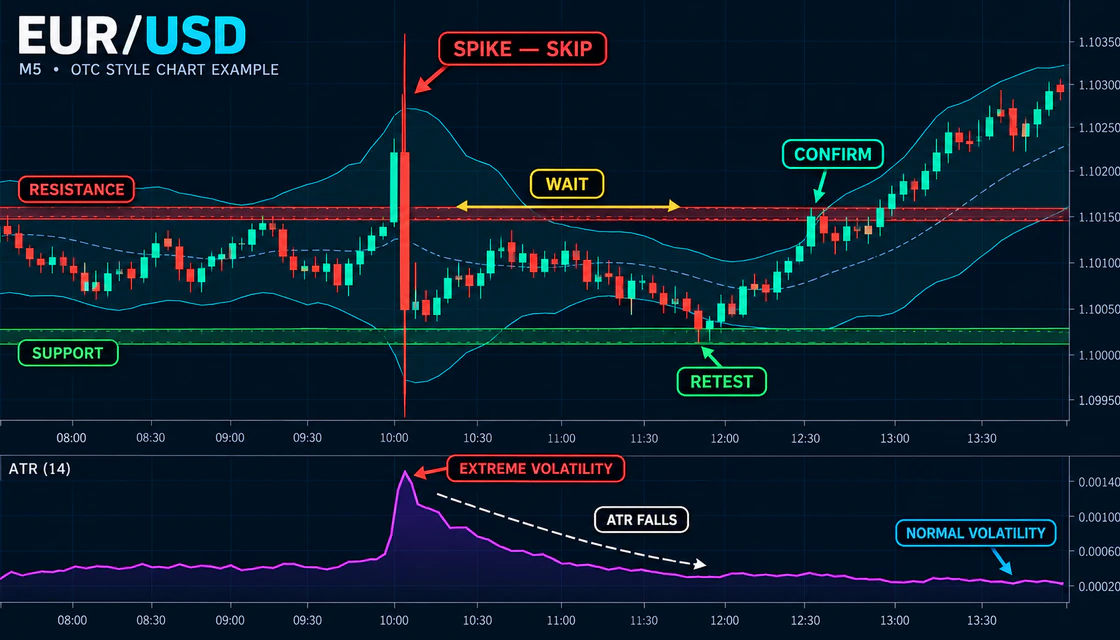
スパイクをスキップしてストラクチャーをトレードする
- イベントの前に、サポート、レジスタンス、リリースが市場に影響を与える可能性のある時間をマークします。
- ニュース取引が別途テストされない限り、有効期限がイベントをまたぐ取引を開かないでください。
- たとえ方向が明らかであっても、最初の大きな反応はスキップしてください。
- ローソク足が縮小し、ATR が正常化し、新しいスイング構造が現れるのを待ちます。
- 古いレベルを強制的に機能させるのではなく、イベント後の価格変動に基づいてレベルを再描画します。
- 完成したキャンドルで新しい構造が確認された後にのみ、再テストを評価してください。
待ち時間は固定されていません。あるイベントでは 10 分で十分ですが、別のイベントでは短すぎる場合があります。正常化は時計単体ではなく、価格構造に表れます。
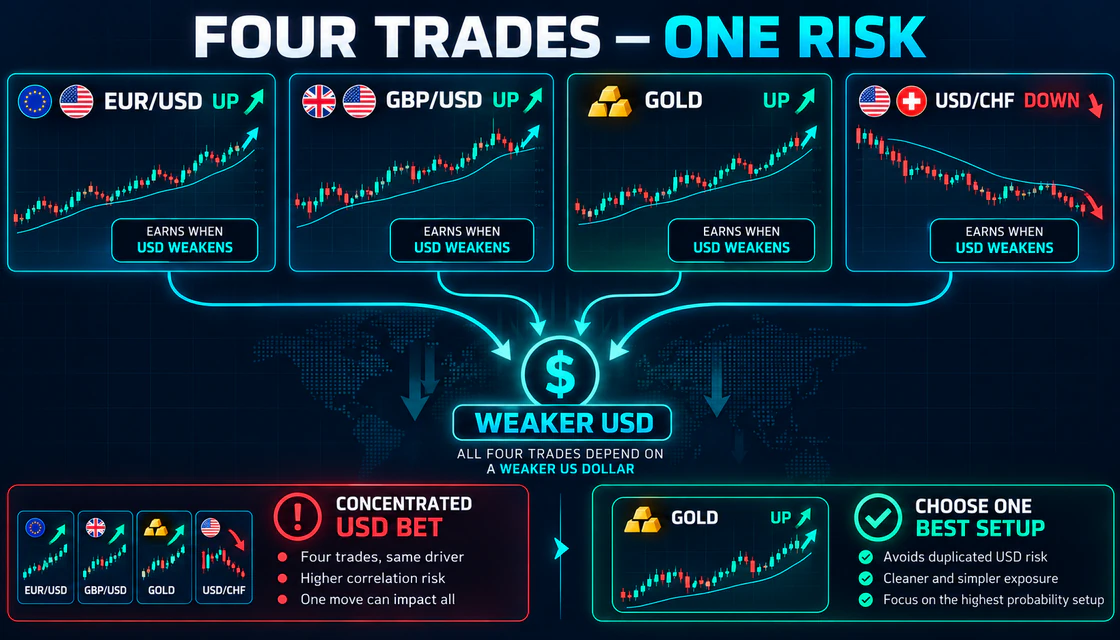
相関関係と隠れた濃度
取引数は独立したリスクと同じではありません。 EUR/USD UP、GBP/USD UP、金 UP および USD/CHF DOWN はすべて米ドル安に依存する可能性があります。予期せぬドルの動きにより、すべてのポジションが一斉に負ける可能性があります。不安定な市場では、多様化が役立つと期待される場合にこそ、相関関係が強化される可能性があります。
シンプルなルール: 複数の相関取引を開くのではなく、最も明確な設定を選択してください。複数のポジションが許可されている場合は、それぞれに全リスクを適用するのではなく、合計リスクをそれらに分割します。
| 別の取引を開始する前に | 質問 |
|---|---|
| 共通通貨 | 新しいセットアップは同じ USD、EUR、または GBP の動きに依存しますか? |
| 共有イベント | 1 つの CPI、FOMC、またはジョブのリリースは両方に影響しますか? |
| 共通の方向性 | いくつかのポジションが同じリスクオンまたはリスクオフの見解を表明していますか? |
| 有効期限の重複 | 同じショックウィンドウ中にすべての取引が損失を被ることはありますか? |
| 総暴露量 | すべてが負けた場合、合計の損失はセッションごとの計画を超えますか? |
ボラティリティの下でのペイアウトと損益分岐点
ボラティリティが高くなっても配当計算は変わりません。勝ちのリターンが負けトレードの損失額よりも少ない場合でも、損益分岐点勝率は 50% を超えたままになります。ボラティリティが変化するのは、シグナルの信頼性と満期のタイミングです。
市場がエキサイティングに見えるからといって、配当の低下を受け入れないでください。弱いペイアウトと不安定なタイミングの組み合わせにより、方向性分析が合理的であってもエッジが失われる可能性があります。
| 支払い | 損益分岐点勝率 | 100あたりの切り上げに必要な勝利数 |
|---|---|---|
| 60% | 62.5% | 63 |
| 70% | 58.8% | 59 |
| 80% | 55.6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52.6% | 53 |
ファストマーケットにおける有効期限のリスク
| 問題 | 何が起こるのですか | より良いルール |
|---|---|---|
| 1本のキャンドルの有効期限 | 通常のウィックノイズが結果を決定します | 3 ~ 5 本のキャンドルをテストします |
| レイトエントリー | インパルスはもう成熟している | 引き戻しを待つかスキップする |
| 有効期限内のお知らせ | 技術的なセットアップがイベント公開になる | イベント前に終了するか、そのままの状態を維持する |
| 政権交代後の有効期限は長い | 元の構造は適用されなくなる可能性があります | 新しいチャートから再分析する |
| 損失後の有効期限の変更 | サンプルは比類のないものになります | テストブロックのルールを固定したままにする |
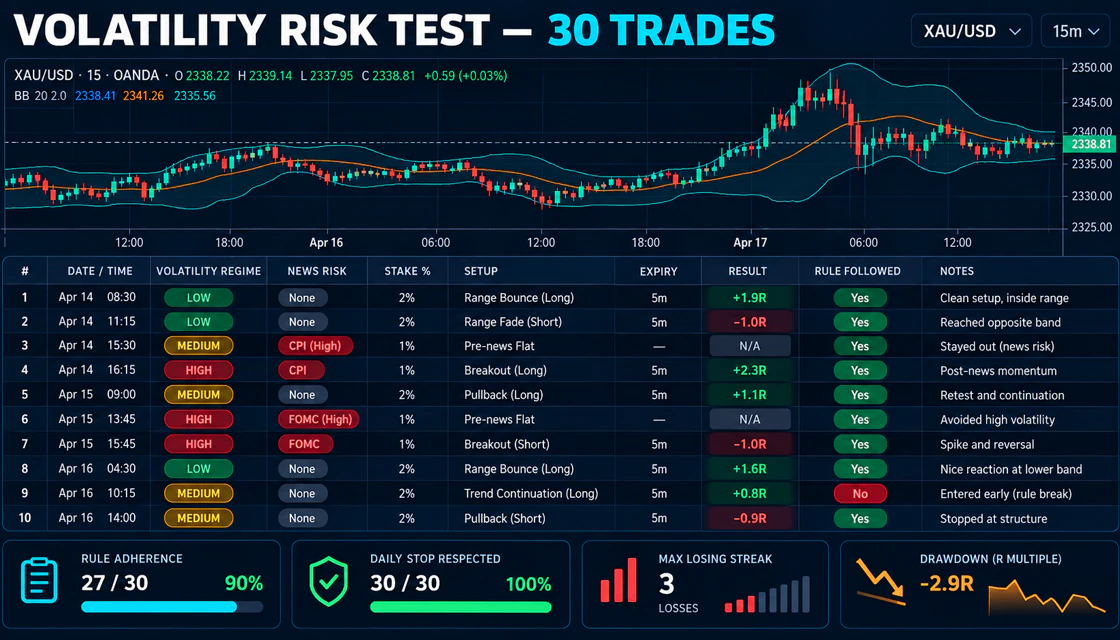
ボラティリティリスクテスト
- アセット、タイムフレーム、セッション、セットアップを 1 つ選択します。
- 比較可能なセッションからの通常の ATR またはローソク足の範囲のベースラインを定義します。
- 結果が判明する前に、各機会を通常、高水準、または極端に分類します。
- ニュースリスク、賭け金の割合、有効期限、支払い、および関連するエクスポージャが存在するかどうかを記録します。
- ルールによりエントリーが禁止されている場合、スキップされた取引を正しい決定として含めます。
- 30 のケースの後、結果を比較し、体制ごとのルール遵守を比較します。
- 最大連敗数とドローダウンを確認して、毎日のストップが現実的であることを確認します。
| ジャーナルフィールド | 例 |
|---|---|
| ボラティリティ体制 | 高くなっています。 ATR ベースラインを 38% 上回る |
| ニュースリスク | 有効期限内に大きな影響を与えるイベントは発生しない |
| ステーク | リスク軽減後の0.5% |
| 設定 | スパイクが正規化された後の再テストをサポート |
| 有効期限 | M5 のキャンドル 4 本 |
| 支払い | 入場前に81% |
| 結果 | 損失 |
| 従ったルール | はい;有効な損失 |
| レビューメモ | 方向は正しい、期限が切れた後に反応が起こった |
よくある間違い
| 間違い | なぜ失敗するのか | より良いルール |
|---|---|---|
| 損失後の賭け金の増加 | 不確実性は減っていない | 固定または減額された賭け金 |
| すべての大きなキャンドルを取引する | インパルスはほぼ完成しているかもしれない | 構造化を待って再テストする |
| 絶対的な ATR を単独で使用する | 資産と期間は異なります | 一致するベースラインと比較する |
| 相関取引を開始する | 複数のポジションが 1 つのベットになります | キャップ合成露出 |
| 毎日の損失をリセットする | 感情的なセッションを延長します | 毎日 1 回のストップが記録されています |
| スキップされた取引を無視する | 規律の代わりに活動に報酬を与える | 有効な貿易禁止決定を記録する |
| リスク管理により利益が保証されると仮定する | サイズ設定ではエッジを作成できません | 戦略と支払いを個別に検証する |
貿易リスクの事前チェックリスト
| 質問 | チェック |
|---|---|
| 現在のボラティリティ体制はどのようなものですか? | □ |
| 計画された有効期限内に大きな影響を与えるイベントはありますか? | □ |
| 賭け金はセッション開始時の残高から計算されましたか? | □ |
| ボラティリティの上昇に対するリスクは軽減されましたか? | □ |
| 最近の急騰後の価格構造は読み取れるか? | □ |
| このポジションは別の通貨またはイベントリスクと重複しますか? | □ |
| 支払いはテストされた最低額を上回っていますか? | □ |
| 連続損失と 1 日あたりのドローダウン制限はそのままですか? | □ |
| 負けた後だけでなく、勝った後もこのセットアップを採用しますか? | □ |
結論
不安定な市場におけるリスク管理は、事前にコミットされた一連の意思決定です。体制を分類し、賭け金を計算し、ニュースと相関関係をチェックし、支払いを確認し、市場が読めなくなったりセッション制限に達したときに停止します。目的は損失を取り除くことではありません。それは、ある不安定な期間が不当な損害を引き起こすことを防ぐためです。
初心者にとって、最も強力な開始モデルはシンプルです。通常の状況では 0.5 ~ 1% のデモリスク、ボラティリティ上昇時には半分のサイズ、極端な価格発見時には取引はありません。 30 のケースにわたってルールをテストし、スキップされた取引をジャーナルに含め、Martingale は決して使用しないでください。一貫性は、アカウント残高によって測定される前に、ルールの遵守によって測定されます。
クイック回答
Quotex での取引ごとの安全なリスクは何ですか
普遍的に安全な割合はありません。保守的なデモ プランの多くは、通常の状態では 0.5 ~ 1% 程度から始まり、ボラティリティが上昇すると金額を減らします。現実的な連敗を通じても、適切なレベルを手頃な水準に維持する必要があります。
ボラティリティが上昇した場合はリスクを軽減する必要がある
はい、同じ戦略の信頼性が低くなった場合、またはローソク足がテストされた範囲を超えて広がった場合に発生します。賭け金を減らすかスキップします。市場が本来のルールに適合することを要求しないでください。
ボラティリティを測定するにはどうすればよいですか
同じ資産、タイムフレーム、セッションでローソク足の範囲と ATR を比較します。芯のサイズ、ギャップ、レベルの失敗、予定されているニュースなどの定性的な証拠を追加します。
何回負けるとセッションが停止するか
取引する前に限度額を選択してください。 2 つまたは 3 つのフルリスク損失または 2–3% の毎日のドローダウンは、保守的なデモの開始点になる可能性がありますが、最終的なルールはテストされた戦略統計に基づいて決定される必要があります。
小規模な取引を複数回行うことでリスクを軽減できるか
相関関係がある場合はそうではありません。同じ通貨やニュースイベントによって複数のポジションが動かされると、1 回の取引よりも大きな集中が生じる可能性があります。
リスク管理は利益を保証しますか
いいえ、リスク管理は損失の規模と順序を制御します。収益性を確保するには、テストされた戦略、十分な支払い、規律ある実行が依然として必要です。
次のステップ
目的で選びます:ブローカーは比較、ガイドはアクセス、戦略はセットアップ、リスクは規律、投資は長期の市場ロジックです。