управління ризиками на волатильному ринку
Управління ризиками на волатильному ринку Quotex: посібник 2026
Повний посібник із ризику на Quotex за високої волатильності: режими, розмір угоди, ліміти збитку, новини, кореляція, експірація і 30 демо-рішень.
Коротко
- Класифікуйте умови як нормальні, підвищені або екстремальні щодо відповідного активу, часових рамок і базової лінії сеансу.
- Розрахуйте ставку перед сигналом і зменшіть її, коли волатильність зростає; пропустити, коли відкриття ціни стає хаотичним.
- Використовуйте фіксований ризик, щоденні та тижневі ліміти та ніколи не збільшуйте суму після програшу з Martingale.
- Розглядайте корельовані позиції як одну об’єднану експозицію, а не як кілька незалежних угод.
Управління ризиками на нестабільних ринках на Quotex
Волатильність - це швидкість і розмір руху ціни. Це може створювати можливості, але також збільшує помилкові прориви, великі свічки, пізні записи та ризик закінчення терміну дії. У торгівлі з фіксованим часом ви не можете перемістити стоп або чекати нескінченно довго, поки ідея відновиться. Результат визначається у фіксований час, тому волатильність змінює як ймовірність напрямку, так і ймовірність того, що час буде неправильним.
Ефективне управління ризиками починається ще до сигналу. Трейдер визначає максимальну ставку, ліміт втрат сесії, прийнятний режим волатильності та умови відсутності торгівлі, перебуваючи в спокої. Коли ринок прискорюється, ці правила запобігають перетворенню емоційної реакції на більші фінансові втрати.
Попередження про ризик: цифрові опціони можуть втратити всю розміщену суму. Розмір позиції зменшує пошкодження; він не перетворює слабку стратегію на прибуткову. Використовуйте демонстраційний режим, перевіряйте місцеві правила та ніколи не торгуйте основними коштами.
Що змінює волатильність
| Нормальний ринок | Волатильний ринок | Наслідки ризику |
|---|---|---|
| Менші, більш послідовні свічки | Великі свічки і довгі ґноти | Вхід може запізнитися на кілька секунд |
| Рівні тримаються більш чисто | Рівні проколюють багаторазово | Перший прорив менш надійний |
| Показання індикатора змінюються поступово | Індикатори стрибають і відстають | Сигнал може описувати сплеск після того, як він стався |
| Кілька закінчень можуть відповідати ритму | Короткі терміни дії стають чутливими до часу | Той же напрямок все ще може втратити після закінчення терміну дії |
| Активи поводяться більш незалежно | Кореляції можуть підвищуватися під час стресу | Кілька позицій можуть стати однією ставкою |
Класифікуйте режим волатильності
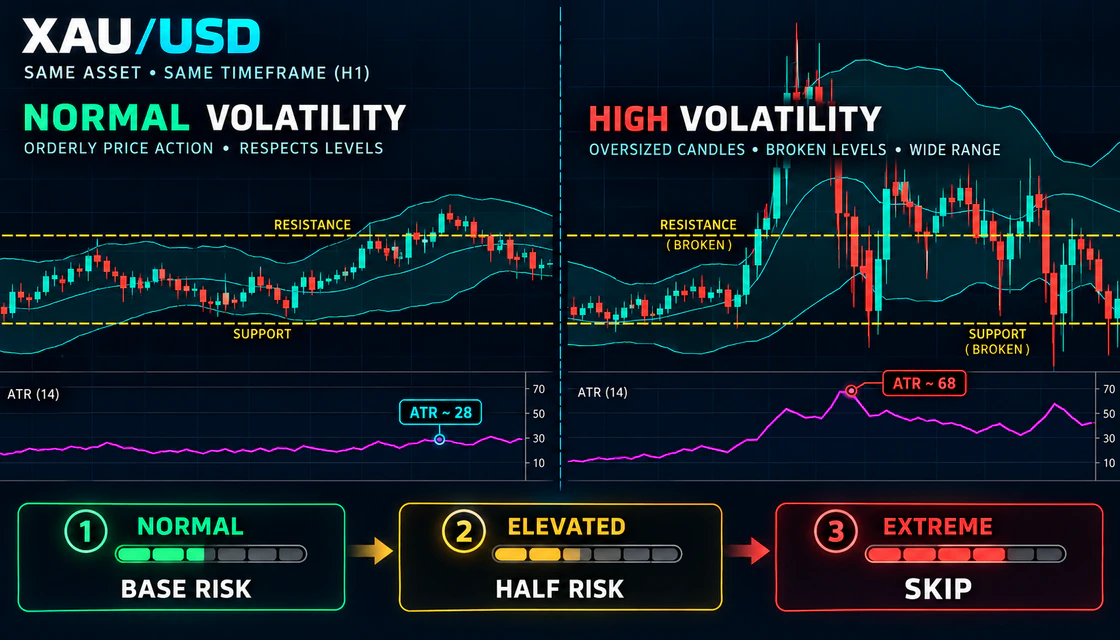
Не позначайте мінливість емоціями. Порівняйте поточну діаграму з тим самим активом, таймфреймом і сеансом за останні дні. ATR може допомогти кількісно визначити розширення діапазону, але розмір свічки, поведінка ґнота, прогалини, повторювані збої рівня та заплановані новини також мають значення.
Важливо: ці мітки відносяться до вибраного активу та періоду часу. Значення ATR не має значення без базової лінії. Порівняйте подібне з подібним.
| Режим | Спостережувані докази | Рішення щодо ризику за замовчуванням |
|---|---|---|
| нормальний | Діапазон свічок біля базової лінії, рівні читаються, закриття великої події немає | Використовуйте перевірений базовий ризик |
| Підвищений | Діапазон свічок розширюється, ґноти збільшуються, ATR піднімається, структуру все ще видно | Використовуйте половинний ризик і сильніше підтвердження |
| Екстрім | Великі свічки, обидві сторони рівнів, відкриття ціни або шок заголовка | Пропустити структурні реформи |
Формула визначення розміру позиції
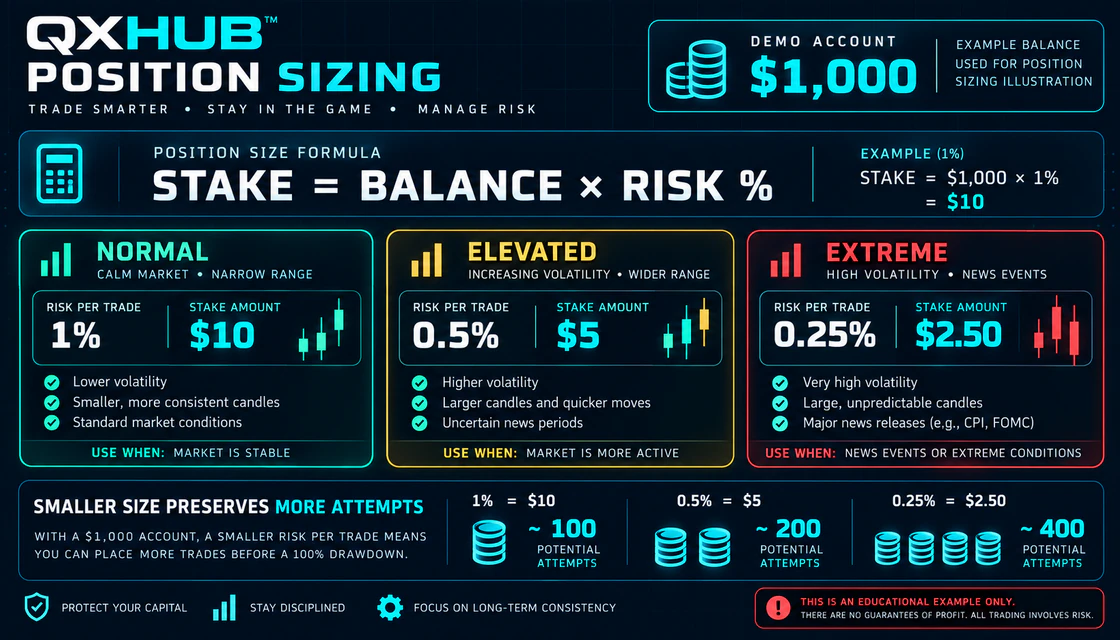
Для торгівлі з фіксованим часом, де можна втратити всю суму, ставка — це сума ризику. Основною формулою є баланс, помножений на обраний відсоток ризику. Розрахуйте його перед сеансом і округліть до розміру, який підтримується платформою.
Менша частка не покращує сигнал, але збільшує кількість помилок або звичайних програшних операцій, які обліковий запис може прийняти. Якщо мінімум платформи перевищує суму, отриману за формулою ризику, рахунок може бути замалим для вибраного правила. Не підвищуйте відсоток просто для того, щоб уможливити торгівлю.
| Демо баланс | 1 відсоток | 0,5 відсотка | 0,25 відсотка |
|---|---|---|---|
| 100 доларів США | $1,00 | 0,50 доларів США | 0,25 долара США |
| 250 доларів США | 2,50 доларів США | 1,25 долара США | 0,63 долара США |
| 500 доларів США | 5,00 доларів США | 2,50 доларів США | 1,25 долара США |
| 1000 доларів США | 10,00 доларів США | 5,00 доларів США | 2,50 доларів США |
| 2000 доларів США | 20,00 доларів США | 10,00 доларів США | 5,00 доларів США |
Чому фіксована ставка перевершує Martingale
Martingale збільшує ставку після програшу. Припускається, що майбутній виграш надійде до того, як послідовність стане недоступною. Волатильність робить це припущення більш небезпечним, оскільки збитки можуть групуватися, коли один ринковий режим робить стратегію недійсною.
На рахунку в 1000 доларів п'ять фіксованих збитків 1% коштують 5%. Проста послідовність подвоєння коштує 31%. Виплати нижче 100% також можуть перешкодити подвоєному виграшу повністю відшкодувати попередні втрати. Найбезпечнішим правилом відновлення є відсутність розміру відновлення взагалі.
| Номер втрати | Фіксована частка 1 відсоток | Martingale починаючи з 10 |
|---|---|---|
| 1 | 10 доларів США | 10 доларів США |
| 2 | 10 доларів США | 20 доларів США |
| 3 | 10 доларів США | 40 доларів США |
| 4 | 10 доларів США | 80 доларів США |
| 5 | 10 доларів США | 160 доларів США |
| Повна втрата | 50 доларів США | 310 доларів США |
Щоденні та тижневі ліміти втрат
Зупинка сесії захищає трейдера від зміни режиму та емоційного погіршення. Виберіть одне правило перед торгівлею: відсоткова просадка, фіксована кількість втрат із повним ризиком або обидва. Перший досягнутий ліміт завершує сеанс.
Не скидати: депозит, зняття або оновлення платформи не скидають щоденні втрати. Вимірюйте на основі задокументованого балансу на початок сеансу.
| Ліміт | Приклад правила | Необхідна дія |
|---|---|---|
| За торгівлю | База 0,5–1%; підвищений 0,25–0.5% | Ставка виправлена до сигналу |
| Послідовні втрати | Дві-три повні втрати ризику | Зупиніться та перегляньте |
| Щоденна просадка | 2–3% початкового балансу сеансу | Завершити сеанс |
| Порушення правил | Одна імпульсивна або Martingale торгівля | Негайно завершити сеанс |
| Тижнева просадка | 5–7% або обраний перевірений поріг | Перейти до демо та аудиту |
| Екстремальна подія | Відкриття ціни залишається хаотичним | Немає торгівлі незалежно від щоденних прибутків і збитків |
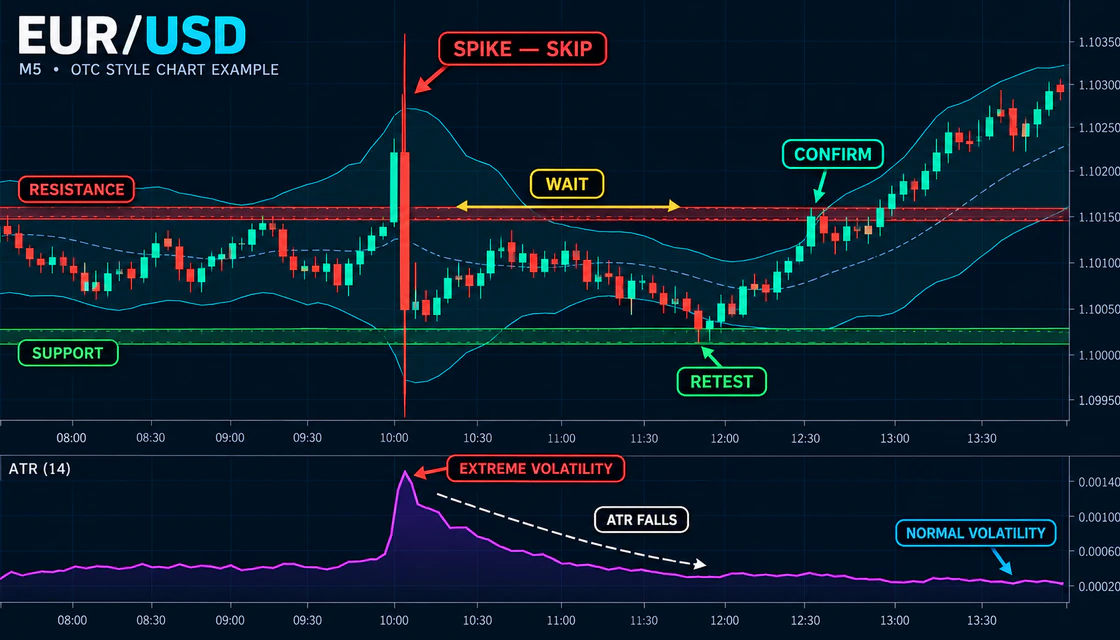
Пропустіть спайк і торгуйте структурою
- Перед подією відзначте підтримку, опір і час, коли випуск може вплинути на ринок.
- Не відкривайте торгівлю, експірація якої перетинає подію, якщо торгівля новинами не перевіряється окремо.
- Пропустіть першу надмірну реакцію, навіть якщо напрямок виглядає очевидним.
- Зачекайте, поки свічки зменшаться, ATR нормалізується та з’явиться нова структура коливань.
- Перемалюйте рівні на основі цінових дій після події, а не змушуйте старі рівні працювати.
- Оцініть повторний тест лише після того, як завершена свічка підтвердить нову структуру.
Немає фіксованого часу очікування: десяти хвилин може бути достатньо в одній події та занадто мало в іншій. Нормалізація помітна в структурі ціни, а не в годиннику.
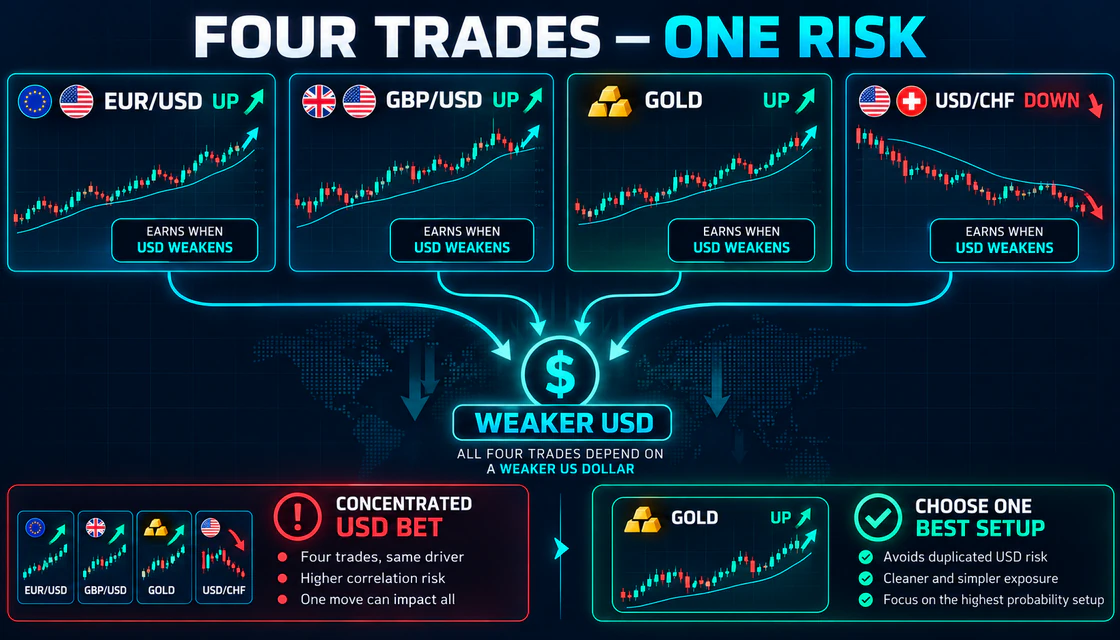
Кореляція і прихована концентрація
Підрахунок угод – це не те саме, що незалежний ризик. EUR/USD UP, GBP/USD UP, золото UP і USD/CHF DOWN можуть залежати від слабшого долара США. Один несподіваний рух долара може призвести до втрати всіх позицій разом. На нестабільних ринках кореляції можуть посилюватися саме тоді, коли очікується, що допоможе диверсифікація.
Просте правило: виберіть найчіткіший сетап, а не відкривайте кілька корельованих угод. Якщо дозволено кілька позицій, розподіліть загальний ризик між ними замість того, щоб застосовувати повний ризик до кожної.
| Перед відкриттям іншої торгівлі | Питання |
|---|---|
| Спільна валюта | Чи покладається нова установка на той самий рух USD, EUR або GBP? |
| Спільна подія | Чи вплине один випуск CPI, FOMC або вакансії на обидва? |
| Спільний напрямок | Чи кілька позицій виражають однакову точку зору ризику або ризику? |
| Термін дії перекривається | Чи можуть усі угоди програти протягом одного вікна шоку? |
| Загальна експозиція | Якщо всі програють, чи сукупні втрати перевищують план на сесію? |
Виплата та беззбитковість за умов волатильності
Вища волатильність не змінює математику виплат. Якщо виграш приносить менше, ніж сума, втрачена на програшній угоді, беззбитковість виграшу залишається вище 50%. Що змінює волатильність, так це надійність сигналу та час закінчення терміну дії.
Не погоджуйтеся на нижчу виплату, оскільки ринок виглядає захоплюючим. Поєднання слабких виплат і нестабільного часу може усунути перевагу, навіть якщо спрямований аналіз є розумним.
| Виплата | Коефіцієнт виграшу беззбитковості | Необхідні перемоги на 100 округлені в більшу сторону |
|---|---|---|
| 60% | 62,5% | 63 |
| 70% | 58,8% | 59 |
| 80% | 55,6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52,6% | 53 |
Ризик закінчення терміну дії на швидких ринках
| проблема | Що відбувається | Краще правило |
|---|---|---|
| Експірація на одну свічку | Нормальний шум ґнота визначає результат | Випробуйте від трьох до п'яти свічок |
| Пізній вступ | Імпульс вже дозрів | Зачекайте на відкат або пропустіть |
| Термін дії новин всередині | Технічне налаштування стає експозицією події | Закінчіть до події або залишайтеся на місці |
| Тривалий термін придатності після зміни режиму | Початкова структура може більше не застосовуватися | Повторно проаналізуйте з нової діаграми |
| Зміна терміну дії після втрат | Зразок стає незрівнянним | Не змінюйте правило для тестового блоку |
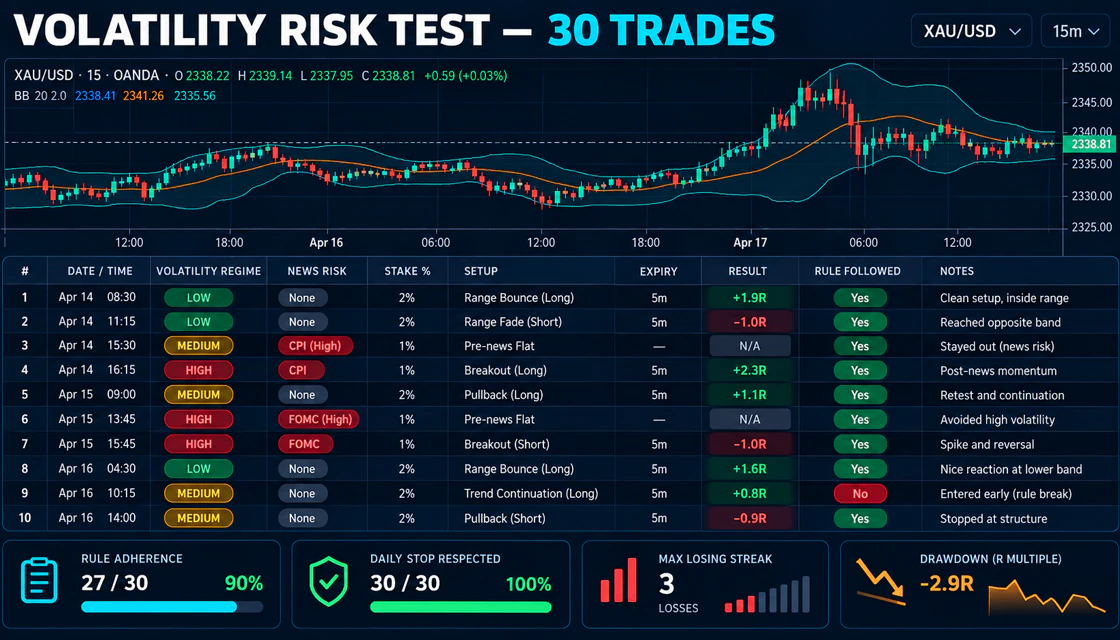
Тест ризику волатильності
- Виберіть один актив, часовий проміжок, сеанс і налаштування.
- Визначте звичайний ATR або базову лінію діапазону свічок із порівнянних сеансів.
- Класифікуйте кожну можливість як нормальну, підвищену або екстремальну, перш ніж стане відомим результат.
- Записуйте ризик новин, відсоток ставки, експірація, виплату та наявність корельованого ризику.
- Включайте пропущені угоди як правильні рішення, коли правила забороняють вхід.
- Після випадків 30 порівняйте результати та дотримання правил за режимом.
- Перегляньте максимальну смугу програшів і просадку, щоб підтвердити, що щоденна зупинка була реальною.
| Поле журналу | приклад |
|---|---|
| Режим волатильності | підвищений; ATR на 38% вище базового рівня |
| Ризик новин | Немає серйозних подій під час закінчення терміну дії |
| Ставка | 0.5% після зниження ризику |
| Налаштування | Повторний тест підтримки після нормалізації сплеску |
| Термін дії | 4 свічки на M5 |
| Виплата | 81% перед входом |
| Результат | Втрата |
| Правило дотримано | так; дійсна втрата |
| Примітка до огляду | Напрямок правильний, реакція розвинулася після видиху |
Поширені помилки
| помилка | Чому не вдається | Краще правило |
|---|---|---|
| Збільшення ставки після програшу | Невизначеність не зменшилася | Фіксована або знижена ставка |
| Торгівля кожної великої свічки | Імпульс може бути майже повним | Зачекайте структуру та повторіть перевірку |
| Використовуючи тільки абсолютний ATR | Активи та часові рамки відрізняються | Порівняти з відповідним базовим рівнем |
| Відкриття корельованих угод | Кілька позицій стають однією ставкою | Шапочка комбінованої експозиції |
| Скидання щоденних втрат | Подовжує емоційну сесію | Одна задокументована щоденна зупинка |
| Ігнорування пропущених угод | Винагороджує діяльність замість дисципліни | Журнал дійсних рішень без торгівлі |
| Припущення контролю над ризиком гарантує прибуток | Розмір не може створити край | Перевірте стратегію та виплату окремо |
Перелік ризиків перед торгівлею
| Питання | Перевірте |
|---|---|
| Який поточний режим волатильності? | □ |
| Чи є подія з великим впливом у межах запланованого терміну дії? | □ |
| Чи була ставка розрахована з балансу на початок сесії? | □ |
| Чи зменшився ризик підвищеної волатильності? | □ |
| Чи можна прочитати цінову структуру після останнього стрибка? | □ |
| Чи дублює ця позиція іншу валюту чи ризик події? | □ |
| Виплата перевищує перевірений мінімум? | □ |
| Чи залишаються незмінними ліміти послідовних збитків і щоденних просадок? | □ |
| Чи прийму я цю установку як після перемоги, так і після поразки? | □ |
Висновок
Управління ризиками на нестабільних ринках — це послідовність заздалегідь прийнятих рішень. Класифікуйте режим, обчислюйте ставку, перевіряйте новини та кореляцію, перевіряйте виплати та зупиняйтеся, коли ринок стає нечитабельним або досягається ліміт сесії. Метою є не усунення втрат; це запобігти нестабільному періоду від спричинення непропорційної шкоди.
Для початківців найсильніша початкова модель проста: 0,5–1% демо-ризик у нормальних умовах, половинний розмір під час підвищеної волатильності та відсутність торгівлі під час екстремального відкриття ціни. Перевірте правила в тридцяти випадках, включіть пропущені операції в журнал і ніколи не використовуйте Martingale. Узгодженість вимірюється дотриманням правил, перш ніж вимірюється балансом рахунку.
Короткі відповіді
Що таке безпечний ризик для однієї операції на Quotex
Універсально безпечного відсотка не існує. Багато консервативних демонстраційних планів починаються приблизно з 0,5–1% у нормальних умовах і зменшують суму під час підвищеної волатильності. Правильний рівень має залишатися доступним через реалістичну смугу програшів.
Ризик слід зменшувати, коли волатильність зростає
Так, коли та сама стратегія стає менш надійною або свічки виходять за межі перевіреного діапазону. Зменшіть ставку або пропустіть; не вимагайте, щоб ринок відповідав початковим правилам.
Як виміряти волатильність
Порівняйте діапазони свічок і ATR з тим самим активом, таймфреймом і сеансом. Додайте якісні докази, такі як розмір ґнота, проміжки, помилка рівня та заплановані новини.
Скільки втрат має зупинити сеанс
Виберіть ліміт перед торгівлею. Дві-три втрати з повним ризиком або щоденна просадка 2–3% можуть бути консервативними відправними точками для демонстрації, але остаточне правило має виходити з перевіреної статистики стратегії.
Чи можуть кілька дрібних угод зменшити ризик
Не тоді, коли вони співвідносяться. Декілька позицій, керованих тією самою валютою чи новинною подією, можуть створити більшу концентрацію, ніж одна торгівля.
Чи гарантує управління ризиками прибуток
Ні. Управління ризиками контролює розмір і послідовність збитків. Прибутковість все ще вимагає перевіреної стратегії, достатніх виплат і дисциплінованого виконання.
Наступний крок
Обирай тему за задачею: брокери для порівняння, гайди для доступу, стратегії для сетапів, ризик для дисципліни й інвестиції для довшої логіки ринку.