oynak piyasa risk yönetimi
Quotex’te oynak piyasalarda risk yönetimi: 2026 rehberi
Quotex oynak piyasa risk rehberi: oynaklık rejimleri, işlem tutarı, zarar limitleri, haber, korelasyon, vade ve 30 vakalık demo testi.
Ozet
- Eşleşen bir varlık, zaman çerçevesi ve oturum temel çizgisine göre koşulları normal, yüksek veya aşırı olarak sınıflandırın.
- Bahsi sinyalden önce hesaplayın ve oynaklık arttığında azaltın; Fiyat keşfi kaotik hale geldiğinde atlayın.
- Martingale ile sabit risk, günlük ve haftalık limitler kullanın ve zarardan sonra tutarı asla artırmayın.
- İlişkili pozisyonları birkaç bağımsız işlem yerine tek bir birleşik risk olarak değerlendirin.
Quotex Üzerinde Değişken Piyasalarda Risk Yönetimi
Volatilite fiyat hareketinin hızı ve büyüklüğüdür. Fırsat yaratabilir ancak aynı zamanda yanlış kırılmaları, büyük mumları, geç girişleri ve vade riskini de artırır. Sabit zamanlı bir ticarette, bir durağı hareket ettiremez veya fikrin iyileşmesini süresiz olarak bekleyemezsiniz. Sonuca sabit bir zamanda karar verilir, dolayısıyla oynaklık hem yön olasılığını hem de zamanlamanın yanlış olma olasılığını değiştirir.
İyi risk yönetimi sinyalden önce başlar. Yatırımcı sakin bir durumdayken maksimum bahis tutarını, seans kaybı limitini, kabul edilen oynaklık rejimini ve işlem yapılmaması koşullarını tanımlar. Piyasa hızlandığında, bu kurallar duygusal bir tepkinin daha büyük bir mali kayba dönüşmesini önler.
Risk uyarısı: Dijital opsiyonlar yatırılan tutarın tamamını kaybedebilir. Konum boyutlandırma hasarı azaltır; zayıf bir stratejiyi karlı bir stratejiye dönüştürmez. Demo modunu kullanın, yerel kuralları doğrulayın ve asla gerekli fonların ticaretini yapmayın.
Volatilite Neleri Değiştirir?
| Normal pazar | Değişken piyasa | Risk sonucu |
|---|---|---|
| Daha küçük, daha tutarlı mumlar | Büyük mumlar ve uzun fitiller | Giriş saniyeler içinde gecikebilir |
| Seviyeler daha temiz tutulur | Seviyeler tekrar tekrar delinir | İlk kırılma daha az güvenilirdir |
| Gösterge okumaları kademeli olarak değişir | Göstergeler atlıyor ve gecikiyor | Sinyal, olaydan sonraki yükselişi açıklayabilir |
| Birkaç vade ritme uyabilir | Kısa vade süreleri zamanlamaya duyarlı hale gelir | Aynı yön vade sonunda hala kaybedebilir |
| Varlıklar daha bağımsız davranır | Stres sırasında korelasyonlar artabilir | Birden fazla pozisyon tek bir bahis haline gelebilir |
Volatilite Rejimini Sınıflandırın
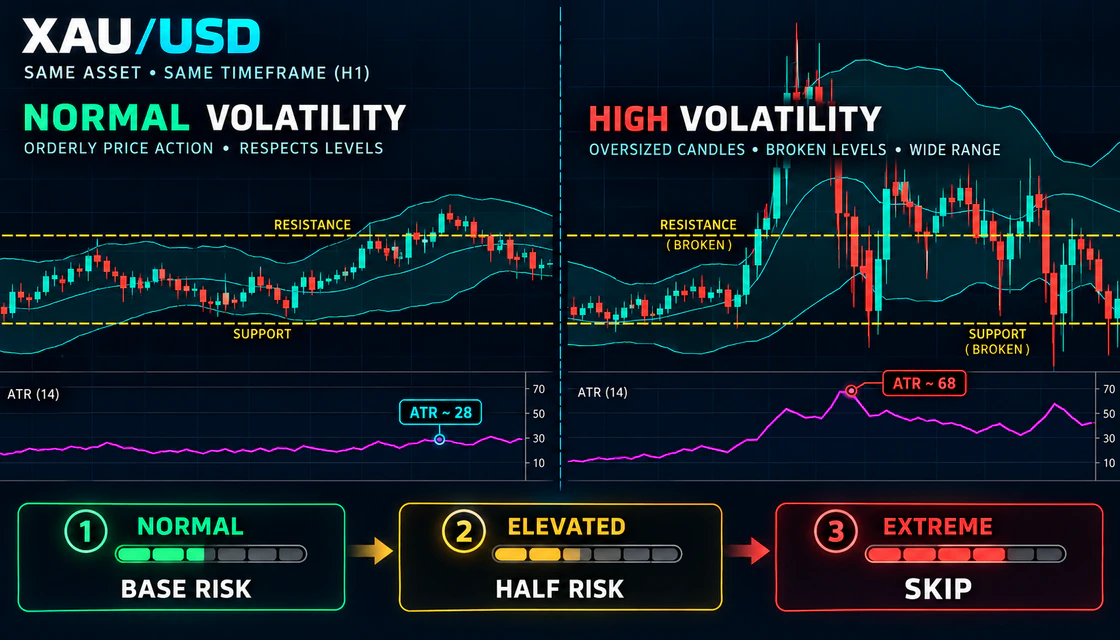
Değişkenliği duyguyla etiketlemeyin. Mevcut grafiği son günlerdeki aynı varlık, zaman dilimi ve seansla karşılaştırın. ATR aralık genişlemesini ölçmeye yardımcı olabilir, ancak mum boyutu, fitil davranışı, boşluklar, tekrarlanan seviye arızaları ve planlanmış haberler de önemlidir.
Önemli: Bu etiketler seçilen varlığa ve zaman aralığına göredir. Bir ATR değerinin taban çizgisi olmadan hiçbir anlamı yoktur. Benzeri benzerle karşılaştırın.
| Rejim | Gözlemlenebilir kanıt | Varsayılan risk kararı |
|---|---|---|
| normal | Mum aralığı taban çizgisine yakın, seviyeler okunabilir, yakın zamanda büyük bir olay yok | Test edilmiş temel riski kullanın |
| Yükseltilmiş | Mum aralığı genişliyor, fitiller artıyor, ATR artıyor, yapı hâlâ görülebiliyor | Yarı riski ve daha güçlü onayı kullanın |
| Aşırı | Büyük boy mumlar, seviyelerin her iki tarafı da süpürüldü, fiyat keşfi veya manşet şoku | Yapı reformlarına kadar atla |
Konum Boyutlandırma Formülü
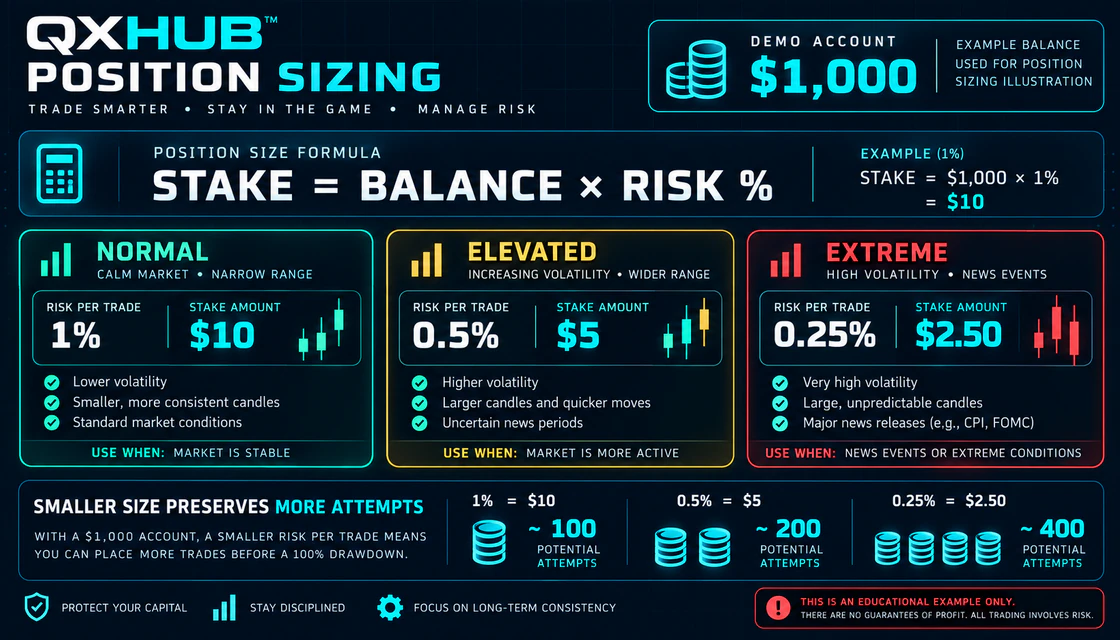
Tutarın tamamının kaybedilebileceği sabit zamanlı bir işlemde bahis miktarı, risk altındaki miktardır. Temel formül, seçilen risk yüzdesi ile bakiyenin çarpımıdır. Bunu seanstan önce hesaplayın ve platformun desteklediği bir boyuta yuvarlayın.
Daha küçük bir bahis, sinyali iyileştirmez ancak hesabın karşılayabileceği hataların veya normal kaybedilen işlemlerin sayısını artırır. Platformun minimum tutarı, risk formülünün ürettiği miktardan büyükse hesap, seçilen kural için çok küçük olabilir. Sadece ticareti mümkün kılmak için yüzdeyi artırmayın.
| Demo bakiyesi | yüzde 1 | yüzde 0,5 | yüzde 0,25 |
|---|---|---|---|
| 100$ | 1,00$ | 0,50$ | 0,25$ |
| 250$ | 2,50$ | 1,25$ | 0,63$ |
| 500$ | 5,00$ | 2,50$ | 1,25$ |
| 1000$ | 10,00$ | 5,00$ | 2,50$ |
| 2.000$ | 20,00$ | 10,00$ | 5,00$ |
Sabit Bahis Neden Martingale'den Daha İyi?
Martingale kayıptan sonra hisseyi artırır. Dizinin karşılanamaz hale gelmesinden önce gelecekteki bir kazancın elde edileceğini varsayar. Volatilite bu varsayımı daha tehlikeli hale getirir çünkü bir piyasa rejimi stratejiyi geçersiz kıldığında kayıplar kümelenebilir.
1.000 dolarlık bir hesapta beş sabit 1% kaybının maliyeti %5'tir. Basit bir ikiye katlama dizisinin maliyeti 31%'dir. %100'ün altındaki ödemeler, iki katına çıkan kazancın önceki kayıpları tamamen telafi etmesini de engelleyebilir. En güvenli kurtarma kuralı, kurtarma boyutunun hiç olmamasıdır.
| Kayıp numarası | Sabit yüzde 1 hisse | Martingale 10'dan başlıyor |
|---|---|---|
| 1 | 10$ | 10$ |
| 2 | 10$ | 20$ |
| 3 | 10$ | 40$ |
| 4 | 10$ | 80 dolar |
| 5 | 10$ | 160$ |
| Toplam kayıp | 50$ | 310$ |
Günlük ve Haftalık Kayıp Limitleri
Seans durdurma, yatırımcıyı rejim değişikliğinden ve duygusal bozulmadan korur. İşlem yapmadan önce bir kural seçin: yüzdesel düşüş, sabit sayıda tam riskli kayıp veya her ikisi. Ulaşılan ilk limit seansı sonlandırır.
Sıfırlamayın: Para yatırma, çekme veya platformun yenilenmesi günlük kaybı sıfırlamaz. Belgelenen oturum başlangıcı bakiyesinden ölçün.
| Sınır | Örnek kural | Gerekli eylem |
|---|---|---|
| Ticaret başına | Temel 0,5–1%; yükseltilmiş 0,25–0.5% | Bahis sinyalden önce sabitlendi |
| Ardışık kayıplar | İki veya üç tam riskli kayıp | Durdur ve gözden geçir |
| Günlük düşüm | 2–3% başlangıç oturumu bakiyesi | Oturumu sonlandır |
| Kural ihlali | Bir anlık veya Martingale ticareti | Oturumu hemen sonlandır |
| Haftalık düşüş | 5–7% veya seçilen test edilmiş eşik | Demoya ve denetime geçin |
| Aşırı olay | Fiyat keşfi kaotik olmaya devam ediyor | Günlük kar ve zarardan bağımsız olarak ticaret yapılmaz |
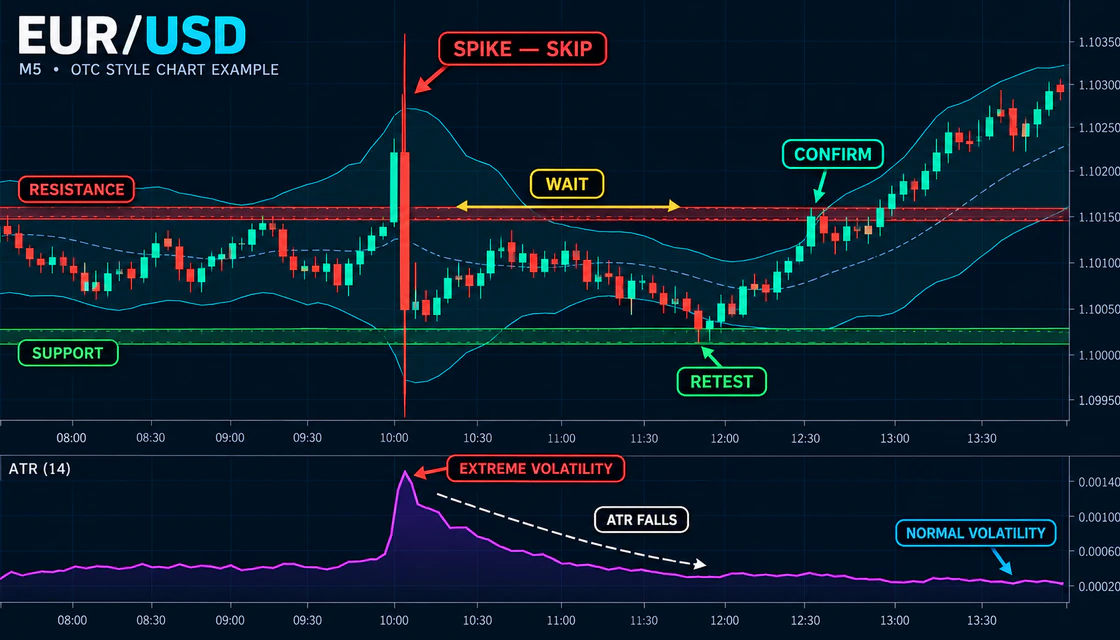
Spike'ı Atla ve Yapıyı Takas Et
- Etkinlikten önce desteği, direnci ve çıkışın piyasayı etkileyebileceği zamanı işaretleyin.
- Haber ticareti ayrı olarak test edilmedikçe, vadesi etkinlikle kesişen bir ticaret açmayın.
- Yönü açık görünse bile ilk aşırı tepkiyi atlayın.
- Mumların küçülmesini, ATR'nin normalleşmesini ve yeni bir swing yapısının ortaya çıkmasını bekleyin.
- Eski seviyeleri çalışmaya zorlamak yerine, etkinlik sonrası fiyat hareketlerine dayalı olarak seviyeleri yeniden çizin.
- Yeniden testi ancak tamamlanmış bir mum yeni yapıyı onayladıktan sonra değerlendirin.
Sabit bekleme süresi yoktur: Bir etkinlikte on dakika yeterli olabilirken diğerinde çok kısa olabilir. Normalleşme yalnızca saatte değil fiyat yapısında da görülüyor.
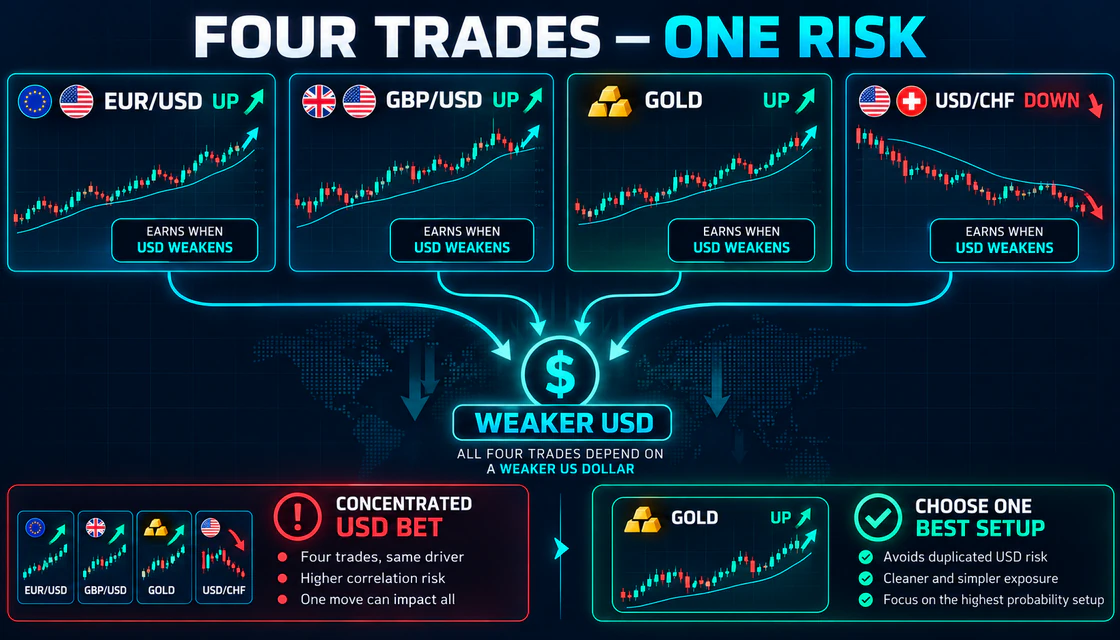
Korelasyon ve Gizli Konsantrasyon
İşlem sayısı bağımsız riskle aynı şey değildir. EUR/USD UP, GBP/USD UP, altın UP ve USD/CHF DOWN, zayıf ABD dolarına bağlı olabilir. Beklenmedik bir dolar hareketi tüm pozisyonların birlikte kaybetmesine neden olabilir. Değişken piyasalarda, çeşitlendirmenin yardımcı olması beklendiğinde korelasyonlar tam olarak güçlenebilir.
Basit kural: Birkaç ilişkili işlem açmak yerine en net kurulumu seçin. Birden fazla pozisyona izin veriliyorsa, her birine tam risk uygulamak yerine toplam riski bu pozisyonlara bölün.
| Başka bir işlem açmadan önce | Soru |
|---|---|
| Paylaşılan para birimi | Yeni kurulum aynı USD, EUR veya GBP hareketine mi dayanıyor? |
| Paylaşılan etkinlik | Bir CPI, FOMC veya işlerin yayınlanması her ikisini de etkiler mi? |
| Paylaşılan yön | Birkaç pozisyon aynı risk alma veya riskten kaçınma görüşünü ifade ediyor mu? |
| Son kullanma tarihi çakışması | Aynı şok penceresinde tüm işlemler kaybedebilir mi? |
| Toplam maruz kalma | Herkes kaybederse, toplam kayıp oturum başına planı aşıyor mu? |
Volatilite Altında Ödeme ve Başabaş
Daha yüksek oynaklık, ödeme matematiğini değiştirmez. Bir kazanç, kaybedilen bir işlemde kaybedilen miktardan daha az getiri sağlarsa, başabaş kazanç oranı %50'nin üzerinde kalır. Volatilitede değişen şey, sinyalin güvenilirliği ve vade sonudur.
Piyasa heyecan verici göründüğü için daha düşük bir ödemeyi kabul etmeyin. Zayıf ödeme ve istikrarsız zamanlamanın birleşimi, yön analizi makul olsa bile avantajı ortadan kaldırabilir.
| Ödeme | Başabaş kazanma oranı | Toplanan 100 başına gerekli kazanç |
|---|---|---|
| %60 | %62,5 | 63 |
| %70 | %58,8 | 59 |
| %80 | %55,6 | 56 |
| %85 | 54.1% | 55 |
| %90 | %52,6 | 53 |
Hızlı Piyasalarda Vade Riski
| Sorun | Ne olur? | Daha iyi kural |
|---|---|---|
| Bir mumun sona ermesi | Normal fitil gürültüsü sonuca karar verir | Üç ila beş mumu test edin |
| Geç giriş | Dürtü zaten olgunlaşmış | Geri çekilmeyi bekleyin veya atlayın |
| Son kullanma tarihi içindeki haberler | Teknik kurulum olaya maruz kalma haline gelir | Etkinlikten önce bitirin veya düz kalın |
| Rejim değişikliğinden sonra uzun süre dolma | Orijinal yapı artık geçerli olmayabilir | Yeni grafikten yeniden analiz yapın |
| Kayıplardan sonra vadenin değiştirilmesi | Örnek eşsiz hale geliyor | Test bloğu için kuralı sabit tutun |
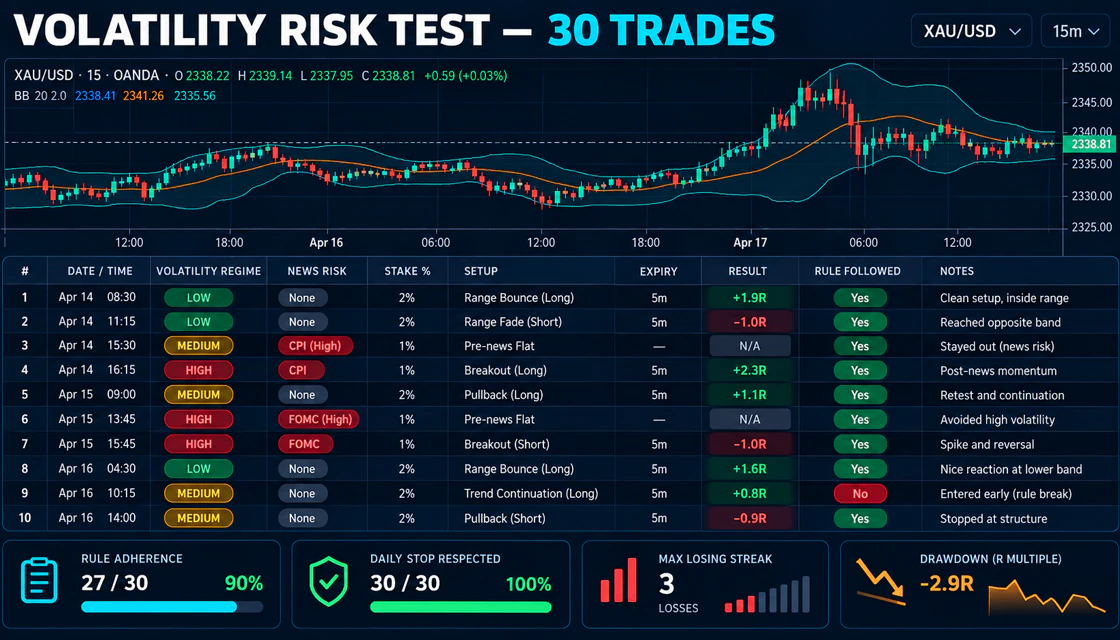
Volatilite Riski Testi
- Bir varlık, zaman dilimi, oturum ve kurulum seçin.
- Karşılaştırılabilir oturumlardan normal ATR veya mum aralığı taban çizgisini tanımlayın.
- Sonuç bilinmeden önce her fırsatı normal, yüksek veya aşırı olarak sınıflandırın.
- Haber riskini, hisse yüzdesini, vadeyi, ödemeyi ve ilişkili riskin mevcut olup olmadığını kaydedin.
- Kurallar girişi yasakladığında, atlanan işlemleri doğru kararlar olarak dahil edin.
- 30 vakalarından sonra sonuçları ve rejime göre kurallara uyumu karşılaştırın.
- Günlük durdurmanın gerçekçi olduğunu doğrulamak için maksimum mağlubiyet serisini ve düşüşleri inceleyin.
| Günlük alanı | Örnek |
|---|---|
| Oynaklık rejimi | Yükseltilmiş; ATR Başlangıç değerinin %38 üzerinde |
| Haber riski | Sona erme sırasında yüksek etkili olay yok |
| Bahis | Risk azaltıldıktan sonra 0.5% |
| Kurulum | Ani yükselişin ardından yeniden test desteği normalleştirildi |
| Son kullanma tarihi | M5'de 4 mum |
| Ödeme | 81% girişten önce |
| Sonuç | Kayıp |
| Kural takip edildi | Evet; geçerli kayıp |
| Notu inceleyin | Yön doğru, reaksiyon vadenden sonra gelişti |
Yaygın Hatalar
| hata | Neden başarısız oluyor? | Daha iyi kural |
|---|---|---|
| Kaybettikten sonra hisseyi artırmak | Belirsizlik azalmadı | Sabit veya azaltılmış bahis |
| Her büyük mumun ticareti | Darbe neredeyse tamamlanmış olabilir | Yapıyı bekleyin ve yeniden test edin |
| Mutlak ATR'yi tek başına kullanma | Varlıklar ve zaman dilimleri farklılık gösterir | Eşleşen taban çizgisiyle karşılaştır |
| İlişkili işlemlerin açılması | Birkaç pozisyon tek bir bahis haline gelir | Birleşik pozlama sınırı |
| Günlük kaybın sıfırlanması | Duygusal seansı uzatır | Belgelenmiş bir günlük durak |
| Atlanan işlemleri dikkate almamak | Disiplin yerine faaliyeti ödüllendirin | Geçerli ticari olmayan kararların günlüğü |
| Risk kontrolünün karı garanti ettiğini varsaymak | Boyutlandırma bir kenar oluşturamaz | Stratejiyi ve ödemeyi ayrı ayrı doğrulayın |
İşlem Öncesi Risk Kontrol Listesi
| Soru | Kontrol et |
|---|---|
| Mevcut oynaklık rejimi nedir? | □ |
| Planlanan süre sonu içinde yüksek etkili bir etkinlik var mı? | □ |
| Bahis miktarı seans başındaki bakiyeden mi hesaplandı? | □ |
| Artan volatilite nedeniyle risk azaldı mı? | □ |
| Son artıştan sonra fiyat yapısı okunabilir mi? | □ |
| Bu pozisyon başka bir para birimi veya olay riskini tekrarlıyor mu? | □ |
| Ödeme test edilen minimum tutarın üzerinde mi? | □ |
| Ardışık kayıp ve günlük düşüş limitleri hala geçerli mi? | □ |
| Bu kurulumu hem galibiyetten sonra hem de yenilgiden sonra mı yapacağım? | □ |
Sonuç
Değişken piyasalarda risk yönetimi, önceden verilen bir dizi karardan oluşur. Rejimi sınıflandırın, bahis tutarını hesaplayın, haberleri ve korelasyonu kontrol edin, ödemeyi doğrulayın ve piyasa okunamaz hale geldiğinde veya oturum sınırına ulaşıldığında durun. Amaç kayıpları ortadan kaldırmak değil; dengesiz bir dönemin orantısız hasara neden olmasını önlemektir.
Yeni başlayanlar için en güçlü başlangıç modeli basittir: normal koşullarda 0,5–1% demo riski, yüksek volatilite sırasında yarı boyut ve aşırı fiyat keşfi sırasında işlem yapılmaması. Otuz örnek olayda kuralları test edin, atlanan işlemleri günlüğe dahil edin ve Martingale'yi asla kullanmayın. Tutarlılık, hesap bakiyesiyle ölçülmeden önce kurallara bağlılıkla ölçülür.
Kisa cevaplar
Quotex'de işlem başına güvenli risk nedir?
Evrensel olarak güvenli bir yüzde yoktur. Pek çok ihtiyatlı demo planı normal koşullarda 0,5–1% civarında başlar ve yüksek volatilite sırasında miktarı azaltır. Doğru seviye, gerçekçi bir mağlubiyet serisiyle karşılanabilir düzeyde kalmalıdır.
Oynaklık arttığında risk azaltılmalı mı?
Evet, aynı strateji daha az güvenilir hale geldiğinde veya mumlar test edilen aralığın ötesine genişlediğinde. Bahsi azaltın veya atlayın; Piyasanın orijinal kurala uymasını talep etmeyin.
Volatiliteyi nasıl ölçerim
Mum aralıklarını ve ATR'yi aynı varlık, zaman dilimi ve oturumla karşılaştırın. Fitil boyutu, boşluklar, seviye hatası ve planlanmış haberler gibi niteliksel kanıtlar ekleyin.
Bir seansı kaç kayıp durdurmalı?
İşlem yapmadan önce limiti seçin. İki veya üç tam riskli kayıp veya 2–3% günlük düşüş, ihtiyatlı demo başlangıç noktaları olabilir, ancak nihai kural, test edilmiş strateji istatistiklerinden gelmelidir.
Birden fazla küçük işlem riski azaltabilir mi?
İlişkili olduklarında değil. Aynı para birimi veya haber olayının yönlendirdiği birden fazla pozisyon, tek bir ticaretten daha büyük konsantrasyon yaratabilir.
Risk yönetimi kârı garanti eder mi?
Hayır. Risk yönetimi kayıpların büyüklüğünü ve sırasını kontrol eder. Kârlılık hâlâ test edilmiş bir stratejiyi, yeterli ödemeyi ve disiplinli uygulamayı gerektirir.
Sonraki adim
Hedefe göre seç: broker karşılaştırma, rehber erişim, strateji setup, risk disiplin, yatırım daha geniş piyasa mantığı için.