gestión del riesgo en mercados volátiles
Gestión del riesgo en mercados volátiles de Quotex: guía 2026
Guía completa de riesgo en mercados volátiles de Quotex: regímenes, tamaño de operación, límites de pérdida, noticias, correlación, vencimiento y prueba demo de 30 casos.
Puntos clave
- Clasifique las condiciones como normales, elevadas o extremas en comparación con un activo, un marco temporal y una línea base de sesión coincidentes.
- Calcule la apuesta antes de la señal y redúzcala cuando aumente la volatilidad; omita cuando el descubrimiento de precios se vuelva caótico.
- Utilice límites de riesgo fijo, diarios y semanales, y nunca aumente el monto después de una pérdida con Martingale.
- Trate las posiciones correlacionadas como una exposición combinada en lugar de varias operaciones independientes.
Gestión de riesgos en mercados volátiles en Quotex
La volatilidad es la velocidad y el tamaño del movimiento de precios. Puede crear oportunidades, pero también aumenta las rupturas falsas, las velas de gran tamaño, las entradas tardías y el riesgo de vencimiento. En una operación de tiempo fijo, no se puede mover un stop ni esperar indefinidamente a que se recupere la idea. El resultado se decide en un momento fijo, por lo que la volatilidad cambia tanto la probabilidad de dirección como la probabilidad de que el momento sea equivocado.
Una buena gestión de riesgos comienza antes de la señal. Un operador define la apuesta máxima, el límite de pérdida de la sesión, el régimen de volatilidad aceptado y las condiciones de no negociación mientras está en calma. Una vez que el mercado se acelera, esas reglas evitan que una respuesta emocional se convierta en una pérdida financiera mayor.
Advertencia de riesgo: las opciones digitales pueden perder el monto total colocado. El tamaño de la posición reduce el daño; no convierte una estrategia débil en una rentable. Utilice el modo de demostración, verifique las reglas locales y nunca intercambie fondos esenciales.
Qué cambia la volatilidad
| Mercado normal | Mercado volátil | Consecuencia del riesgo |
|---|---|---|
| Velas más pequeñas y consistentes | Velas grandes y mechas largas | La entrada puede retrasarse en cuestión de segundos. |
| Los niveles se mantienen más limpiamente | Los niveles se perforan repetidamente. | La primera fuga es menos confiable |
| Las lecturas del indicador cambian gradualmente | Los indicadores saltan y se retrasan | La señal puede describir el pico después de que sucedió |
| Varios vencimientos pueden encajar en el ritmo | Los vencimientos cortos se vuelven sensibles al tiempo | La misma dirección aún puede perder al vencimiento |
| Los activos se comportan de forma más independiente | Las correlaciones pueden aumentar durante el estrés. | Varias posiciones pueden convertirse en una apuesta |
Clasificar el régimen de volatilidad
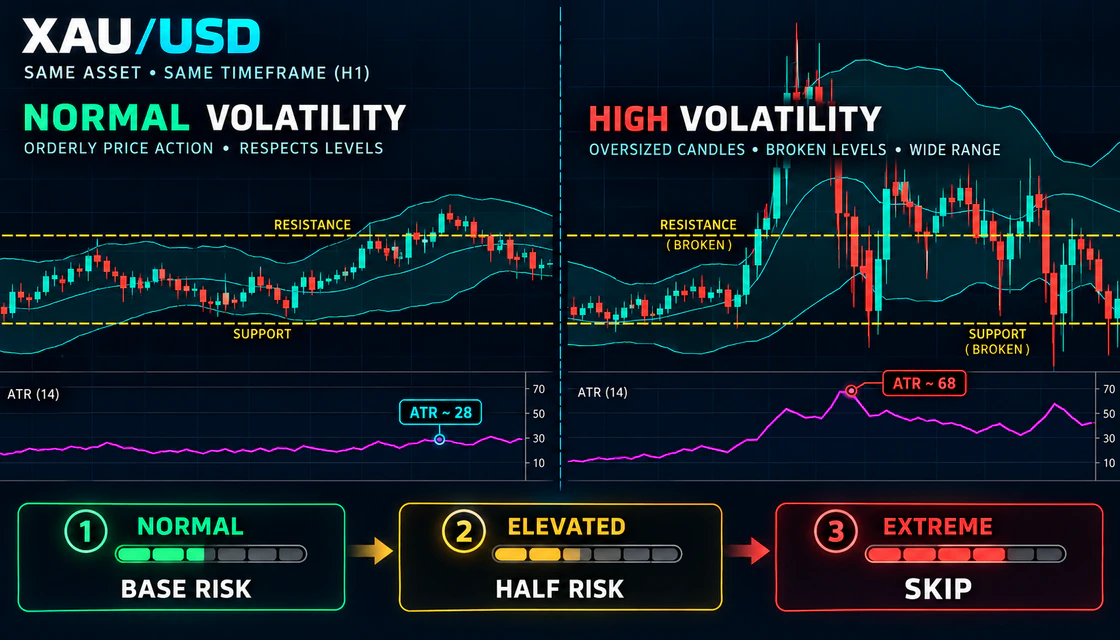
No etiquetes la volatilidad como emoción. Compare el gráfico actual con el mismo activo, período y sesión de los últimos días. ATR puede ayudar a cuantificar la expansión del rango, pero el tamaño de la vela, el comportamiento de la mecha, las brechas, la falla repetida del nivel y las noticias programadas también son importantes.
Importante: Estas etiquetas son relativas al activo y al período de tiempo elegidos. Un valor ATR no tiene significado sin una línea de base. Compara lo similar con lo similar.
| Régimen | evidencia observable | Decisión de riesgo de incumplimiento |
|---|---|---|
| normales | Rango de velas cerca de la línea base, niveles legibles, sin cierre de eventos importantes | Utilice riesgo base probado |
| elevado | La gama de velas se expande, las mechas aumentan, ATR sube, la estructura aún es visible | Utilice la mitad del riesgo y una confirmación más sólida |
| extremo | Velas de gran tamaño, ambos lados de los niveles barridos, descubrimiento de precios o shock en los titulares | Saltar hasta reformas estructurales |
Fórmula de tamaño de posición
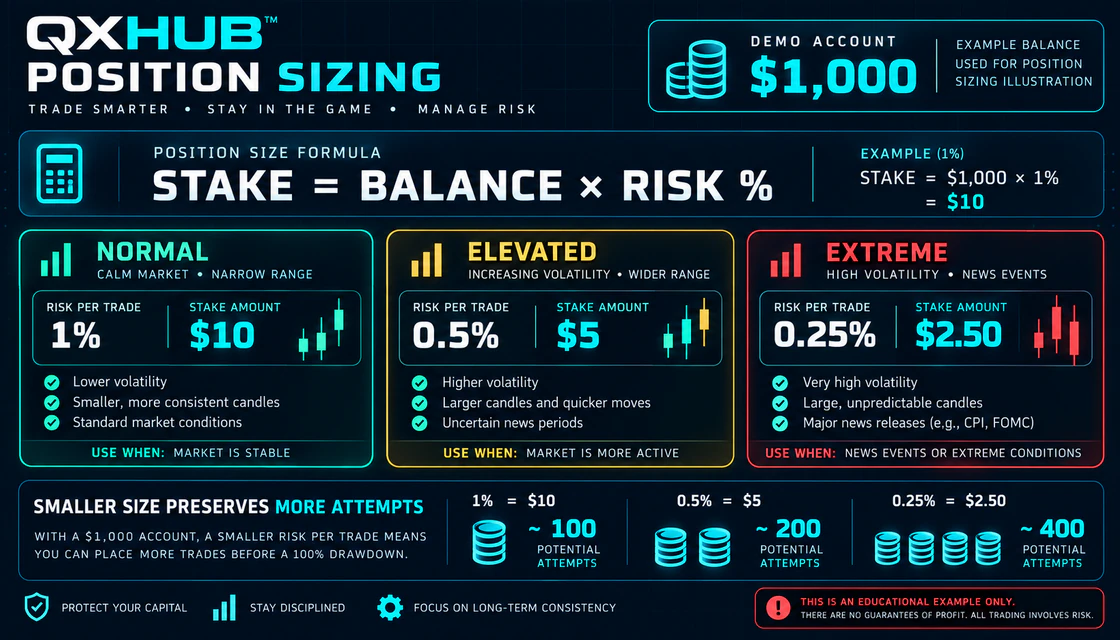
Para una operación de tiempo fijo en la que se puede perder el monto total, lo que está en juego es el monto en riesgo. La fórmula básica es el saldo multiplicado por el porcentaje de riesgo seleccionado. Calcúlalo antes de la sesión y redondea a la baja hasta un tamaño admitido por la plataforma.
Una apuesta menor no mejora la señal, pero aumenta la cantidad de errores o operaciones perdedoras normales que la cuenta puede absorber. Si el mínimo de la plataforma es mayor que la cantidad producida por la fórmula de riesgo, la cuenta puede ser demasiado pequeña para la regla elegida. No aumente el porcentaje simplemente para hacer posible el intercambio.
| Saldo de demostración | 1 por ciento | 0,5 por ciento | 0,25 por ciento |
|---|---|---|---|
| $100 | $1.00 | $0.50 | $0.25 |
| $250 | $2.50 | $1.25 | $0,63 |
| $500 | $5.00 | $2.50 | $1.25 |
| $1,000 | $10.00 | $5.00 | $2.50 |
| $2,000 | $20.00 | $10.00 | $5.00 |
Por qué la apuesta fija supera a Martingale
Martingale aumenta la apuesta después de una pérdida. Se supone que llegará una victoria futura antes de que la secuencia se vuelva inasequible. La volatilidad hace que esa suposición sea más peligrosa porque las pérdidas pueden acumularse cuando un régimen de mercado invalida la estrategia.
En una cuenta de 1.000 dólares, cinco pérdidas fijas de 1% cuestan el 5%. Una secuencia de duplicación simple cuesta 31%. Los pagos inferiores al 100 % también pueden impedir que una ganancia duplicada recupere completamente las pérdidas anteriores. La regla de recuperación más segura es no dimensionar la recuperación en absoluto.
| Número de pérdida | Participación fija del 1 por ciento | Martingale desde 10 |
|---|---|---|
| 1 | $10 | $10 |
| 2 | $10 | $20 |
| 3 | $10 | $40 |
| 4 | $10 | $80 |
| 5 | $10 | $160 |
| Pérdida total | $50 | $310 |
Límites de pérdidas diarias y semanales
Una parada de sesión protege al comerciante del cambio de régimen y del deterioro emocional. Elija una regla antes de operar: una reducción porcentual, un número fijo de pérdidas de riesgo total o ambas. El primer límite alcanzado finaliza la sesión.
No restablecer: un depósito, retiro o actualización de la plataforma no restablece la pérdida diaria. Medida a partir del saldo documentado de inicio de sesión.
| Límite | Regla de ejemplo | Acción requerida |
|---|---|---|
| Por operación | Base 0,5–1%; elevado 0,25–0.5% | Estaca fijada antes de la señal. |
| Pérdidas consecutivas | Dos o tres pérdidas de riesgo total | Parar y revisar |
| Reducción diaria | 2–3% del saldo inicial de la sesión | Finalizar sesión |
| Violación de reglas | Un intercambio impulsivo o Martingale | Terminar la sesión inmediatamente |
| Reducción semanal | 5–7% o umbral probado elegido | Pasar a demostración y auditoría |
| evento extremo | El descubrimiento de precios sigue siendo caótico | No realizar transacciones independientemente de las pérdidas y ganancias diarias |
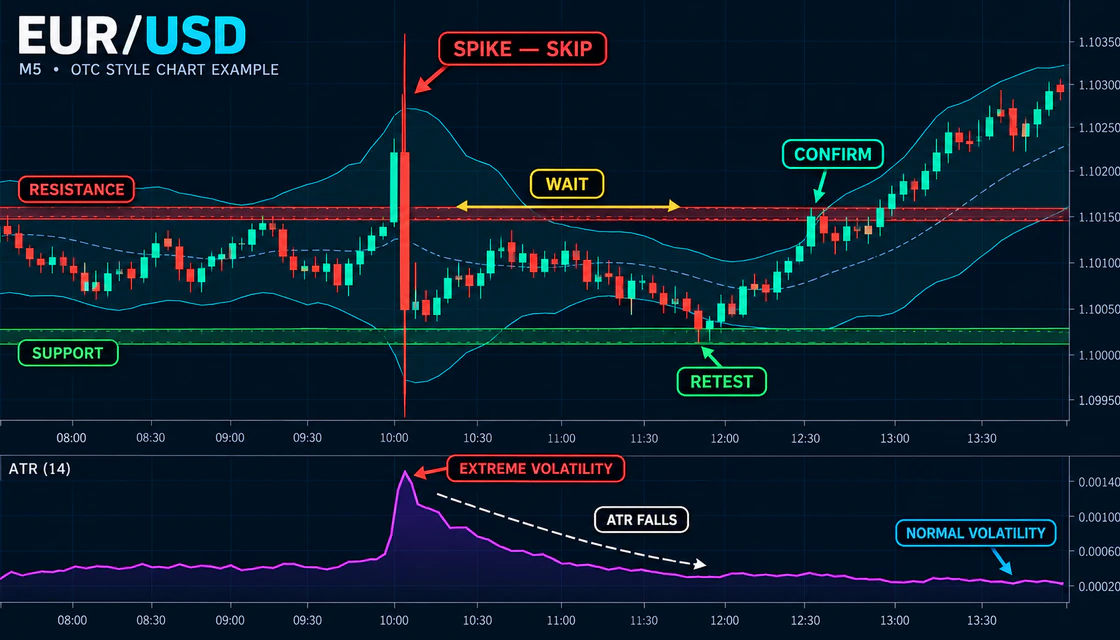
Evite el pico y cambie la estructura
- Antes del evento, marque el soporte, la resistencia y el momento en que la publicación puede afectar el mercado.
- No abra una operación cuyo vencimiento cruce el evento a menos que el comercio de noticias se pruebe por separado.
- Omita la primera reacción de gran tamaño, incluso si la dirección parece obvia.
- Espere a que las velas se reduzcan, ATR se normalice y aparezca una nueva estructura de oscilación.
- Vuelva a dibujar los niveles basándose en la acción del precio posterior al evento en lugar de forzar el funcionamiento de los niveles anteriores.
- Evalúe una nueva prueba solo después de que una vela completa confirme la nueva estructura.
No hay tiempo de espera fijo: Diez minutos pueden ser suficientes en un evento y demasiado cortos en otro. La normalización es visible en la estructura de precios, no sólo en el reloj.
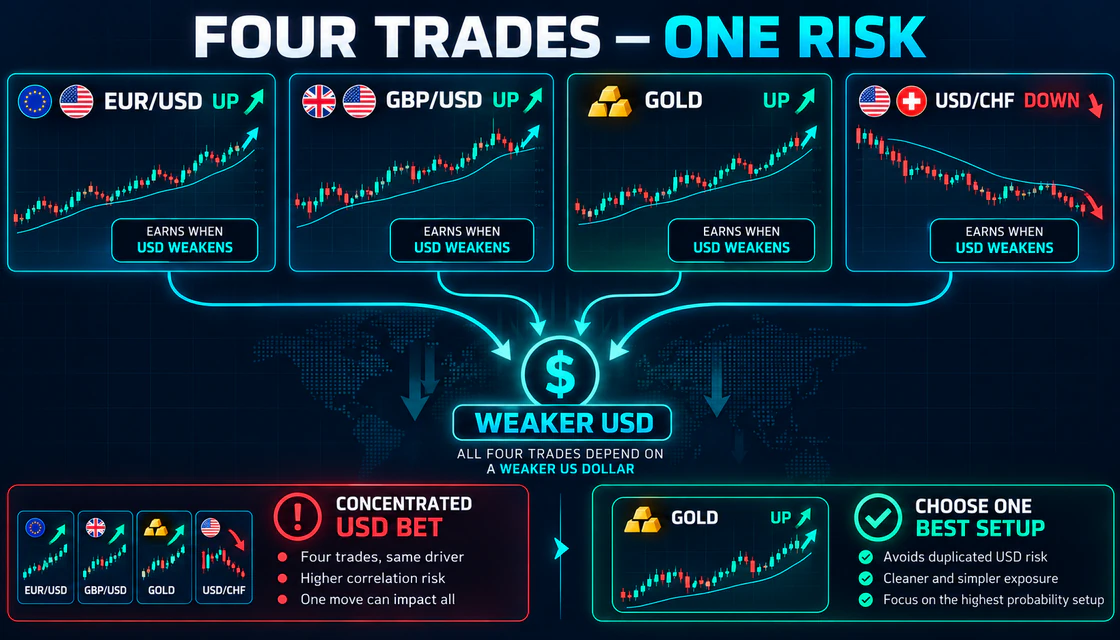
Correlación y concentración oculta
El recuento comercial no es lo mismo que el riesgo independiente. EUR/USD UP, GBP/USD UP, oro UP y USD/CHF DOWN pueden depender de un dólar estadounidense más débil. Un movimiento inesperado del dólar puede hacer que todas las posiciones pierdan juntas. En mercados volátiles, las correlaciones pueden fortalecerse precisamente cuando se espera que la diversificación ayude.
Regla simple: elija la configuración más clara en lugar de abrir varias operaciones correlacionadas. Si se permiten varias posiciones, divida el riesgo total entre ellas en lugar de aplicar el riesgo total a cada una.
| Antes de abrir otra operación | Pregunta |
|---|---|
| Moneda compartida | ¿La nueva configuración depende del mismo movimiento de USD, EUR o GBP? |
| Evento compartido | ¿Un CPI, FOMC o una liberación de trabajos afectará a ambos? |
| Dirección compartida | ¿Varias posiciones expresan la misma visión de riesgo o aversión al riesgo? |
| Superposición de vencimientos | ¿Pueden perder todas las operaciones durante la misma ventana de shock? |
| Exposición total | Si todos pierden, ¿la pérdida combinada excede el plan por sesión? |
Pago y equilibrio en condiciones de volatilidad
Una mayor volatilidad no cambia las matemáticas de pago. Si una ganancia genera menos que la cantidad perdida en una operación perdedora, la tasa de ganancia de equilibrio se mantiene por encima del 50%. Lo que cambia la volatilidad es la confiabilidad de la señal y el momento de vencimiento.
No acepte un pago menor porque el mercado parece interesante. La combinación de pagos débiles y sincronización inestable puede eliminar la ventaja incluso cuando el análisis direccional es razonable.
| Pago | Tasa de ganancia de equilibrio | Victorias requeridas por cada 100 redondeadas |
|---|---|---|
| 60% | 62,5% | 63 |
| 70% | 58,8% | 59 |
| 80% | 55,6% | 56 |
| 85% | 54.1% | 55 |
| 90% | 52,6% | 53 |
Riesgo de vencimiento en mercados rápidos
| problema | que pasa | Mejor regla |
|---|---|---|
| Vencimiento de una vela | El ruido normal de la mecha decide el resultado. | Pruebe de tres a cinco velas. |
| Entrada tardía | El impulso ya está maduro | Espere a que retroceda o salte |
| Noticias dentro del vencimiento | La configuración técnica se convierte en exposición al evento. | Terminar antes del evento o permanecer plano |
| Largo vencimiento tras el cambio de régimen | Es posible que la estructura original ya no se aplique | Reanalizar a partir del nuevo gráfico |
| Cambiar el vencimiento después de las pérdidas | La muestra se vuelve incomparable | Mantener la regla fija para el bloque de prueba |
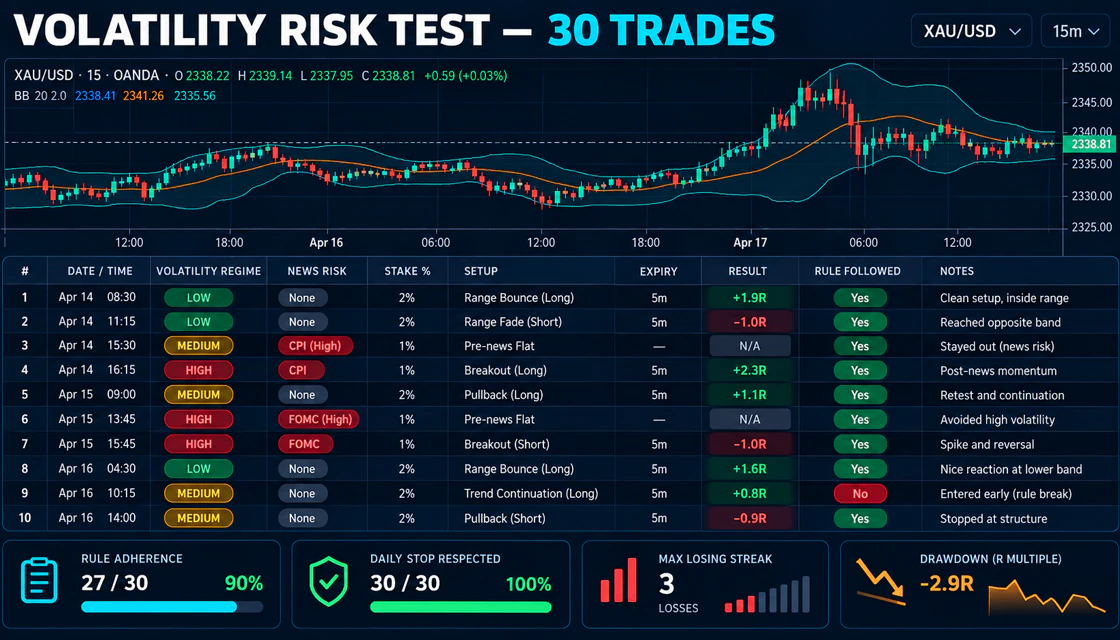
Prueba de riesgo de volatilidad
- Elija un activo, período de tiempo, sesión y configuración.
- Defina la línea base normal ATR o el rango de velas de sesiones comparables.
- Clasifique cada oportunidad como normal, elevada o extrema antes de que se conozca el resultado.
- Registre el riesgo de noticias, el porcentaje de participación, el vencimiento, el pago y si existía exposición correlacionada.
- Incluya las operaciones omitidas como decisiones correctas cuando las reglas prohibieron la entrada.
- Después de los casos 30, compare los resultados y el cumplimiento de las reglas por régimen.
- Revise la racha máxima de pérdidas y la reducción para confirmar que la parada diaria fue realista.
| Campo de diario | Ejemplo |
|---|---|
| Régimen de volatilidad | Elevado; ATR 38 % por encima del valor inicial |
| Riesgo de noticias | Ningún evento de alto impacto durante el vencimiento |
| estaca | 0.5% después de la reducción de riesgos |
| Configuración | Nueva prueba de soporte después de que se normalizara el pico |
| Caducidad | 4 velas en M5 |
| Pago | 81% antes de la entrada |
| Resultado | Pérdida |
| Regla seguida | Sí; pérdida válida |
| Nota de revisión | Dirección correcta, reacción desarrollada después de la expiración. |
Errores comunes
| error | Por qué falla | Mejor regla |
|---|---|---|
| Aumento de la apuesta después de la pérdida | La incertidumbre no ha disminuido | Apuesta fija o reducida |
| Cambiando cada vela grande | El impulso puede estar casi completo | Espere la estructura y vuelva a probar |
| Usando ATR absoluto solo | Los activos y los plazos difieren | Comparar con línea de base coincidente |
| Abrir operaciones correlacionadas | Varias posiciones se convierten en una apuesta | Limitar la exposición combinada |
| Restablecer la pérdida diaria | Alarga emotiva sesión | Una parada diaria documentada |
| Ignorar operaciones omitidas | Premia la actividad en lugar de la disciplina. | Diario de decisiones válidas de no negociación |
| Asumir el control del riesgo garantiza el beneficio | El tamaño no puede crear una ventaja | Validar estrategia y pago por separado |
Lista de verificación de riesgos previos a la negociación
| Pregunta | comprobar |
|---|---|
| ¿Cuál es el régimen de volatilidad actual? | □ |
| ¿Está un evento de alto impacto dentro del vencimiento previsto? | □ |
| ¿Se calculó la apuesta a partir del saldo de inicio de sesión? | □ |
| ¿Se ha reducido el riesgo de una volatilidad elevada? | □ |
| ¿Es legible la estructura de precios después del último pico? | □ |
| ¿Esta posición duplica otra moneda o riesgo de evento? | □ |
| ¿El pago está por encima del mínimo probado? | □ |
| ¿Siguen intactos los límites de pérdidas consecutivas y de retiro diario? | □ |
| ¿Aceptaría esta configuración tanto después de una victoria como después de una derrota? | □ |
Conclusión
La gestión de riesgos en mercados volátiles es una secuencia de decisiones comprometidas previamente. Clasifique el régimen, calcule la apuesta, consulte noticias y correlación, verifique el pago y deténgase cuando el mercado se vuelva ilegible o se alcance el límite de la sesión. El objetivo no es eliminar pérdidas; es para evitar que un período inestable cause daños desproporcionados.
Para los principiantes, el modelo inicial más sólido es simple: riesgo de demostración de 0,5–1% en condiciones normales, la mitad del tamaño durante una volatilidad elevada y ninguna operación durante el descubrimiento extremo de precios. Pruebe las reglas en treinta casos, incluya las operaciones omitidas en el diario y nunca utilice Martingale. La coherencia se mide por el cumplimiento de las reglas antes de medirse por el saldo de la cuenta.
Respuestas rapidas
¿Qué es un riesgo seguro por operación en Quotex?
No existe un porcentaje universalmente seguro. Muchos planes de demostración conservadores comienzan alrededor de 0,5–1% en condiciones normales y reducen la cantidad durante una volatilidad elevada. El nivel correcto debe seguir siendo asequible a través de una racha perdedora realista.
¿Debería reducirse el riesgo cuando aumenta la volatilidad?
Sí, cuando la misma estrategia se vuelve menos confiable o las velas se amplían más allá del rango probado. Reducir la apuesta o saltar; No exijamos que el mercado se ajuste a la regla original.
¿Cómo mido la volatilidad?
Compare rangos de velas y ATR con el mismo activo, período de tiempo y sesión. Agregue evidencia cualitativa como tamaño de mecha, brechas, falla de nivel y noticias programadas.
¿Cuántas pérdidas debería detener una sesión?
Elija el límite antes de operar. Dos o tres pérdidas de riesgo total o una reducción diaria de 2–3% pueden ser puntos de partida de demostración conservadores, pero la regla final debería provenir de estadísticas de estrategia probadas.
¿Pueden múltiples operaciones pequeñas reducir el riesgo?
No cuando están correlacionados. Varias posiciones impulsadas por la misma moneda o evento noticioso pueden crear una concentración mayor que una operación.
¿La gestión de riesgos garantiza beneficios?
No. La gestión de riesgos controla el tamaño y la secuencia de las pérdidas. La rentabilidad aún requiere una estrategia probada, pagos suficientes y una ejecución disciplinada.
Siguiente paso
Elige la ruta por objetivo: brokers para comparar, guías para acceso, estrategias para setups, riesgo para disciplina e inversión para visión amplia.